A menor parcela pode parecer a alternativa mais econômica, mas esse valor, analisado sozinho, não mostra quanto o crédito custará até o fim. Em muitas operações, a redução da prestação mensal vem acompanhada de um prazo mais longo, mais períodos de cobrança e maior desembolso acumulado. Por isso, comparar crédito exige observar o valor efetivamente recebido, o número de parcelas, o total previsto, o Custo Efetivo Total (CET) e as condições do contrato.
Essa análise não significa que a menor prestação seja sempre uma escolha ruim. Em determinadas situações, um prazo maior pode preservar espaço para despesas essenciais e reduzir o risco de comprometer excessivamente o orçamento. O ponto principal é entender o preço dessa comodidade mensal e verificar se a obrigação continuará sustentável durante todo o contrato.
Por que a menor parcela pode resultar em um crédito mais caro
Quando o pagamento é distribuído por mais meses, o valor de cada prestação tende a diminuir porque a dívida é diluída ao longo de um período maior. No entanto, os encargos previstos na operação continuam sendo considerados durante o prazo contratado. Assim, a soma de muitas parcelas menores pode superar o total de poucas parcelas mais altas.
Considere um exemplo meramente ilustrativo para o mesmo valor de crédito:
| Opção | Quantidade de parcelas | Valor da parcela | Total das parcelas |
|---|---|---|---|
| A | 12 | R$ 950 | R$ 11.400 |
| B | 24 | R$ 560 | R$ 13.440 |
A Opção B reduz o pagamento mensal em R$ 390, mas aumenta o total das parcelas em R$ 2.040. Os números são hipotéticos e não representam uma cotação específica. Em uma contratação real, o resultado depende da taxa, do sistema de amortização, dos tributos, das tarifas, dos seguros e de outros itens previstos na proposta.
O exemplo mostra por que uma parcela menor não deve ser interpretada automaticamente como desconto. Ela pode representar apenas uma distribuição mais longa da mesma obrigação. Antes de aceitar a oferta, é necessário saber quanto será pago no conjunto e durante quanto tempo o orçamento ficará comprometido.
A parcela isolada não mostra o esforço financeiro completo
Observar somente a prestação cria uma comparação incompleta. Uma parcela de R$ 560 parece mais acessível do que uma de R$ 950 quando os valores são vistos fora de contexto. Entretanto, a primeira será cobrada durante o dobro do tempo no exemplo anterior.
O prazo também influencia a velocidade de redução da dívida. Dependendo das condições da operação e do sistema de amortização, parte do pagamento pode ser destinada aos encargos e outra parte à redução do saldo. A pessoa pode permanecer comprometida por mais tempo antes de concluir o contrato, mesmo pagando menos a cada mês.
Por esse motivo, a análise deve responder a três perguntas:
- Quanto será pago no total até o encerramento?
- Por quantos meses a obrigação ocupará o orçamento?
- A parcela continuará cabendo em meses de renda menor ou de despesas maiores?
Essas perguntas ajudam a separar uma parcela realmente sustentável de uma prestação que apenas parece confortável na tela inicial da simulação.
Compare o custo total, não apenas o valor mensal
O custo total é uma das primeiras informações que devem ser conferidas em uma proposta de crédito. Para calculá-lo, reúna todas as parcelas e os valores cobrados separadamente, sem esquecer tarifas, seguros, tributos ou serviços associados quando estiverem previstos na operação.
Em uma contratação com prestações iguais, a conta básica é simples: multiplique o valor da parcela pela quantidade de pagamentos. Se houver valores diferentes ao longo do contrato, some cada prestação conforme aparece no cronograma. Depois, acrescente as cobranças que não estejam incluídas nas parcelas.
Suponha que uma proposta apresente 18 parcelas de R$ 740. O total das prestações será de R$ 13.320. Se houver uma tarifa de R$ 180 na contratação e um serviço de R$ 25 incluído em cada parcela, o desembolso nominal projetado será de R$ 13.950, desde que esses valores estejam efetivamente previstos na documentação.
Uma forma organizada de comparar as opções é separar:
- Valor bruto do crédito: o montante considerado na operação;
- Valor líquido recebido: quanto será efetivamente disponibilizado após eventuais descontos;
- Parcelas: quantidade, vencimentos e valores previstos;
- Encargos adicionais: tarifas, seguros, tributos e serviços associados;
- Total projetado: soma dos valores que deverão ser pagos até a quitação.
A diferença entre o valor efetivamente recebido e o total desembolsado oferece uma visão nominal do custo. Essa conta, porém, não substitui o CET nem a leitura do contrato. O momento de cada pagamento também importa, pois R$ 1.000 pagos hoje não têm exatamente o mesmo peso financeiro de R$ 1.000 pagos ao longo de vários meses.
O efeito do prazo no desembolso final
O prazo determina por quanto tempo a dívida permanecerá ativa. Duas propostas podem liberar o mesmo valor e apresentar parcelas muito diferentes porque distribuem os pagamentos em períodos distintos.
| Proposta | Valor recebido | Prazo | Parcela | Total das parcelas |
|---|---|---|---|---|
| A | R$ 8.000 | 10 meses | R$ 930 | R$ 9.300 |
| B | R$ 8.000 | 20 meses | R$ 520 | R$ 10.400 |
Nesse cenário hipotético, a Opção B reduz a prestação em R$ 410, mas aumenta o total em R$ 1.100. A pessoa também permanece com parte da renda comprometida por mais dez meses.
O prazo maior pode ser adequado quando a parcela da alternativa curta deixaria o orçamento sem espaço para despesas essenciais. Porém, a escolha deve ser consciente: a redução mensal tem um custo e prolonga a obrigação. O ideal é comparar o alívio imediato com o desembolso final e com a duração do compromisso.
Use o CET para comparar propostas de crédito
O Custo Efetivo Total, conhecido como CET, é um indicador criado para apresentar, em uma mesma referência, os custos associados a determinadas operações de crédito. Ele pode considerar juros, tarifas, tributos, seguros e outros componentes previstos na contratação, conforme o produto e as regras aplicáveis.
O CET costuma ser informado como uma taxa percentual anual. Esse formato facilita a comparação entre propostas que possuem estruturas diferentes, mas não elimina a necessidade de verificar o prazo, o valor liberado e o cronograma de pagamentos.
Imagine duas instituições oferecendo o mesmo valor de crédito. Uma informa uma taxa de juros aparentemente menor, mas inclui tarifa e seguro. A outra apresenta uma taxa um pouco maior, porém com menos cobranças adicionais. A comparação apenas da taxa de juros pode levar a uma conclusão equivocada. O CET ajuda a observar a composição mais ampla do custo.
CET e total em reais são informações diferentes
O CET não deve ser confundido com o total que será pago em reais. O indicador mostra o custo proporcional da operação em uma base percentual, enquanto o cronograma informa os valores e as datas dos pagamentos.
Uma proposta pode apresentar CET inferior e, ao mesmo tempo, exigir um desembolso nominal maior caso tenha prazo mais extenso ou outras características específicas. Também pode ocorrer o contrário: uma operação com CET um pouco superior pode terminar antes e resultar em menor soma nominal, dependendo das condições da simulação.
Por isso, compare sempre estas informações da mesma proposta:
- valor efetivamente recebido;
- taxa de juros informada;
- CET;
- quantidade e valor das parcelas;
- total previsto dos pagamentos;
- regras para antecipação, alteração e atraso.
Se o valor do crédito ou o prazo mudar, o CET também pode mudar. A comparação só é válida quando as simulações representam operações equivalentes e foram feitas para o mesmo valor líquido recebido.
Quais custos podem aparecer além dos juros
Os juros não são necessariamente o único componente do custo de um crédito. Dependendo do produto, podem existir tarifas, tributos, seguros e serviços vinculados à contratação. Alguns valores são cobrados uma única vez; outros aparecem diluídos nas prestações ou incorporados ao saldo.
Antes de contratar, verifique:
- se há desconto no valor liberado antes do depósito;
- se algum seguro está incluído na parcela;
- se existe tarifa de contratação ou de serviço;
- se a cobrança é obrigatória ou depende de adesão;
- se o item está refletido no CET e no cronograma;
- se o valor continua sendo cobrado em caso de antecipação.
Uma proposta que anuncia R$ 6.000, mas desconta R$ 150 antes da liberação, entrega R$ 5.850 ao contratante. Essa diferença altera a comparação com outra oferta que disponibiliza integralmente os R$ 6.000. O valor recebido de fato deve ser considerado, e não apenas o montante usado na divulgação.
Examine as condições que podem alterar o custo
Mesmo quando duas propostas têm parcelas semelhantes, elas podem diferir nas regras de antecipação, nos critérios de atualização, nas condições promocionais e nos encargos por atraso. Esses detalhes influenciam a flexibilidade do contrato e merecem atenção antes da decisão.
Regras para antecipar parcelas
Uma eventual antecipação pode reduzir o prazo, diminuir parcelas futuras ou liquidar parte do saldo, conforme as regras da operação. O resultado depende da forma como a instituição calcula a amortização e os encargos futuros.
Antes de antecipar, solicite uma simulação do novo saldo e confira:
- quais encargos futuros deixarão de ser cobrados;
- se a antecipação reduz o prazo ou o valor das parcelas;
- se é possível escolher entre essas alternativas;
- se existe valor mínimo para amortização;
- como o pedido deve ser registrado nos canais oficiais.
Em operações submetidas às regras aplicáveis à liquidação antecipada, a quitação antes do vencimento pode resultar na redução de encargos futuros. A forma exata do cálculo deve ser confirmada no contrato e com a instituição responsável. Guardar a simulação e o comprovante do pagamento ajuda a conferir o resultado posteriormente.
Consequências do atraso
O atraso pode gerar encargos adicionais e outras consequências previstas no contrato. A composição exata depende do tipo de crédito, da instituição e das regras aplicáveis. Por isso, não presuma que duas ofertas com parcelas iguais terão o mesmo custo após um vencimento não realizado.
Leia o que a documentação informa sobre:
- multa e juros de mora;
- forma de cálculo do saldo em atraso;
- procedimentos de cobrança;
- possibilidade de renegociação;
- eventual vencimento antecipado previsto no contrato.
Essa verificação não deve ser usada para planejar o atraso, mas para compreender o risco de contratar uma parcela que só cabe em um cenário ideal. Se a prestação depender de recebimentos incertos, o compromisso pode ser mais frágil do que aparenta.
Taxas fixas, variáveis e ofertas promocionais
Uma taxa fixa segue o critério definido na contratação, enquanto uma taxa variável pode acompanhar um índice ou parâmetro previsto no contrato. Em uma operação variável, a parcela ou o saldo pode sofrer alterações conforme a regra estabelecida. Portanto, o valor exibido na simulação inicial não deve ser tratado como garantia para todo o prazo sem a leitura das condições.
As ofertas promocionais também precisam ser analisadas com cuidado. Uma taxa reduzida pode depender de contratação por determinado canal, manutenção de algum serviço ou cumprimento de requisitos específicos. Confirme:
- por quanto tempo a condição promocional será válida;
- quais requisitos precisam ser mantidos;
- o que ocorrerá se um requisito deixar de ser cumprido;
- se a taxa será alterada após o período promocional;
- se a parcela anunciada inclui todos os encargos aplicáveis.
Uma taxa inicial menor não garante o menor custo final. A previsibilidade dos pagamentos e a clareza das condições também devem participar da comparação.
Verifique se a parcela cabe no orçamento durante todo o prazo
Uma prestação pode caber no mês da contratação e deixar pouco espaço para despesas essenciais, imprevistos ou períodos de renda menor. Por isso, o orçamento deve ser avaliado antes de comparar qual proposta tem a menor parcela.
Comece pelo valor líquido que realmente entra todos os meses. Depois, liste despesas essenciais, outras parcelas, gastos periódicos e compromissos que não aparecem mensalmente, como impostos, manutenção, matrículas e compras sazonais.
Organize o orçamento nas seguintes categorias:
- renda líquida ou média efetivamente recebida;
- moradia, alimentação, transporte e outras despesas essenciais;
- parcelas e obrigações já contratadas;
- gastos anuais ou sazonais divididos por uma média mensal;
- valor disponível para a nova parcela;
- margem para variações de renda e despesas.
Considere um cenário hipotético de renda líquida de R$ 4.500. Se as despesas essenciais somarem R$ 2.700, os créditos existentes representarem R$ 500 e os gastos periódicos equivalerem a R$ 400 por mês, restarão R$ 900 antes da nova contratação. Uma parcela de R$ 750 consumiria grande parte dessa margem, enquanto uma de R$ 500 preservaria mais espaço.
Essa diferença não significa que a menor parcela seja automaticamente melhor. É preciso comparar também o custo total e o tempo de comprometimento. O objetivo é encontrar uma prestação que continue administrável, e não apenas uma parcela que possa ser paga em um mês específico.
Teste meses de renda menor
Quem recebe comissões, trabalha por conta própria ou tem variação de ganhos deve fazer a simulação com uma renda conservadora. Usar somente o melhor mês pode produzir uma falsa sensação de segurança.
Se a renda variar entre R$ 3.200 e R$ 5.000, por exemplo, avalie as propostas também com base nos R$ 3.200. Verifique quais despesas permaneceriam depois do pagamento e se ainda existiria alguma margem para uma variação previsível.
Faça pelo menos estas perguntas:
- Qual é a menor renda mensal plausível durante o contrato?
- Quais despesas não podem ser reduzidas?
- Quanto sobrará depois da parcela?
- A prestação depende de horas extras, comissões ou recebimentos incertos?
- O prazo longo pode coincidir com outras despesas já previstas?
Se nenhuma das opções permanecer administrável em um cenário realista de renda menor, o problema pode não estar apenas na escolha da parcela. Talvez o valor contratado esteja acima da capacidade atual de pagamento.
Como comparar duas propostas de forma prática
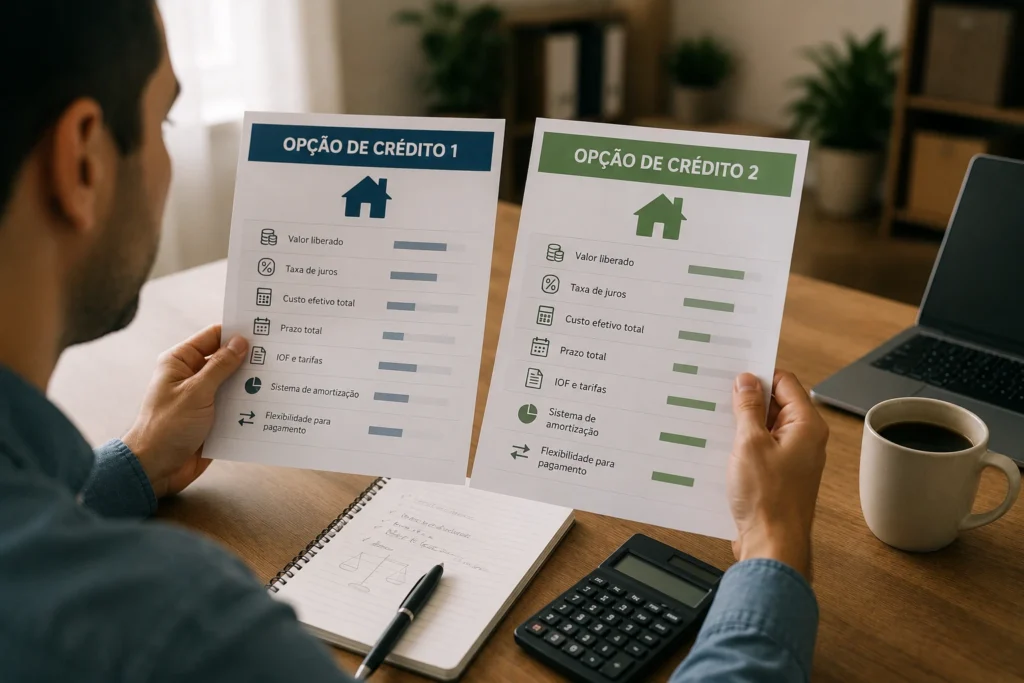
Uma planilha simples ou uma tabela no papel pode evitar decisões baseadas apenas na aparência da oferta. Reúna os dados das duas propostas na mesma estrutura e preencha todos os campos com informações retiradas da documentação.
| Critério | Proposta A | Proposta B |
|---|---|---|
| Valor efetivamente recebido | Informar | Informar |
| Prazo | Informar | Informar |
| Valor da parcela | Informar | Informar |
| Total projetado | Informar | Informar |
| CET | Informar | Informar |
| Taxa fixa ou variável | Informar | Informar |
| Regras de antecipação | Informar | Informar |
| Custos adicionais | Informar | Informar |
Depois de preencher a tabela, observe se uma proposta é melhor em todos os pontos ou se existe algum conflito. Uma opção pode ter menor CET, mas prazo mais longo. Outra pode apresentar menor total, porém parcela mais pesada. Nesses casos, a decisão depende da capacidade financeira e da prioridade de cada pessoa.
Também confira se os valores foram calculados para a mesma data de contratação, o mesmo valor líquido e o mesmo tipo de crédito. Comparar uma simulação de crédito pessoal com outra operação de natureza diferente pode levar a uma conclusão inadequada.
Perguntas frequentes sobre a menor parcela
É sempre melhor escolher a menor parcela?
Não. A menor parcela pode estar associada a prazo mais longo e custo total maior. Ela pode ser adequada quando uma prestação mais alta comprometeria despesas essenciais, mas precisa ser comparada com o total, o prazo, o CET e a margem disponível no orçamento.
O CET é suficiente para decidir?
Não. O CET é uma referência importante para comparar o custo proporcional das operações, mas deve ser analisado com o valor efetivamente recebido, o total previsto, o prazo e as regras do contrato. Um único indicador não mostra toda a experiência financeira da contratação.
É possível comparar créditos com prazos diferentes?
Sim, desde que a comparação use vários critérios. Verifique quanto será recebido, quanto será pago, por quantos meses, qual será a parcela e se a taxa pode variar. A proposta de prazo maior precisa ser analisada pelo custo de obter uma prestação mensal mais baixa.
Como identificar tarifas e seguros incluídos?
Leia a proposta completa e procure a discriminação dos componentes da operação. Compare o valor anunciado com o valor líquido depositado e confira se há cobranças recorrentes. Se algum item não estiver claro, solicite à instituição uma simulação detalhada antes de aceitar.
Vale a pena pagar uma parcela maior para terminar antes?
Pode valer a pena quando a prestação maior cabe com segurança no orçamento e reduz o custo ou o período de comprometimento. Porém, uma parcela que consome toda a margem pode aumentar o risco de atraso. A escolha deve considerar tanto a economia total quanto a capacidade de manter os pagamentos em cenários menos favoráveis.
A melhor escolha combina custo, prazo e capacidade de pagamento
A menor parcela não deve ser analisada como sinônimo de menor custo. A proposta mais adequada é aquela que combina valor efetivamente recebido, desembolso total compatível, prazo aceitável e prestação sustentável durante todo o contrato.
Antes de decidir, reúna a documentação e confirme:
- quanto será depositado de fato;
- qual será o total projetado dos pagamentos;
- qual é o CET da operação;
- por quanto tempo o orçamento ficará comprometido;
- quais custos adicionais estão incluídos;
- como funcionam a antecipação e o atraso;
- se a parcela continua cabendo em um mês de renda menor.
Se os custos forem parecidos, dê preferência à proposta com condições mais claras, composição de encargos bem discriminada e regras de antecipação compreensíveis. A clareza não reduz o preço por si só, mas ajuda a evitar uma decisão baseada em informação incompleta.
Por fim, compare as alternativas em pelo menos dois cenários: o mês habitual e um período plausível de renda menor ou despesa maior. A melhor escolha não é necessariamente a menor parcela nem o menor total isoladamente. É a opção que oferece um equilíbrio realista entre custo, duração e capacidade de pagamento, sem comprometer despesas essenciais durante o prazo do crédito.