Fundos com nomes parecidos não têm necessariamente o mesmo risco
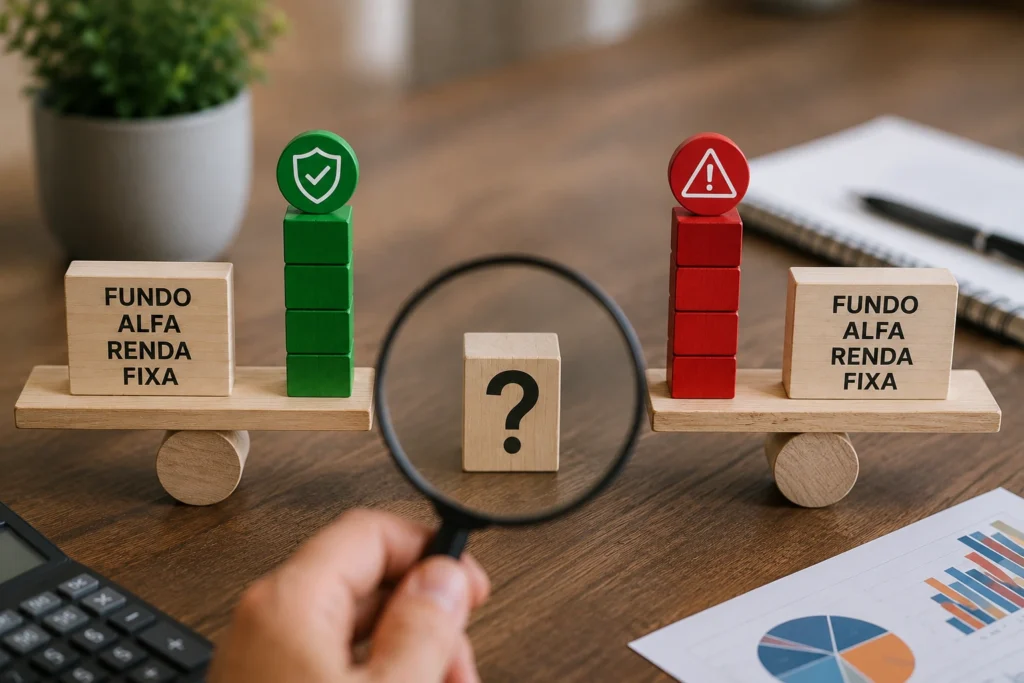
Fundos com nomes parecidos podem parecer equivalentes quando aparecem lado a lado em uma plataforma de investimentos. A semelhança visual, porém, não significa que tenham a mesma carteira, estratégia, liquidez ou possibilidade de oscilação. O nome é apenas um ponto de partida para identificar o produto; o risco depende das regras do fundo, dos ativos mantidos e da forma como o gestor utiliza a política de investimento.
Dois fundos podem compartilhar palavras como “renda”, “estratégia”, “liquidez”, “seleção” ou “premium” e, ainda assim, apresentar comportamentos bastante diferentes. Um pode manter uma carteira mais concentrada em ativos de menor sensibilidade às oscilações do mercado, enquanto o outro pode aceitar maior exposição a crédito privado, prazos longos, derivativos ou posições com negociação mais limitada.
Por isso, a comparação deve ir além do nome exibido na tela. Regulamento, documentos oficiais, carteira divulgada, histórico de oscilações, custos e regras de resgate oferecem informações mais úteis para entender as diferenças entre produtos aparentemente semelhantes.
Por que a semelhança entre os nomes pode confundir
As plataformas de investimento costumam apresentar informações resumidas para facilitar a navegação. Em muitos casos, o espaço disponível para o nome é limitado, e a descrição do produto destaca apenas algumas características. Esse formato é prático, mas pode esconder diferenças importantes entre dois fundos.
Também é comum que instituições financeiras utilizem nomes relacionados para identificar uma família de produtos. A repetição de uma palavra pode indicar uma linha comercial ou uma estratégia geral, mas não comprova que os fundos tenham os mesmos limites, objetivos ou ativos. O complemento do nome pode representar justamente a diferença entre as propostas.
Um fundo chamado “Horizonte Renda” e outro chamado “Horizonte Renda Estratégia”, por exemplo, podem pertencer à mesma gestora e compartilhar uma identidade visual, mas seguir políticas distintas. O primeiro pode ter uma atuação mais restrita, enquanto o segundo pode conceder maior liberdade para alterar a composição da carteira. Esse exemplo é hipotético: a confirmação depende dos documentos oficiais de cada produto.
Termos que transmitem estabilidade também precisam ser interpretados com cuidado. Palavras como “segurança”, “proteção”, “solidez” ou “liquidez” não eliminam a possibilidade de perdas nem garantem que o resgate ocorrerá imediatamente. O significado prático depende da estratégia, dos ativos e das regras aplicáveis ao fundo.
O que realmente define o risco de um fundo
O risco de um fundo é formado por um conjunto de fatores. A política de investimento estabelece o que o gestor pode fazer, enquanto a carteira mostra como essa autorização foi utilizada em determinado período. A análise adequada considera as duas informações em conjunto.
| Aspecto | O que observar | Por que importa |
|---|---|---|
| Composição da carteira | Tipos de ativos, emissores, setores e participação de cada posição | Indica quais fatores podem afetar o valor das cotas |
| Prazo dos ativos | Vencimentos, duração e sensibilidade às taxas de mercado | Ajuda a compreender possíveis oscilações de preço |
| Risco de crédito | Qualidade e concentração dos emissores e contrapartes | Mostra a exposição ao eventual descumprimento de obrigações |
| Liquidez | Facilidade de negociação dos ativos e regras de resgate | Afeta a capacidade de transformar a carteira em dinheiro |
| Liberdade de gestão | Limites para mudar prazos, ativos, setores e estratégias | Define o espaço para o fundo se afastar de uma referência |
Composição da carteira
A carteira revela onde os recursos do fundo estão aplicados. Títulos públicos, títulos privados, ações, cotas de outros fundos, moedas e derivativos possuem características diferentes. Mesmo dentro de uma mesma classe de ativos, fatores como emissor, prazo, indexador, garantias e possibilidade de negociação podem modificar o nível de risco.
Dois fundos classificados como renda fixa, por exemplo, podem apresentar carteiras muito diferentes. Um pode concentrar seus recursos em títulos públicos e operações de prazo mais curto. Outro pode manter parcela relevante em títulos privados, com exposição a vários emissores e diferentes condições de negociação.
Isso não significa que uma alternativa seja automaticamente adequada ou inadequada. A diferença está nos riscos envolvidos. O fundo com títulos privados pode depender mais da capacidade de pagamento dos emissores e das condições do mercado secundário. O fundo com ativos de prazo mais longo pode apresentar maior variação de preço quando as taxas de mercado mudam.
Prazo e sensibilidade às oscilações
O prazo econômico dos ativos influencia a forma como a carteira reage a alterações nas taxas de mercado. Em determinadas estruturas de renda fixa, títulos de prazo mais longo tendem a apresentar maior sensibilidade às mudanças nas taxas do que títulos de prazo mais curto. Essa variação pode ocorrer mesmo quando o emissor continua cumprindo suas obrigações.
Assim, dois fundos que investem em ativos semelhantes podem apresentar resultados diferentes se mantiverem prazos médios distintos. Um fundo com posições mais longas pode oscilar mais em determinados cenários de mercado, enquanto outro, com prazos menores, pode apresentar variações menos intensas. Nenhuma dessas características elimina outros riscos, como crédito, liquidez ou reinvestimento.
O indexador também merece atenção. Um ativo atrelado a uma taxa, índice de preços ou outra referência pode ter comportamento diferente de um ativo prefixado. Além disso, o preço de mercado pode variar antes do vencimento, especialmente quando as expectativas dos participantes mudam.
Crédito, liquidez, concentração e derivativos
O risco de crédito está relacionado à possibilidade de um emissor ou contraparte não cumprir integralmente suas obrigações. Em fundos que investem em títulos privados, é importante observar quem são os emissores, quanto cada um representa na carteira e se existem exposições relacionadas ao mesmo grupo econômico ou setor.
A diversificação pode reduzir a dependência de um único emissor, mas não elimina o risco. Uma carteira com muitos ativos ainda pode estar concentrada em um mesmo setor, fator econômico ou tipo de operação. Por isso, a quantidade de posições não é suficiente para avaliar a distribuição do risco.
O risco de liquidez corresponde à dificuldade de vender um ativo pelo preço esperado ou dentro do prazo necessário. Em períodos de menor negociação, determinados ativos podem exigir mais tempo para serem vendidos ou sofrer impacto maior no preço. Essa condição pode influenciar a carteira e deve ser analisada junto com as regras de resgate do fundo.
Derivativos podem ser utilizados para proteção, ajuste de exposição ou outras estratégias previstas na política de investimento. A presença desses instrumentos não significa, por si só, que o fundo seja inadequado, mas exige atenção aos limites, às garantias e à finalidade de uso descrita nos documentos oficiais.
Risco de mercado, crédito e liquidez: entenda as diferenças
Os principais riscos podem aparecer isoladamente ou ao mesmo tempo. Separá-los ajuda a entender por que dois fundos com nomes semelhantes podem reagir de forma diferente às mesmas condições.
Risco de mercado
O risco de mercado ocorre quando mudanças em juros, preços, moedas, índices ou outros fatores alteram o valor dos ativos. Um fundo pode apresentar queda na cota mesmo sem inadimplência, simplesmente porque o mercado passou a atribuir outro preço às posições da carteira.
Esse risco pode ser mais relevante em fundos com ativos sujeitos a oscilações frequentes ou com prazos mais longos. A rentabilidade diária, portanto, não deve ser interpretada isoladamente. É necessário verificar quais fatores explicam as variações observadas.
Risco de crédito
O risco de crédito está ligado à capacidade de emissores e contrapartes cumprirem suas obrigações. Dois fundos de renda fixa podem assumir níveis diferentes desse risco se um deles investir majoritariamente em títulos públicos e o outro tiver participação maior em crédito privado.
Também é importante verificar eventuais garantias e seus limites. A existência de uma garantia não transforma automaticamente o investimento em livre de risco, pois sua efetividade depende das condições previstas e dos procedimentos aplicáveis. As cotas de fundos de investimento não são depósitos bancários e, em regra, não contam com a cobertura do Fundo Garantidor de Créditos como se fossem depósitos elegíveis. A análise deve considerar a estrutura específica do produto e dos ativos mantidos.
Risco de liquidez
O risco de liquidez envolve a capacidade de vender ativos e atender aos pedidos de resgate dentro das condições estabelecidas. Um ativo pode ter um valor estimado, mas não encontrar compradores suficientes em determinado momento. Nesse caso, a venda pode exigir desconto ou ocorrer em prazo diferente do esperado.
As regras do fundo também são fundamentais. O prazo para solicitar o resgate, a data de conversão das cotas e o prazo de pagamento podem variar entre produtos. Por isso, fundos com nomes semelhantes não devem ser presumidos como equivalentes em termos de acesso aos recursos.
Mesma categoria não significa mesmo nível de risco
A categoria ajuda a organizar os fundos, mas não elimina as diferenças entre eles. Dois produtos classificados no mesmo grupo podem estabelecer limites distintos para os ativos, adotar diferentes níveis de concentração e conceder graus variados de liberdade ao gestor.
Imagine dois fundos hipotéticos da categoria de renda fixa. O Fundo A pode buscar acompanhar uma referência com carteira mais restrita e prazos menores. O Fundo B pode pertencer à mesma categoria, mas aceitar maior exposição a títulos privados, prazos longos ou operações permitidas pela sua política. Ambos estarão no mesmo grupo geral, mas poderão responder de maneira diferente a mudanças nas taxas e na percepção de risco dos emissores.
A classificação deve ser usada como filtro inicial, não como conclusão. O investidor precisa verificar o objetivo, os limites e a composição do produto. A categoria informa uma característica ampla, mas não descreve todos os detalhes que determinam o comportamento das cotas.
Benchmark é referência, não garantia
O benchmark é uma referência para comparação de desempenho. Ele não garante que o fundo terá o mesmo resultado, a mesma volatilidade ou a mesma composição do indicador.
Dois fundos podem usar referências semelhantes e, ainda assim, assumir riscos diferentes. Um pode buscar acompanhar o indicador de forma mais próxima. Outro pode utilizar o mesmo benchmark apenas como parâmetro, mantendo maior liberdade para escolher ativos e alterar a carteira.
A política de investimento ajuda a identificar essa diferença. É preciso verificar se o fundo possui limites rígidos de exposição ou se pode se afastar bastante da referência. Quanto maior essa margem de atuação, mais importante se torna analisar a carteira efetiva e o histórico de comportamento.
Quais documentos devem ser consultados
A identificação correta do fundo deve ser feita pelos dados oficiais, e não apenas pelo nome apresentado na plataforma. Procure a denominação completa, o CNPJ, a classe ou subclasse, a instituição responsável e a versão atualizada dos documentos.
Regulamento e política de investimento
O regulamento apresenta as regras estruturais do fundo e sua política de investimento. Nele, é possível verificar os ativos permitidos, os mercados acessíveis, os limites de concentração, as condições de funcionamento e as operações autorizadas.
Esse documento também ajuda a entender o que o fundo pode fazer no futuro. Uma carteira pode parecer moderada em determinada data, mas uma política ampla pode permitir alterações relevantes dentro dos limites previstos.
Lâmina e demais informações resumidas
A lâmina, quando disponível para o produto, facilita a triagem inicial porque reúne informações relevantes em formato mais direto. Ela pode ajudar a comparar objetivo, público-alvo, custos, riscos e condições gerais.
Como é um documento resumido, não substitui a leitura das regras completas quando há dúvidas sobre concentração, liquidez, derivativos ou exposição a determinados emissores. Também é importante conferir se a versão consultada está vigente.
Carteira divulgada
A carteira mostra como os recursos estavam distribuídos em uma determinada data. Ela permite observar os principais ativos, emissores, setores e prazos, além de ajudar a verificar se a estratégia executada é compatível com a política de investimento.
Como a composição pode mudar, a carteira não é uma garantia sobre o futuro. Ainda assim, ela oferece uma visão concreta do risco assumido no período analisado. Ao comparar dois fundos, use datas equivalentes sempre que possível.
Como comparar dois fundos com nomes parecidos
Uma comparação consistente usa os mesmos critérios para os dois produtos. Começar pela rentabilidade recente ou pela taxa mais baixa pode levar a conclusões incompletas. O ideal é analisar estratégia, carteira, oscilações, custos e condições de resgate em conjunto.
1. Confirme a identidade de cada fundo
Verifique o nome completo, o CNPJ, a classe, a instituição administradora e a gestora. Dois nomes semelhantes podem corresponder a fundos diferentes, a classes distintas ou até a produtos de instituições sem relação entre si.
Essa conferência evita comparar produtos incorretos ou interpretar como iguais fundos que apenas compartilham uma expressão comercial.
2. Compare a política de investimento
Observe o objetivo, os tipos de ativos permitidos, os limites de concentração, a possibilidade de usar derivativos e a liberdade para alterar a carteira. Procure diferenças em expressões como “pode investir”, “limite”, “exposição”, “prazo” e “referência”.
Também compare se o fundo busca acompanhar um indicador ou apenas o utiliza para avaliar o desempenho. Essa distinção pode indicar níveis diferentes de liberdade de gestão.
3. Analise a carteira em datas equivalentes
Verifique os maiores emissores, os principais grupos de ativos, os prazos predominantes e a concentração por setor ou grupo econômico. Observe também se a exposição é direta ou ocorre por meio de outros fundos e estruturas.
Uma carteira mais diversificada não elimina perdas, mas pode reduzir a dependência de um único evento. Já uma concentração elevada torna o resultado mais sensível ao desempenho de poucos emissores ou setores.
4. Observe volatilidade, perdas e recuperação
O histórico deve ser analisado por períodos equivalentes e não apenas pelo retorno acumulado. Observe a intensidade das oscilações, a maior perda registrada e o tempo de recuperação, quando houver.
Dois fundos podem terminar um período com resultados parecidos, mas apresentar trajetórias muito diferentes. Um pode ter oscilado pouco; outro pode ter sofrido uma queda acentuada e recuperado parte do valor posteriormente. Essa diferença é relevante para quem precisa de maior previsibilidade.
O passado, porém, não garante resultados futuros. Mudanças na carteira, na gestão, nas condições econômicas ou nas regras do fundo podem alterar o comportamento observado.
5. Compare resgate, cotização e liquidez
Leia separadamente o prazo de conversão das cotas e o prazo de pagamento. A data de conversão define qual cota será utilizada para calcular o valor do resgate, enquanto o pagamento indica quando os recursos serão disponibilizados.
Durante o intervalo entre o pedido e a conversão, o valor da carteira pode variar. Além disso, o prazo informado ao investidor deve ser analisado junto com a liquidez dos ativos mantidos pelo fundo.
Um produto pode ter regras de resgate mais flexíveis e carteira com ativos mais negociados. Outro pode exigir prazo maior para conversão ou pagamento e manter posições com negociação mais limitada. A semelhança dos nomes não permite presumir que os procedimentos sejam iguais.
6. Separe custos, retorno e risco
A taxa de administração e outros custos afetam o resultado líquido, mas não medem diretamente o risco. Uma taxa menor não torna automaticamente o fundo mais estável, assim como uma taxa maior não comprova melhor gestão.
A rentabilidade passada também precisa ser contextualizada. Um resultado superior pode ter sido obtido com maior exposição a determinados emissores, prazos ou fatores de mercado. Compare retorno, oscilações, perdas, composição da carteira e condições de saída.
A pergunta mais útil não é apenas qual fundo rendeu mais, mas quais riscos foram assumidos para alcançar aquele resultado e se essas características correspondem ao objetivo do investidor.
Perguntas frequentes sobre fundos com nomes parecidos
Dois fundos com nomes semelhantes têm a mesma carteira?
Não necessariamente. O nome não confirma que os fundos sejam iguais nem que mantenham os mesmos ativos. A verificação deve considerar identificação completa, documentos oficiais e data da carteira divulgada.
Mesmo que pertençam à mesma gestora ou família comercial, os produtos podem ter políticas, prazos, limites e níveis de concentração diferentes. Além disso, a carteira pode mudar ao longo do tempo dentro das regras do fundo.
Um fundo com aparência conservadora pode ter mais risco que outro da mesma categoria?
Sim. Palavras associadas à estabilidade não informam, sozinhas, a duração dos ativos, a concentração, a exposição a crédito privado ou a facilidade de negociação.
Um fundo pode apresentar poucas oscilações em determinado período e, ainda assim, manter riscos de crédito ou liquidez que não aparecem imediatamente no histórico. A análise deve considerar os diferentes tipos de risco e não apenas a variação recente da cota.
O melhor retorno passado indica o fundo mais seguro?
Não. O retorno histórico descreve um período específico e não garante repetição. Um fundo pode ter obtido resultado superior porque assumiu mais risco, manteve posições que se valorizaram ou atravessou um cenário favorável à sua estratégia.
Para uma comparação mais completa, observe também perdas temporárias, volatilidade, composição da carteira, concentração, custos e condições de resgate.
O que fazer quando a plataforma apresenta informações diferentes dos documentos?
Priorize as informações oficiais e atualizadas do fundo. A descrição de uma plataforma pode ser resumida ou estar desatualizada, enquanto o regulamento e os documentos disponibilizados pela instituição responsável apresentam as regras formais.
Se ainda houver divergência ou dúvida sobre a identificação do produto, confirme os dados com a instituição administradora ou distribuidora antes de tomar uma decisão. Não presuma que dois fundos são equivalentes com base apenas na forma como aparecem na tela.
A carteira divulgada permite prever o comportamento futuro?
Não. A carteira mostra a exposição em determinada data, mas os ativos podem ser alterados dentro dos limites da política de investimento. Ela serve como referência para entender o comportamento recente, não como garantia de composição futura.
Por isso, é necessário analisar a carteira junto com o regulamento, os limites de concentração e o histórico de mudanças. A política mostra o que pode ser feito; a carteira mostra o que estava sendo feito naquele período.
O nome chama atenção, mas a estratégia revela o risco
Fundos com nomes parecidos podem ter objetivos, carteiras, prazos de resgate e níveis de exposição diferentes. A denominação comercial ajuda a localizar o produto, mas não substitui a análise das regras e dos ativos envolvidos.
Para comparar alternativas, confirme a identidade completa do fundo, leia a política de investimento, consulte a carteira em datas equivalentes e observe os riscos de mercado, crédito e liquidez. Também avalie custos, oscilações históricas, concentração e condições de conversão e pagamento do resgate.
A decisão fica mais consistente quando baseada em documentos atualizados e em uma comparação feita pelos mesmos critérios. Em vez de tratar nomes semelhantes como sinônimo de equivalência, use a denominação apenas como ponto de partida. O risco efetivo está na estrutura do fundo, na carteira mantida e nas regras que orientam sua gestão.