Como ler a fatura do cartão de crédito sem confusão
Entender como ler a fatura do cartão ajuda a identificar o valor correto para pagamento, acompanhar parcelas, reconhecer créditos e localizar lançamentos que ainda precisam de conferência. Embora cada banco ou emissor use nomes próprios no aplicativo, a lógica costuma ser parecida: a fatura reúne um período de compras, apresenta um valor consolidado e informa a data em que esse valor deve ser pago.
A dificuldade aparece porque a mesma tela pode mostrar uma fatura fechada, compras ainda pendentes, parcelas futuras, limite disponível, créditos e pagamentos recentes. Esses dados estão relacionados, mas não representam necessariamente a mesma cobrança. Por isso, a melhor forma de fazer a leitura é seguir uma ordem: primeiro o período e o status da fatura; depois as datas; em seguida os lançamentos; por fim, o total atualizado e o vencimento.
Este guia apresenta um método prático para interpretar os principais campos da fatura do cartão, sem misturar compras em aberto com valores já consolidados. Os exemplos numéricos são hipotéticos e servem apenas para explicar a organização das informações. Em caso de divergência, prevalecem os dados mais recentes exibidos pelo emissor e as condições do contrato do cartão.
Como ler a fatura do cartão começando pelo resumo
Antes de analisar cada compra, observe o resumo que aparece no início da fatura ou na área principal do aplicativo. Esse bloco normalmente concentra as informações que definem qual documento está sendo consultado e qual valor está relacionado ao pagamento do ciclo.
Procure, sempre que disponíveis, os seguintes itens:
- período de referência da fatura;
- status, como aberta, fechada, paga ou em processamento;
- valor total da fatura;
- data de vencimento;
- data de fechamento ou encerramento do ciclo;
- identificação do cartão e do titular;
- valor de compras ainda pendentes ou em aberto;
- pagamentos, créditos e ajustes reconhecidos recentemente.
Essas informações funcionam como uma legenda para o restante do documento. Se você olhar apenas para os números da lista de lançamentos, poderá somar valores que ainda não fazem parte da cobrança ou deixar de considerar um crédito que já reduziu o saldo.
Fatura fechada, fatura aberta e fatura paga
A fatura fechada é aquela cujo período de compras foi encerrado pelo emissor. Os lançamentos atribuídos a esse ciclo foram consolidados, e o documento costuma apresentar um total associado a uma data de vencimento. É essa fatura que normalmente concentra o valor a ser pago naquele ciclo.
A fatura aberta ainda está recebendo lançamentos. Compras feitas nesse período podem aparecer no aplicativo, mas não necessariamente fazem parte do total com vencimento mais próximo. Dependendo do momento do processamento, uma compra que aparece como pendente pode ser transferida para a fatura seguinte.
A indicação fatura atual pode variar de significado. Em algumas plataformas, ela representa a fatura fechada que está disponível para pagamento. Em outras, corresponde ao ciclo que está em andamento. Por isso, não é recomendável interpretar essa expressão isoladamente. Confira o período, o status, o valor total e a data de vencimento.
Quando a fatura aparece como paga, isso indica que o emissor registrou a quitação, total ou conforme a condição apresentada. Ainda assim, pagamentos recentes podem permanecer em processamento por algum tempo. O comprovante é importante, mas o status atualizado no canal oficial ajuda a confirmar como a operação foi registrada.
Como identificar o valor que deve ser pago
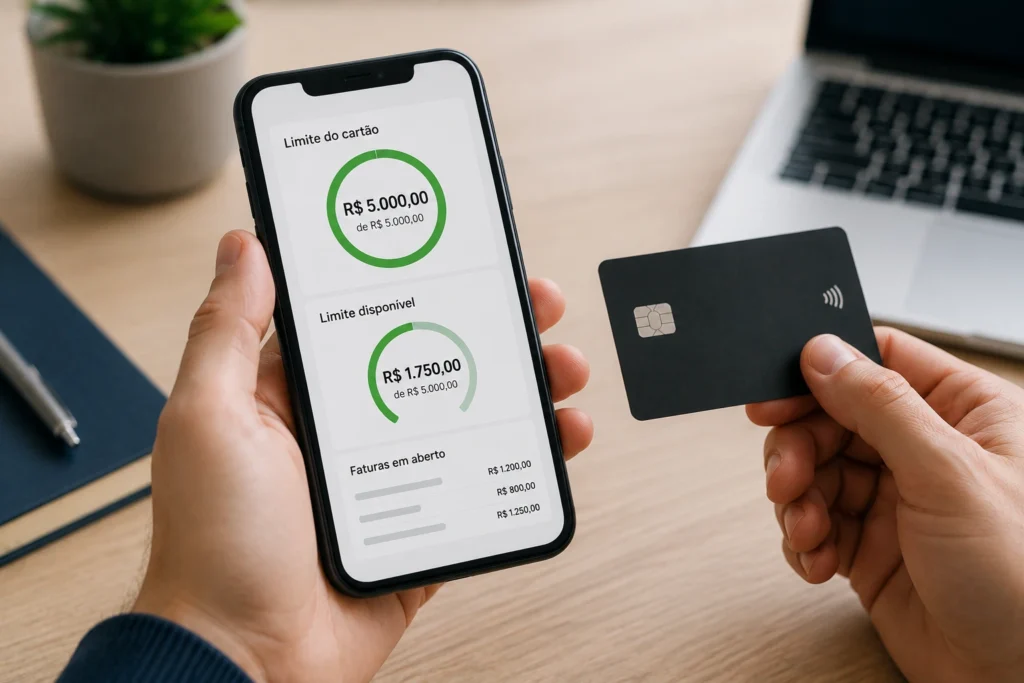
O valor relacionado ao pagamento deve ser procurado no resumo da fatura fechada, ao lado de uma descrição como “valor total”, “total da fatura” ou expressão semelhante. Não confunda esse número com o limite utilizado, o saldo disponível, o total de compras em aberto ou a soma de todas as movimentações exibidas na tela.
Imagine uma fatura fechada com total de R$ 860,40 e compras em aberto de R$ 120,00. Em princípio, os R$ 860,40 são a referência da cobrança com vencimento indicado para aquele ciclo. Os R$ 120,00 pertencem a movimentações que ainda podem ser direcionadas para uma fatura posterior e não devem ser adicionados automaticamente.
O valor pode mudar depois da emissão do documento quando o emissor reconhece um pagamento, estorno, crédito ou ajuste. Nessa situação, compare a versão mais recente da fatura com o documento original. Observe se o aplicativo mostra “saldo atualizado”, “valor restante” ou alguma descrição equivalente.
| Informação | O que representa | Cuidados na leitura |
|---|---|---|
| Valor total da fatura | Montante consolidado para o ciclo indicado. | Confira se já houve pagamento, crédito ou ajuste posterior. |
| Compras em aberto | Movimentações ainda não consolidadas em uma fatura fechada. | Não some automaticamente ao total com vencimento próximo. |
| Limite utilizado | Parte do limite comprometida por compras, parcelas e outros lançamentos. | Não é necessariamente o valor a pagar na fatura atual. |
| Saldo disponível | Valor aproximado ainda disponível para novas transações, conforme o emissor. | Pode mudar com compras pendentes, pagamentos e ajustes. |
| Pagamento mínimo | Valor mínimo indicado para aquela fatura, conforme as regras do cartão. | Não representa a quitação do total da cobrança. |
Entenda as datas da fatura: fechamento, vencimento e lançamento
As datas são uma das principais causas de dúvidas na leitura do cartão. A data em que a compra foi realizada pode ser diferente da data de processamento e da data em que o lançamento apareceu na fatura. Além disso, fechamento e vencimento cumprem funções distintas.
O que é a data de fechamento
A data de fechamento marca o encerramento do período usado para consolidar os lançamentos de uma fatura. Depois desse momento, o emissor reúne as transações consideradas naquele ciclo e disponibiliza o documento para conferência e pagamento.
Uma fatura com fechamento previsto para o dia 20 pode incluir compras processadas antes do encerramento, mas isso não significa que todas as compras feitas até o fim desse dia serão obrigatoriamente incluídas. O horário, o processamento do estabelecimento, a rede do cartão e os procedimentos do emissor podem influenciar o ciclo.
Por esse motivo, uma compra feita no próprio dia do fechamento merece atenção. Ela pode aparecer na fatura que está sendo encerrada ou na seguinte, dependendo de quando foi registrada. A informação mais segura é observar o documento emitido e a data de lançamento apresentada pelo próprio cartão.
O que é a data de vencimento
A data de vencimento indica o prazo informado pelo emissor para pagamento da fatura fechada. Ela deve ser lida junto do valor total e do status do documento. O vencimento não determina quando uma compra foi feita nem quando o ciclo terminou.
Por exemplo, um cartão pode apresentar fechamento no dia 20 e vencimento no dia 28. O fechamento encerra o período de lançamentos; o vencimento indica o prazo para pagar o valor consolidado. A quantidade de dias entre essas datas varia de acordo com o cartão e o contrato.
Se o vencimento estiver próximo, confirme no aplicativo ou na fatura se houve atualização do valor, crédito, pagamento anterior ou outro ajuste. Quando o pagamento for realizado perto do prazo, também é importante considerar o tempo de processamento informado pelo canal utilizado.
O que significa o melhor dia de compra
O chamado melhor dia de compra costuma estar relacionado ao fechamento da fatura. Em geral, uma compra processada depois do encerramento tende a ser incluída no ciclo seguinte, o que pode aumentar o intervalo até o vencimento correspondente. Isso não significa desconto, redução do preço ou alteração nas condições da compra.
Se o fechamento estiver previsto para o dia 20, uma compra processada no dia 21 pode ficar para a próxima fatura. Entretanto, essa referência não deve ser tratada como garantia absoluta, principalmente em compras realizadas no próprio dia do fechamento. Consulte sempre o calendário e as orientações do emissor.
O melhor dia de compra também não é a mesma coisa que a data de vencimento. O primeiro se relaciona ao início de um novo ciclo; o segundo informa quando uma fatura já consolidada deve ser paga.
Por que a data da compra pode ser diferente da data do lançamento
Entre a autorização da compra e o registro definitivo na fatura podem ocorrer etapas de processamento. Uma compra feita em uma loja virtual, por exemplo, pode aparecer inicialmente como pendente e ser efetivada somente depois que o estabelecimento confirma a operação.
Também podem existir diferenças quando a compra ocorre à noite, em fim de semana ou em feriado. O cliente realiza a transação em um momento, mas o registro administrativo pode ser concluído posteriormente. Por isso, uma compra feita antes do fechamento pode aparecer no ciclo seguinte, sem que isso indique necessariamente um erro.
Para conferir uma situação assim, compare a data do pedido ou comprovante, a data de processamento exibida pelo cartão e o período da fatura. Se o lançamento não estiver no documento esperado, verifique primeiro a fatura seguinte.
Como interpretar os lançamentos da fatura
A lista de lançamentos mostra as movimentações atribuídas ao cartão. Cada linha pode representar uma compra à vista, uma parcela, uma autorização pendente, um crédito, um estorno, uma tarifa ou outro ajuste. A descrição do emissor deve ser analisada junto do valor, da data e do status.
Compras à vista e lançamentos pendentes
Uma compra à vista costuma aparecer com o valor correspondente à transação feita naquele estabelecimento. Já um lançamento pendente pode ser apenas uma autorização provisória ou uma operação que ainda não foi confirmada. Em alguns casos, o valor pendente é substituído por um lançamento definitivo; em outros, desaparece sem gerar cobrança.
Não é recomendável contar uma autorização pendente como se fosse uma segunda compra antes de verificar o status. Se aparecerem duas linhas semelhantes, compare a descrição, o valor e a indicação de pendência. A duplicidade só deve ser considerada depois dessa conferência.
Como reconhecer uma compra parcelada
Compras parceladas costumam apresentar uma indicação como “02/06”, que geralmente significa segunda parcela de um total de seis. O padrão pode variar entre emissores, mas a numeração permite acompanhar a continuidade da contratação.
Em uma compra hipotética de R$ 600,00 dividida em seis parcelas iguais, cada fatura poderia apresentar R$ 100,00, com indicações sucessivas de “01/06”, “02/06” e assim por diante. O valor total da compra não deve ser somado novamente em cada ciclo; em cada fatura aparece apenas a parcela correspondente, salvo alterações previstas ou ajustes posteriores.
Ao identificar uma parcela, confira:
- número da parcela e quantidade total;
- valor cobrado no ciclo;
- data e descrição da compra original;
- eventual indicação de juros ou condições específicas;
- possíveis cancelamentos, devoluções ou antecipações.
Duas compras no mesmo estabelecimento podem gerar parcelas diferentes. Por isso, não considere automaticamente que dois lançamentos parecidos são duplicados. Compare também o valor, a data e a numeração da parcela.
Estornos, créditos e ajustes
O estorno é a reversão total ou parcial de uma cobrança. Ele pode ocorrer após cancelamento, devolução ou correção de uma transação. O crédito também pode reduzir o saldo, mas sua origem pode ser uma devolução, uma correção ou outra operação prevista pelo emissor.
O termo ajuste é mais amplo. Ele pode representar uma correção que aumenta ou reduz o saldo, dependendo da descrição e do sinal utilizado. A palavra isolada não permite concluir qual foi o efeito financeiro da operação.
Considere uma compra hipotética de R$ 240,00 cancelada depois do fechamento. A fatura pode mostrar a compra original e, mais tarde, um crédito de R$ 240,00. A presença das duas linhas não significa que o cliente pagará R$ 480,00. O crédito pode compensar a cobrança, desde que tenha sido reconhecido e esteja refletido no saldo atualizado.
Quando o crédito é lançado após a emissão da fatura, ele pode reduzir o saldo em aberto ou aparecer como crédito para um ciclo posterior, conforme o procedimento do emissor. Para entender o efeito, consulte o saldo atualizado e a descrição detalhada.
Quando o nome do estabelecimento é diferente
O nome exibido na fatura pode corresponder à razão empresarial, ao intermediador do pagamento, à empresa responsável pela cobrança ou a uma descrição abreviada. Em marketplaces, carteiras digitais e serviços por assinatura, o nome visto no cartão nem sempre é igual ao nome comercial apresentado ao consumidor.
Para conferir a origem do lançamento, compare o conjunto de informações:
- valor cobrado;
- data aproximada;
- nome ou descrição completa;
- pedido, recibo ou nota;
- cidade ou país, quando disponível;
- cartão utilizado;
- eventual intermediador indicado no comprovante.
Uma cobrança com nome diferente pode ser legítima quando valor e data coincidem com um pedido verificável. Porém, não reconheça automaticamente o lançamento apenas pela aparência do nome. Se não houver correspondência, anote os dados e utilize o canal oficial do emissor para pedir orientação sobre a contestação.
Valor total, pagamento mínimo e encargos
Como localizar o valor total
O valor total costuma aparecer em destaque no resumo, próximo da data de vencimento. Ele representa a cobrança consolidada do ciclo, mas pode ser alterado por pagamentos, créditos, estornos e ajustes reconhecidos posteriormente.
Não confunda o total da fatura com o limite utilizado. O limite utilizado pode incluir parcelas futuras ou operações que ainda não aparecem integralmente na fatura fechada. Da mesma forma, o saldo disponível indica uma posição do limite, não o valor necessário para quitar a cobrança.
Uma forma simples de conferir é comparar o total do resumo com a composição dos lançamentos. Some os itens que aumentam o saldo e subtraia os créditos, estornos e pagamentos efetivamente reconhecidos. Essa comparação deve usar apenas o mesmo ciclo e o mesmo status.
O que significa o pagamento mínimo
O pagamento mínimo é a menor quantia indicada pelo emissor para a fatura, conforme as regras do cartão. Ele não equivale ao pagamento total. Quando o titular paga apenas uma parte, o saldo restante pode permanecer sujeito às condições financeiras previstas no contrato, além de aparecer em cobranças posteriores.
Suponha uma fatura com total de R$ 1.240,00 e pagamento mínimo de R$ 186,00. Pagar R$ 186,00 não significa que os R$ 1.240,00 foram quitados. A diferença deve ser verificada no aplicativo e na própria fatura, que pode apresentar informações sobre saldo restante e encargos aplicáveis.
Antes de escolher uma forma de pagamento, leia as condições apresentadas pelo emissor. O impacto de um pagamento parcial depende do cartão, do contrato e da situação da fatura. Este conteúdo explica os campos do documento, mas não substitui a consulta às informações específicas do seu emissor.
Como identificar juros, multas e tarifas
Encargos podem aparecer em áreas chamadas “encargos”, “financiamento”, “serviços”, “tarifas” ou nomes semelhantes. Eles não são necessariamente compras em estabelecimentos. Podem estar relacionados a saldo pendente, pagamento após o vencimento, serviço contratado ou outro item discriminado no documento.
Observe a descrição, o período de referência, o valor e o sinal do lançamento. Entre os termos que podem aparecer estão:
- juros ou encargos financeiros;
- multa ou mora, quando aplicável;
- tarifa relacionada a um serviço;
- imposto ou valor discriminado na operação;
- ajuste de cobrança anterior;
- crédito ou reversão de encargo.
A presença de um encargo não permite concluir, sozinha, que ele está correto ou incorreto. Se a descrição não for clara, consulte o detalhamento da fatura e as condições vigentes do cartão. Persistindo a dúvida, utilize o atendimento oficial e guarde o protocolo.
Como saber se um pagamento foi abatido
O comprovante demonstra que uma operação foi realizada, mas o abatimento pode depender do tempo de processamento. No aplicativo, procure indicações como “pagamento recebido”, “processando”, “baixado”, “pago” ou outra expressão equivalente.
Compare o valor pago, a data, a forma de pagamento e o status da fatura. Se a fatura ainda mostrar o valor original, pode ser que o reconhecimento esteja pendente ou que o pagamento tenha sido destinado a outro documento. Evite fazer um segundo pagamento antes de confirmar a situação.
Em um pagamento parcial, confira quanto permaneceu pendente e se houve alteração na composição da cobrança. Pagamentos, créditos e estornos podem aparecer em linhas separadas, portanto não basta apagar mentalmente a compra original. O saldo atualizado é a referência para verificar o efeito da operação.
Um método prático para conferir a fatura antes do vencimento
1. Confirme o período e o status
Comece verificando o intervalo da fatura e identificando se ela está aberta, fechada, paga ou em processamento. Essa etapa evita misturar uma cobrança já consolidada com movimentações do ciclo seguinte.
Se a tela mostrar mais de um cartão, confirme também qual cartão e qual titular estão associados aos lançamentos. Cartões adicionais podem fazer parte do mesmo resumo e aumentar o total da fatura.
2. Localize fechamento, vencimento e valor total
Depois, confira a data de fechamento, a data de vencimento e o valor total. Leia esses três dados em conjunto. O fechamento delimita o ciclo; o vencimento informa o prazo de pagamento; o total mostra a cobrança consolidada, sujeito a atualizações reconhecidas pelo emissor.
3. Separe lançamentos por categoria
Organize mentalmente ou em uma anotação os lançamentos em grupos: compras à vista, parcelas, pendências, créditos, estornos, pagamentos, tarifas e encargos. Essa separação evita comparar itens de naturezas diferentes como se todos fossem compras comuns.
Uma fatura hipotética pode ter R$ 420,00 em compras recentes, R$ 180,00 em parcelas, R$ 40,00 em crédito e R$ 12,00 em encargos. A composição não deve ser interpretada sem observar o sinal de cada item e o total apresentado no resumo.
4. Compare os lançamentos com os comprovantes
Para cada compra, procure um pedido, recibo, nota, comprovante ou registro equivalente. Compare valor, data aproximada, cartão e estabelecimento. Se o nome for diferente, procure informações sobre intermediadores ou empresas responsáveis pelo recebimento.
Compras sem correspondência devem ser separadas das compras já identificadas. Registre a descrição completa, o valor, a data e o cartão relacionado. Essa organização facilita o contato com o emissor e evita contestar por engano uma operação que apenas aparece com outra identificação.
5. Confira créditos, pagamentos e ajustes
Depois de relacionar os lançamentos, verifique se os créditos, estornos e pagamentos foram considerados no saldo. Um crédito pode ter sido lançado depois da emissão da fatura e ainda não aparecer no documento original.
Compare o valor da fatura baixada, o saldo atualizado e o histórico de pagamentos. Se houver diferença, procure uma linha que explique o acréscimo ou a redução. Não faça a conferência apenas pela soma visual de números, pois os sinais e os status alteram o resultado.
6. Programe o pagamento com os dados atualizados
Quando decidir pagar o total, utilize o valor atualizado indicado pelo emissor e confira o vencimento. Se houver pagamento parcial ou outra condição, leia as informações apresentadas antes de confirmar a operação.
Após o pagamento, salve o comprovante e acompanhe o status da fatura. O registro pode aparecer inicialmente como processando. Se o saldo não for atualizado dentro do prazo informado pelo emissor, entre em contato pelo canal oficial e apresente os dados da operação.
Perguntas frequentes sobre a leitura da fatura
Por que uma compra feita hoje aparece na próxima fatura?
Isso pode acontecer porque a compra foi realizada depois do fechamento ou porque o estabelecimento e o emissor concluíram o processamento posteriormente. A data do pedido não é o único critério utilizado para definir o ciclo. Verifique a data de lançamento e a fatura seguinte antes de concluir que houve um problema.
É possível pagar uma compra antes de a fatura fechar?
Depende dos recursos oferecidos pelo emissor. Algumas instituições permitem antecipar um saldo, fazer um pagamento avulso ou quitar uma fatura em aberto; outras aplicam o pagamento ao saldo geral do cartão. A operação pode não retirar a compra da lista nem alterar a data de fechamento.
Antes de confirmar, confira a tela de pagamento para saber a qual saldo o valor será aplicado. Depois, acompanhe o comprovante e o status atualizado.
Por que o valor da fatura não é igual à soma das compras recentes?
A fatura pode incluir parcelas de compras anteriores, encargos, tarifas, cartões adicionais, créditos, estornos e pagamentos. Também pode mostrar compras pendentes que ainda não fazem parte do total consolidado. Para comparar os valores, use o mesmo período e considere o efeito de cada lançamento no saldo.
O que acontece com uma compra parcelada depois da primeira parcela?
As parcelas seguintes costumam aparecer em faturas posteriores com numeração progressiva, como “02/06” ou “03/06”. O valor total da compra não é repetido em cada mês; normalmente entra apenas a parcela correspondente. Cancelamentos, devoluções, antecipações e ajustes podem modificar essa sequência.
Como conferir uma cobrança que não reconheço?
Verifique primeiro se ela está pendente ou efetivada. Depois compare valor, data, descrição, cartão, pedidos, assinaturas e compras feitas por cartões adicionais. O nome pode corresponder a um intermediador ou à razão empresarial.
Se a cobrança continuar sem correspondência, anote todas as informações, guarde os comprovantes e procure o canal oficial do emissor para solicitar orientação e, se necessário, contestar o lançamento. Evite fornecer dados do cartão em contatos não confirmados.
Conclusão: leia a fatura na ordem correta
Saber como ler a fatura do cartão fica mais simples quando o documento é analisado por etapas. Primeiro, confirme o período e o status. Depois, verifique fechamento, vencimento e valor total. Em seguida, examine os lançamentos, diferenciando compras, parcelas, pendências, créditos, estornos e encargos. Por fim, confira o saldo atualizado e o pagamento registrado.
Essa sequência reduz o risco de somar compras em aberto ao valor da fatura fechada, interpretar uma parcela como uma nova compra ou ignorar um crédito que já alterou o saldo. Também ajuda a identificar rapidamente o que está confirmado e quais lançamentos ainda precisam de esclarecimento.
Antes do vencimento, mantenha os comprovantes e confira qualquer cobrança que não tenha correspondência clara. Quando a dúvida persistir, utilize o aplicativo, a fatura detalhada e os canais oficiais do emissor. Com uma rotina de conferência consistente, a fatura deixa de ser uma lista confusa de números e passa a funcionar como um registro organizado das movimentações do cartão.