Como aumentar o score de crédito é uma dúvida comum entre consumidores que desejam melhorar as chances de aprovação em produtos financeiros. Embora pagar as contas em dia seja essencial, a pontuação não funciona como uma recompensa automática a cada pagamento. O score é calculado a partir do conjunto de informações disponíveis, e sua evolução pode ocorrer de maneira gradual, com períodos de estabilidade ou pequenas oscilações.
Por isso, não existe uma atitude isolada capaz de garantir determinado número ou aumento imediato. A estratégia mais segura é construir um histórico financeiro coerente: manter os compromissos em dia, evitar o excesso de dívidas, acompanhar os dados cadastrais e usar o crédito de acordo com a capacidade real de pagamento.
Por que o score não aumenta de forma automática
O score de crédito é uma estimativa baseada em informações disponíveis sobre o comportamento financeiro de uma pessoa. Cada empresa responsável pela pontuação utiliza seus próprios modelos, critérios e bases de dados. Por esse motivo, a mesma pessoa pode encontrar resultados diferentes em plataformas distintas.
O pagamento pontual ajuda a evitar novos registros negativos, mas não representa uma quantidade fixa de pontos adicionada todos os meses. O modelo pode analisar a recência, a frequência e a consistência dos registros, além de outras informações relacionadas ao histórico de crédito.
O pagamento em dia é importante, mas não garante uma alta específica
Pagar uma conta ou fatura até o vencimento é uma atitude positiva porque reduz o risco de atraso e ajuda a preservar a regularidade do histórico. No entanto, esse comportamento não garante uma elevação imediata nem permite prever quantos pontos serão acrescentados.
Imagine uma pessoa que acabou de regularizar uma pendência e passou a cumprir todos os compromissos no prazo. Essa mudança é relevante, mas o modelo ainda pode dispor de poucas informações recentes para avaliar se o novo padrão será mantido. Em alguns casos, a pontuação pode subir; em outros, permanecer estável por algum tempo.
O mais importante é não interpretar a ausência de mudança imediata como prova de que o esforço não está funcionando. A consistência precisa ser observada ao longo de vários ciclos, e não apenas depois de um pagamento específico.
O passado recente pode continuar influenciando a avaliação
A regularização de uma dívida resolve a obrigação conforme as condições combinadas, mas não transforma todo o histórico anterior em um registro positivo de um dia para o outro. Eventos passados podem continuar fazendo parte das informações disponíveis pelo período previsto nas regras aplicáveis.
Isso explica por que duas pessoas com pagamentos recentes igualmente pontuais podem apresentar scores diferentes. Uma pode ter um histórico mais longo e estável, enquanto a outra ainda está construindo referências de comportamento. A diferença não significa que a segunda pessoa esteja adotando medidas inúteis; apenas indica que os perfis possuem informações distintas.
Oscilações não significam necessariamente retrocesso
O score pode subir, cair ou permanecer igual mesmo quando não houve uma mudança evidente na rotina financeira. Os dados podem ser atualizados em momentos diferentes, e cada modelo pode interpretar as informações de maneira própria.
Uma pequena queda, por si só, não é motivo para contratar um novo produto financeiro ou solicitar vários aumentos de limite. Antes de tomar qualquer decisão, é mais prudente verificar se houve alteração no histórico, novas consultas associadas a pedidos de crédito, atualização de uma dívida ou alguma inconsistência cadastral.
O que pode influenciar a evolução do score de crédito
A evolução da pontuação depende da combinação de informações analisadas pelo modelo utilizado. Nem todos os fatores têm o mesmo peso, e alguns dados podem ser considerados por uma empresa, mas não por outra. Ainda assim, determinados aspectos costumam ser relevantes para compreender por que o score pode variar.
| Aspecto observado | Como pode afetar a análise | Atitude recomendada |
|---|---|---|
| Histórico de pagamentos | Atrasos recentes ou recorrentes podem prejudicar a percepção de regularidade. | Organizar vencimentos e evitar novas pendências. |
| Compromissos financeiros | Muitas parcelas e obrigações podem indicar maior pressão sobre o orçamento. | Calcular o custo total antes de assumir uma nova dívida. |
| Busca por crédito | Várias solicitações em curto período podem ser interpretadas de forma diferente conforme o modelo. | Solicitar crédito somente quando houver necessidade real. |
| Dados cadastrais | Informações incorretas podem dificultar comunicações e análises administrativas. | Manter os dados verdadeiros e atualizados nos canais oficiais. |
| Tempo de histórico | Um histórico curto oferece menos referências sobre o comportamento financeiro. | Manter uma rotina estável, sem contratar crédito apenas para criar registros. |
Histórico de pagamentos e registros de atraso
O histórico de pagamentos mostra como os compromissos foram administrados ao longo do tempo. Podem ser considerados a existência de atrasos, a frequência desses eventos, a atualidade das ocorrências e a regularidade observada posteriormente.
Um atraso isolado não deve ser interpretado necessariamente da mesma forma que uma sequência de parcelas vencidas. Da mesma maneira, uma dívida regularizada representa uma situação diferente daquela de um débito que continua pendente. A quitação é importante, mas os pagamentos posteriores também ajudam a demonstrar a continuidade da mudança.
Os registros positivos disponíveis podem contribuir para uma avaliação mais completa, mas não funcionam como pontos fixos adicionados automaticamente. O resultado depende do conjunto de informações que o modelo consegue consultar.
Nível de endividamento e uso do limite
O volume de compromissos assumidos pode influenciar a análise de crédito, especialmente quando há muitas parcelas, faturas elevadas e diferentes obrigações concentradas no mesmo período. Mesmo sem atrasos, um orçamento muito comprometido pode reduzir a capacidade de lidar com despesas inesperadas.
O uso elevado do limite do cartão também merece atenção. Não há um percentual único que garanta aumento ou proteção do score em todos os modelos, mas manter o cartão constantemente próximo do limite pode indicar dependência elevada desse recurso e dificultar o controle financeiro.
Considere um cartão com limite de R$ 4.000 e faturas recorrentes próximas desse valor. Se o consumidor paga em dia, não há atraso por causa desse comportamento. Ainda assim, a concentração de gastos pode deixar pouca margem para despesas essenciais e comprometer os meses seguintes, principalmente quando existem compras parceladas.
Ter um limite alto não significa possuir renda adicional. O limite é uma autorização de compra sujeita a pagamento futuro, enquanto a renda é o recurso usado para quitar as obrigações. Confundir esses conceitos pode levar ao aumento do endividamento.
Tempo de relacionamento com o mercado de crédito
Um histórico mais longo oferece mais informações sobre diferentes períodos de uso e pagamento do crédito. Quem começou a utilizar cartão ou outros produtos recentemente pode ter uma pontuação diferente de alguém com vários anos de registros, mesmo sem apresentar atrasos.
Um histórico curto não é automaticamente negativo. Ele apenas oferece menos referências para a avaliação. Com o tempo, pagamentos regulares e compromissos administráveis podem formar um retrato mais consistente do comportamento financeiro.
Isso não significa que seja necessário contratar empréstimos, cartões ou financiamentos sem necessidade. Assumir uma dívida apenas para tentar aumentar o score pode prejudicar o orçamento. O objetivo deve ser administrar bem os produtos que já fazem sentido para a realidade da pessoa.
Consultas e solicitações de crédito
A consulta feita pelo próprio consumidor para acompanhar suas informações não deve ser confundida automaticamente com uma análise realizada por uma instituição durante um pedido de cartão, empréstimo ou aumento de limite.
Solicitações repetidas em várias instituições, especialmente em um intervalo curto, podem gerar registros de busca por crédito. O efeito depende do modelo de pontuação e não pode ser atribuído a cada consulta de maneira automática. Ainda assim, fazer vários pedidos sem planejamento tende a aumentar a complexidade financeira e torna mais difícil compreender a origem de eventuais oscilações.
O ideal é solicitar crédito quando houver uma necessidade concreta, depois de comparar condições e verificar se a prestação cabe no orçamento. Consultar as próprias informações para acompanhar a situação financeira é uma prática diferente e pode ajudar na organização.
Hábitos que ajudam a melhorar o score com consistência
Para melhorar o score de forma sustentável, o foco deve estar na repetição de decisões financeiras responsáveis. O objetivo não é provocar uma alta imediata, mas reduzir novos sinais negativos e construir um histórico mais estável.
Pagar contas e faturas até o vencimento
Manter os pagamentos em dia é uma das principais medidas para preservar a regularidade do histórico. O benefício não está em pagar muitos dias antes, mas em garantir que a obrigação seja quitada conforme as condições contratadas.
Uma rotina simples pode incluir um calendário com datas de vencimento, valor previsto e forma de pagamento. Se o consumidor utiliza débito automático, deve verificar se há saldo suficiente e se a transação foi concluída. Um pagamento agendado que não se concretiza pode deixar a obrigação pendente.
Antecipar uma fatura pode ajudar a evitar esquecimentos, mas não garante pontos extras. O resultado depende do conjunto analisado pelo modelo.
Manter os dados cadastrais corretos
Telefone, endereço, e-mail, profissão e faixa de renda devem refletir a situação atual quando esses dados forem solicitados pelas instituições. Informações corretas facilitam a comunicação sobre faturas, contratos e eventuais alterações na conta.
O cadastro atualizado não funciona como uma pontuação adicionada automaticamente. Ainda assim, dados antigos podem dificultar o recebimento de avisos importantes ou gerar divergências administrativas.
A atualização deve ser feita diretamente nos canais oficiais. Não é recomendável informar uma renda maior do que a real, alterar dados para tentar obter mais limite ou preencher formulários com informações imprecisas.
Organizar o orçamento antes de assumir parcelas
Um orçamento eficiente deve mostrar quanto entra, quando o dinheiro fica disponível e quais compromissos vencem em cada período. Também é importante incluir despesas variáveis, como alimentação, transporte, cuidados pessoais e gastos imprevistos.
Suponha que uma pessoa receba R$ 3.000 por mês e já tenha R$ 1.200 em compromissos fixos. Antes de assumir uma nova prestação, ela precisa considerar as demais despesas e verificar se ainda haverá margem suficiente. Uma parcela aparentemente pequena pode se tornar difícil de pagar quando somada a outras obrigações.
As compras parceladas devem ser incluídas no planejamento dos meses seguintes. O valor de uma compra de R$ 900 dividido em seis vezes é de R$ 150 por mês, mas representa uma obrigação que continuará ocupando espaço no orçamento por seis ciclos.
Usar o cartão dentro da capacidade de pagamento
O cartão de crédito deve ser tratado como uma forma de pagamento, não como renda extra. O limite aprovado pela instituição mostra quanto pode ser utilizado dentro das regras do produto, mas não indica quanto o consumidor pode gastar sem comprometer o orçamento.
Antes de uma compra, é importante somar as parcelas já existentes, verificar a fatura em aberto e estimar o valor dos próximos vencimentos. Também convém acompanhar as compras antes do fechamento para evitar surpresas.
Pagar a fatura integralmente até o vencimento, quando isso cabe no orçamento, reduz a possibilidade de financiar o saldo. Se o valor total não puder ser quitado, a pessoa deve interromper compras não essenciais, analisar as condições oferecidas pela instituição e evitar assumir novas obrigações sem conhecer o custo total.
Como usar o cartão de crédito sem prejudicar a organização financeira
O cartão pode ser útil para concentrar pagamentos e acompanhar despesas, mas seu uso precisa estar alinhado com a renda disponível. A pontuação não deve ser o único motivo para escolher como utilizar o produto.
Entenda a diferença entre limite disponível e valor comprometido
O limite disponível é o valor que ainda pode ser utilizado. Já o valor comprometido corresponde às compras lançadas e às parcelas futuras que ocupam parte do crédito. Observar apenas o limite livre pode criar uma falsa sensação de capacidade financeira.
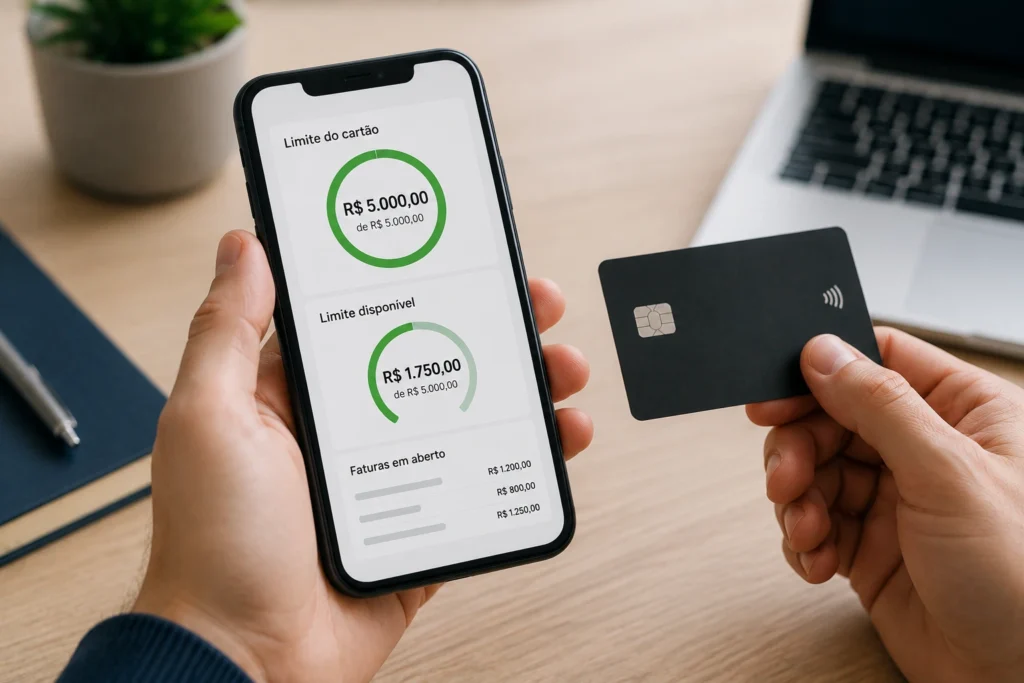
Em um cartão com limite de R$ 5.000, por exemplo, compras no valor de R$ 3.500 podem deixar aproximadamente R$ 1.500 disponíveis, conforme as regras da instituição e os pagamentos realizados. Mesmo que a fatura esteja em dia, o consumidor precisa verificar se os compromissos futuros cabem na renda.
Não existe uma proporção universal de utilização do limite que garanta determinada pontuação. O cuidado mais seguro é manter os gastos compatíveis com as despesas essenciais e com a capacidade de quitar as faturas.
Tenha cuidado ao pagar apenas parte da fatura
O pagamento parcial não encerra a obrigação. O saldo restante pode ser financiado conforme as condições previstas no contrato, com encargos que aumentam o valor devido. A pessoa deve consultar as taxas, os prazos e o custo total antes de aceitar qualquer modalidade de financiamento.
Uma fatura de R$ 1.000 parcialmente paga pode resultar, no ciclo seguinte, em uma combinação de saldo remanescente, encargos e novas compras. Se esse padrão se repetir, a dívida pode ocupar uma parcela cada vez maior da renda.
O pagamento parcial não equivale automaticamente a um registro negativo de atraso, mas pode aumentar a pressão financeira e dificultar o cumprimento das próximas obrigações. Se o consumidor deixar de pagar os valores previstos, poderá haver consequências no histórico.
Evite solicitar vários cartões em pouco tempo
Abrir diversos cartões apenas para tentar aumentar o score não é uma estratégia confiável. Cada produto adicional exige controle de faturas, limites, vencimentos e condições contratuais. O excesso de contas pode aumentar a chance de esquecimento e comprometer a organização.
Antes de solicitar um novo cartão, verifique se o produto atual atende à necessidade e se o limite já utilizado está sob controle. Um novo cartão só deve ser considerado quando houver finalidade concreta, condições de acompanhamento e espaço no orçamento.
Como acompanhar a evolução do score
Acompanhar a pontuação pode ajudar o consumidor a entender mudanças no perfil, mas a consulta deve ser feita com equilíbrio. Verificar o score várias vezes no mesmo dia não costuma oferecer uma explicação nova para pequenas variações.
Compare resultados em períodos razoáveis
Uma rotina mensal ou outro intervalo adequado à organização pessoal pode ser suficiente para acompanhar a tendência geral. É útil anotar a data da consulta e observar se houve mudanças nos compromissos, no cadastro ou nas solicitações de crédito.
Uma pequena diferença entre duas consultas próximas não prova que houve uma alteração importante no comportamento financeiro. Os dados podem ter sido atualizados em horários diferentes ou refletir informações distintas.
Confira os registros após quitar uma dívida
Depois de regularizar uma pendência, guarde o comprovante, o acordo e a confirmação de pagamento. Esses documentos podem ser necessários caso apareça alguma divergência.
Se uma obrigação continuar indicada como pendente depois da regularização, o consumidor deve procurar a instituição responsável pelos canais oficiais e solicitar a correção conforme o procedimento disponível. A solicitação deve conter informações verdadeiras e documentos compatíveis.
A quitação resolve a obrigação, mas não garante que o score subirá imediatamente nem apaga todo o histórico relacionado ao atraso. A atualização pode depender da comunicação entre a instituição, a base de dados e o modelo de pontuação.
Não tome decisões impulsivas depois de uma oscilação
Uma queda pequena não deve levar automaticamente à contratação de empréstimos, abertura de cartões ou pedidos de aumento de limite. Antes de agir, verifique se houve mudança recente nos dados e se existe algum registro incorreto.
Da mesma forma, uma alta pontual não significa que a pontuação continuará subindo na mesma proporção. O indicador deve ser acompanhado junto com o orçamento, as dívidas e a regularidade dos pagamentos.
Perguntas frequentes sobre como aumentar o score de crédito
É possível aumentar o score rapidamente?
O score pode mudar depois de uma atualização relevante, como a correção de um dado ou a regularização de uma pendência. No entanto, não existe método garantido para obter uma alta rápida. A evolução depende das informações disponíveis, do histórico e do modelo utilizado.
Desconfie de promessas de aumento garantido mediante pagamento, contratação de crédito ou abertura de vários produtos. Nenhuma empresa pode assegurar uma pontuação específica apenas com base em uma ação isolada.
Pagar a fatura antes do vencimento aumenta o score?
Não há garantia de aumento específico por antecipar o pagamento. O principal benefício é reduzir o risco de atraso e manter a obrigação regular, desde que a transação seja concluída corretamente.
Ter vários cartões ajuda a aumentar a pontuação?
Não. A quantidade de cartões não garante uma pontuação maior. O mais importante é conseguir acompanhar as faturas, controlar os gastos e pagar os compromissos no prazo.
Consultar o próprio score reduz a pontuação?
A consulta feita pelo próprio consumidor para acompanhar sua situação não deve ser confundida automaticamente com uma solicitação de crédito. O cuidado maior está nos pedidos repetidos de cartões, empréstimos ou aumentos de limite, que podem gerar registros associados à busca por crédito conforme o modelo utilizado.
Quanto tempo leva para o score refletir o pagamento de uma dívida?
Não existe um prazo único. A atualização depende da comunicação da instituição responsável, da base consultada e do modelo de pontuação. Após o pagamento, acompanhe o registro pelos canais oficiais e guarde os comprovantes.
A consistência é mais importante do que uma solução imediata
Melhorar o score de crédito é um processo baseado em hábitos sustentáveis. Pagar compromissos em dia, controlar o cartão, evitar dívidas desnecessárias e manter os dados corretos formam uma base mais confiável do que tentar provocar uma alta isolada.
O score pode permanecer estável mesmo quando a pessoa está adotando boas práticas. Isso não invalida a mudança. A avaliação precisa considerar a trajetória ao longo do tempo, e não apenas o resultado de uma consulta.
O melhor caminho é tomar decisões financeiras que continuem possíveis nos meses seguintes. A pontuação é apenas um indicador; a prioridade deve ser preservar o equilíbrio do orçamento e evitar novos atrasos. Com uma rotina organizada e crédito utilizado com responsabilidade, o histórico tende a se tornar mais consistente, sem depender de promessas de resultados rápidos ou garantidos.