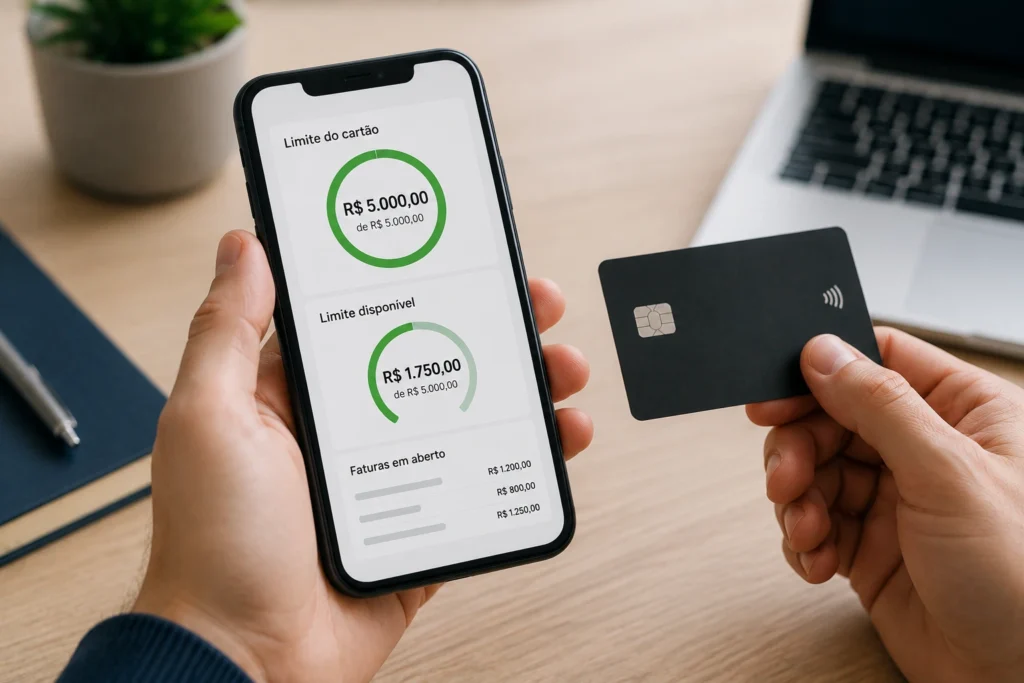
Entender por que o limite disponível do cartão não é igual ao limite total ajuda a evitar compras recusadas e dúvidas ao consultar o aplicativo do banco. Embora os dois valores estejam relacionados à mesma linha de crédito, eles representam informações diferentes: o limite total indica o teto concedido pela instituição, enquanto o limite disponível mostra quanto desse crédito ainda pode ser utilizado naquele momento. Compras já realizadas, parcelas futuras, autorizações temporárias, pré-autorizações e outros lançamentos podem fazer com que esses números sejam diferentes.
Por que o limite disponível é diferente do limite total do cartão?
A diferença normalmente ocorre porque parte do limite total já está comprometida. Quando uma compra é aprovada no cartão, o valor correspondente pode reduzir o limite disponível mesmo antes de aparecer definitivamente na fatura. Dependendo das regras da instituição financeira, compras parceladas, transações pendentes e valores temporariamente bloqueados também podem ocupar parte da linha de crédito.
Por exemplo, imagine um cartão com limite total de R$ 5.000. Se R$ 1.200 estiverem comprometidos com compras e outras transações consideradas pela administradora, o aplicativo poderá mostrar aproximadamente R$ 3.800 como limite disponível. Esse exemplo é apenas ilustrativo, pois cada emissor pode apresentar e calcular essas informações de maneira diferente.
Também é importante observar que limite não deve ser confundido com dinheiro disponível em conta. O cartão oferece uma linha de crédito que deverá ser paga posteriormente, conforme as condições da fatura e do contrato.
O que significa limite total do cartão?
O limite total é o valor máximo da linha de crédito que a instituição disponibiliza ao titular do cartão em determinado momento. Ele pode ser definido a partir dos critérios internos do emissor, que podem considerar informações cadastrais, relacionamento com a instituição, histórico de pagamentos e outros elementos utilizados na análise de crédito.
Esse valor não precisa permanecer igual para sempre. A instituição pode realizar novas análises e, conforme suas políticas e as condições previstas no contrato, oferecer alterações no limite. Em alguns bancos, o próprio cliente também pode solicitar aumento ou redução pelo aplicativo ou pelos canais de atendimento.
Ter um limite total de R$ 10.000, por exemplo, não significa necessariamente que os R$ 10.000 estejam livres para uma nova compra. Se parte dessa linha já estiver comprometida, será necessário consultar o limite disponível.
O que significa limite disponível?
O limite disponível representa a parcela da linha de crédito que ainda está livre para novas transações naquele momento. Por isso, esse número tende a mudar com muito mais frequência do que o limite total.
Quando uma compra é aprovada, o limite disponível pode diminuir rapidamente. Quando ocorre o pagamento da fatura, cancelamento de determinada compra ou liberação de uma pré-autorização, parte do limite pode voltar a ficar disponível. O momento exato dessa atualização depende do processamento da operação e das regras da instituição emissora.
Por esse motivo, para saber se existe margem suficiente para uma nova compra, normalmente faz mais sentido consultar o limite disponível apresentado pelo emissor do cartão.
Principais motivos para o limite disponível ficar menor
Não existe uma única causa para a diferença entre limite total e disponível. Diversas movimentações podem comprometer temporária ou definitivamente uma parcela da linha de crédito.
| Situação | Possível efeito no limite disponível | O que observar |
|---|---|---|
| Compra aprovada | Pode reduzir o limite disponível | Confira o lançamento no aplicativo ou na fatura |
| Compra parcelada | Pode comprometer o limite conforme a regra do emissor | Consulte como seu banco trata compras parceladas |
| Transação pendente | Pode ocupar parte do limite temporariamente | Aguarde o processamento ou consulte o emissor |
| Pré-autorização | Pode bloquear temporariamente determinado valor | É comum em hotéis e locadoras de veículos |
| Pagamento da fatura | Pode recompor o limite após o processamento | O prazo varia conforme banco e forma de pagamento |
| Compra cancelada ou estornada | Pode devolver limite após o processamento | A liberação nem sempre acontece imediatamente |
Compras que ainda estão sendo processadas
Uma transação pode ser autorizada antes de aparecer definitivamente na fatura. Durante esse intervalo, o emissor pode reservar o valor necessário para a compra e reduzir o limite disponível.
Essa situação explica por que, algumas vezes, o aplicativo mostra um limite menor mesmo quando o consumidor ainda não consegue localizar uma compra correspondente entre os lançamentos definitivamente processados.
A forma como operações pendentes são identificadas varia entre instituições. Alguns aplicativos apresentam descrições como “compra em processamento”, “lançamento pendente” ou expressão semelhante.
Compras parceladas também podem comprometer o limite
As compras parceladas são outra fonte frequente de dúvidas. Não é seguro presumir que somente o valor da parcela do mês será considerado para determinar o limite disponível.
Dependendo das regras do cartão, uma compra parcelada pode comprometer o limite considerando o valor total da operação, com a recomposição acontecendo progressivamente conforme os pagamentos são processados. Como existem diferenças entre emissores e produtos, a informação apresentada no aplicativo e as condições contratuais do cartão devem ser usadas como referência.
Assim, uma compra de R$ 2.400 dividida em 12 parcelas de R$ 200 não significa necessariamente que apenas R$ 200 serão descontados inicialmente do limite disponível.
Pré-autorizações e valores temporariamente bloqueados
Algumas empresas utilizam pré-autorizações para reservar temporariamente uma parte do limite do cartão. Essa prática pode aparecer, por exemplo, em determinadas hospedagens e locações de veículos.
Em uma pré-autorização, determinado valor pode ficar temporariamente indisponível sem representar necessariamente uma cobrança definitiva naquele momento. Após a conclusão do serviço e o processamento correspondente, a retenção pode ser ajustada ou liberada.
O prazo para essa liberação não é universal. Ele depende do estabelecimento, da rede de pagamentos, do emissor e das características da operação. Por isso, não é recomendável considerar um número específico de dias como regra para todos os cartões.
Cancelamentos e estornos ainda não processados
Cancelar uma compra também não significa necessariamente recuperar o limite no mesmo instante. O estabelecimento precisa encaminhar a operação correspondente e os sistemas envolvidos precisam processá-la.
Enquanto isso não acontece, o valor pode continuar comprometendo a linha de crédito. O tempo de atualização varia conforme a situação.
Se uma compra já foi cancelada pelo estabelecimento, mas o limite continua comprometido por um período considerado excessivo, vale acompanhar o aplicativo e consultar o emissor do cartão para verificar o status da transação.
Encargos e outros lançamentos previstos no contrato
Determinados lançamentos relacionados ao cartão também podem afetar o saldo da fatura e, conforme a forma de contabilização utilizada pelo emissor, refletir no limite disponível.
As condições variam bastante entre produtos. Por isso, em vez de presumir que determinado encargo sempre será lançado ou que reduzirá o limite de uma forma específica, o ideal é verificar a fatura e as condições do cartão.
Por que o limite não volta imediatamente depois de pagar a fatura?
Uma dúvida comum surge quando o cliente paga a fatura e espera que o limite seja liberado imediatamente. Em algumas situações a atualização pode ser rápida, mas isso não deve ser considerado uma regra universal.
O pagamento precisa ser identificado e processado pela instituição. O prazo pode variar de acordo com o banco, o horário da operação, o meio utilizado para pagamento e outros fatores operacionais.
Por exemplo, um pagamento realizado dentro do próprio aplicativo do emissor pode ter um fluxo diferente daquele efetuado por outro canal. O prazo correto deve ser consultado diretamente nas informações fornecidas pela instituição responsável pelo cartão.
Se o pagamento já constar como recebido e o limite continuar diferente do esperado, é útil verificar se existem compras parceladas, transações pendentes, pré-autorizações ou outros valores comprometendo a linha de crédito.
Como conferir o que está consumindo seu limite disponível
Quando os números parecem não fechar, uma conferência organizada costuma ajudar a identificar a origem da diferença. O primeiro passo é verificar o limite total e o limite disponível exibidos no aplicativo.
Em seguida, analise os lançamentos da fatura atual e, quando o aplicativo oferecer essa informação, procure também por operações pendentes ou em processamento.
Vale conferir especialmente:
- compras realizadas recentemente;
- compras parceladas ainda em andamento;
- transações que aparecem como pendentes;
- pré-autorizações ou valores temporariamente bloqueados;
- compras canceladas que ainda aguardam processamento;
- estornos ainda não concluídos;
- pagamentos da fatura que ainda estão sendo processados;
- outros lançamentos previstos nas condições do cartão.
Se, mesmo depois dessa conferência, a diferença continuar sem explicação, o canal oficial de atendimento do emissor é a fonte adequada para detalhar quais valores estão comprometendo a linha de crédito.
Limite disponível baixo significa que uma compra será recusada?
Se o valor de uma nova compra for superior ao limite disponível informado para o cartão, a transação poderá ser recusada. No entanto, uma aprovação depende de outros critérios operacionais e de segurança do emissor, portanto possuir limite suficiente não representa garantia absoluta de aprovação de qualquer operação.
Uma transação também pode não ser autorizada por outros motivos, como dados incorretos, cartão bloqueado, restrições de uso, problemas de processamento ou mecanismos de segurança.
Por isso, quando uma compra é recusada mesmo existindo aparentemente limite suficiente, é melhor consultar a mensagem apresentada pelo aplicativo e, se necessário, entrar em contato com o emissor.
Limite disponível e limite total afetam o score de crédito?
É importante evitar uma relação automática entre o número exibido como limite disponível no aplicativo e uma eventual alteração no score de crédito. Modelos de pontuação podem considerar diferentes informações e critérios, que variam conforme a empresa responsável pela análise.
Além disso, nem todas as informações internas exibidas pelo aplicativo de um cartão necessariamente são utilizadas da mesma forma por sistemas externos de avaliação de crédito.
Por esse motivo, não é correto afirmar que simplesmente deixar o limite disponível próximo de zero fará determinada pontuação cair, nem que manter uma porcentagem específica do limite livre garantirá aumento do score.
Para a organização financeira pessoal, entretanto, acompanhar quanto da linha de crédito está comprometida continua sendo útil. Um limite muito utilizado pode deixar pouca margem para despesas planejadas e aumentar o valor da próxima fatura.
É possível usar o limite total quando o disponível é menor?
Em condições normais, o valor relevante para uma nova compra é o limite que está efetivamente disponível naquele momento. Se o cartão possui limite total de R$ 8.000, mas o aplicativo informa apenas R$ 1.500 disponíveis, não se deve presumir que os outros R$ 6.500 estejam livres para novas compras.
Essa diferença representa valores já comprometidos ou outras condições consideradas pelo emissor. Portanto, antes de realizar uma compra de maior valor, consultar o disponível pode evitar uma tentativa de pagamento incompatível com a margem atual do cartão.
Algumas instituições oferecem funcionalidades adicionais, como solicitação de aumento de limite ou outras modalidades de crédito. A disponibilidade e as condições dessas opções dependem de análise e das regras de cada instituição.
Por que o limite disponível pode mudar durante o dia?
O limite disponível é uma informação dinâmica. Uma compra pode ser autorizada, outra pode ser cancelada, um pagamento pode ser reconhecido ou uma pré-autorização pode ser liberada. Cada uma dessas movimentações pode alterar o valor apresentado.
Além disso, diferentes sistemas participam do processamento de uma transação com cartão. Por isso, nem todas as informações precisam aparecer simultaneamente em todas as telas do aplicativo.
Essa característica explica situações em que o consumidor percebe uma alteração no limite antes de encontrar o lançamento correspondente na fatura. Quando houver dúvida sobre uma movimentação específica, é recomendável verificar novamente após o processamento e utilizar os canais oficiais do emissor caso a diferença permaneça sem explicação.
Como evitar surpresas com o limite do cartão
Não é necessário acompanhar o cartão a todo momento, mas alguns hábitos simples ajudam a entender melhor quanto da linha de crédito está realmente livre.
- Consulte o limite disponível antes de compras de maior valor.
- Acompanhe compras parceladas que ainda estão em andamento.
- Observe transações pendentes e pré-autorizações.
- Confira se pagamentos recentes da fatura já foram processados.
- Acompanhe cancelamentos e estornos até que sejam efetivamente concluídos.
- Leia as condições do seu cartão para entender como o emissor trata o limite.
- Procure o atendimento oficial quando houver uma diferença que não possa ser identificada pelo aplicativo.
Esses cuidados são especialmente úteis quando existe uma compra planejada que depende de uma determinada margem de crédito.
Perguntas frequentes sobre limite total e limite disponível
Por que meu limite disponível é menor que o limite total?
Normalmente porque uma parte do limite total já está comprometida com compras, parcelas, transações pendentes, pré-autorizações ou outros lançamentos considerados pelo emissor. O limite total representa o teto da linha de crédito, enquanto o disponível indica quanto ainda está livre para novas operações.
Por que tenho limite, mas minha compra foi recusada?
Ter limite disponível é um dos fatores necessários para uma compra, mas não garante sozinho sua aprovação. A transação também passa pelos procedimentos operacionais e de segurança do emissor. Caso uma compra seja recusada sem motivo aparente, consulte o aplicativo ou o atendimento oficial da instituição.
Quando o limite volta depois do pagamento da fatura?
O prazo depende da instituição e da forma utilizada para pagamento. O limite pode ser recomposto depois que o pagamento é identificado e processado. Para conhecer o prazo aplicável ao seu cartão, consulte as orientações do emissor.
Uma compra cancelada libera o limite imediatamente?
Nem sempre. O cancelamento ou estorno precisa ser processado pelos sistemas envolvidos. Durante esse intervalo, o valor pode continuar comprometendo o limite disponível.
Uma compra parcelada ocupa apenas o valor da parcela no limite?
Não necessariamente. A maneira como uma compra parcelada compromete e posteriormente recompõe o limite depende das regras do emissor. Em muitos casos, o valor total da compra pode comprometer a linha de crédito inicialmente, mesmo que a cobrança na fatura seja dividida em parcelas.
O que significa valor bloqueado no cartão?
Pode representar uma pré-autorização ou outra transação ainda em processamento. Hotéis e locadoras de veículos são exemplos de estabelecimentos que podem utilizar pré-autorizações em determinadas operações. A descrição e o funcionamento exatos devem ser confirmados com o emissor ou estabelecimento.
O limite disponível pode aumentar sem o limite total mudar?
Sim. Isso pode acontecer quando um pagamento é processado, uma pré-autorização é liberada, uma compra é cancelada ou outro valor anteriormente comprometido deixa de ocupar a linha de crédito. Nesse caso, o limite total pode permanecer igual enquanto o disponível aumenta.
O limite disponível pode diminuir sem uma compra aparecer na fatura?
Pode. Uma operação recém-autorizada ou pendente pode comprometer o limite antes de aparecer como lançamento definitivo. Caso você não reconheça a movimentação ou não encontre explicação para a diferença, consulte imediatamente os canais oficiais da instituição.
Limite total é dinheiro disponível para gastar?
Não. O limite é uma linha de crédito oferecida pela instituição financeira. Os valores utilizados por meio do cartão formam obrigações que deverão ser pagas conforme a fatura e as condições contratadas. Por isso, ter limite disponível não significa necessariamente que determinada compra seja adequada ao orçamento.
Conclusão: acompanhe principalmente o limite disponível
O limite total e o limite disponível mostram aspectos diferentes da mesma linha de crédito. O primeiro representa o teto concedido pela instituição, enquanto o segundo indica a parcela que ainda pode estar livre para novas transações naquele momento.
Compras já realizadas, parcelamentos, operações pendentes, pré-autorizações, pagamentos ainda em processamento e cancelamentos aguardando conclusão estão entre as situações que podem explicar por que os dois números não coincidem.
Como as regras e os prazos podem variar entre instituições, não existe uma fórmula única que explique todas as diferenças observadas nos aplicativos. Para decisões do dia a dia, consulte o limite disponível e confira os lançamentos associados ao cartão. Se os valores continuarem sem explicação, utilize o atendimento oficial do emissor para identificar exatamente o que está comprometendo sua linha de crédito.
Com esse acompanhamento, fica mais fácil planejar compras, interpretar alterações no aplicativo e evitar confundir o limite total concedido com o crédito efetivamente disponível para uso.