Se você já se perguntou por que o limite do cartão não é liberado na mesma hora após o pagamento da fatura, saiba que essa situação pode ocorrer mesmo quando o dinheiro já foi descontado da conta. O pagamento, a confirmação da quitação e a atualização do limite são etapas relacionadas, mas nem sempre acontecem simultaneamente.
Em geral, o emissor do cartão precisa identificar a transação, associá-la à fatura correta e atualizar os registros do crédito disponível. Enquanto esse processo não termina, o aplicativo pode mostrar a fatura como pendente, em processamento ou até quitada, mas manter o limite temporariamente reduzido.
Por que o limite do cartão não é liberado na mesma hora?
O limite disponível é calculado com base em várias informações: valor utilizado, compras recentes, transações pendentes, parcelas futuras, pagamentos reconhecidos e eventuais ajustes. Por isso, a simples saída do dinheiro da conta não é suficiente para garantir que o crédito será recomposto imediatamente.
O banco ou a instituição responsável pelo cartão precisa confirmar que o pagamento foi efetivamente recebido e que ele pode ser aplicado à fatura correspondente. Dependendo do meio utilizado, essa confirmação pode ocorrer em poucos instantes ou seguir um fluxo de processamento mais demorado.
Débito na conta, confirmação e atualização são etapas diferentes
É útil separar a operação em três momentos principais:
- Débito ou reserva do valor: o dinheiro é descontado da conta ou fica reservado para o pagamento.
- Identificação e confirmação: a instituição verifica a transação e relaciona o valor à fatura correta.
- Recomposição do limite: o sistema do cartão recalcula o crédito disponível e exibe a nova informação.
Essas etapas podem ser concluídas quase ao mesmo tempo, especialmente quando o pagamento ocorre dentro do próprio aplicativo do emissor. No entanto, também podem existir diferenças entre elas. O aplicativo da conta pode registrar o débito antes de o aplicativo do cartão atualizar o limite.
Assim, o comprovante indica que uma ordem foi realizada ou que o dinheiro foi debitado, mas não representa necessariamente a conclusão de todas as rotinas internas do cartão. A confirmação exibida pela instituição responsável pela fatura é o principal indicador para saber se o pagamento já foi considerado no limite.
O aplicativo pode atualizar informações em momentos diferentes
Instituições financeiras utilizam sistemas distintos para conta, fatura, limite e processamento de pagamentos. Mesmo quando esses sistemas pertencem à mesma empresa, a atualização de cada tela pode ocorrer em momentos diferentes.
Por exemplo, o extrato da conta pode mostrar uma saída de R$ 500 imediatamente, enquanto a área do cartão ainda apresenta a fatura como “aguardando confirmação”. Em outra situação, a fatura pode aparecer como paga, mas o limite disponível ainda levar alguns instantes para ser recalculado.
Essa diferença de atualização não significa, por si só, que houve um erro. O importante é observar o status da operação, o prazo indicado pelo emissor e a existência de outras transações que possam estar ocupando o limite.
O que acontece entre o pagamento da fatura e a liberação do limite?
Depois que o pagamento é iniciado, a instituição precisa processar as informações da transação. Entre os dados analisados podem estar o valor, a data, o código de identificação, a conta de origem e a fatura à qual o pagamento deve ser associado.
Quando o sistema reconhece a quitação, ele atualiza o saldo da fatura e recalcula o limite disponível. Caso exista alguma inconsistência, pagamento parcial, transação pendente ou diferença de valor, a recomposição pode ser diferente daquela esperada pelo cliente.
O comprovante não é igual à confirmação da fatura
O comprovante é importante porque registra que o pagamento foi solicitado ou realizado por determinado canal. Ele pode conter data, horário, valor e identificação da operação. Ainda assim, sua existência não garante que o emissor do cartão já tenha concluído a aplicação do valor à fatura.
Essa distinção é especialmente relevante quando o pagamento é feito por uma instituição diferente daquela que administra o cartão. A conta de origem pode confirmar o débito, enquanto o emissor ainda aguarda a informação necessária para registrar a quitação.
Por isso, vale comparar três dados:
- O status do pagamento na conta utilizada.
- O status da fatura no aplicativo do cartão.
- O valor exibido como limite disponível.
Se essas informações estiverem diferentes, pode ser necessário aguardar a atualização prevista pelo banco. Caso o prazo informado seja ultrapassado, o comprovante ajudará o atendimento a localizar a transação.
O meio de pagamento influencia o processamento
Não existe um prazo único aplicável a todos os cartões e formas de pagamento. O fluxo pode mudar conforme o emissor, o banco utilizado, o horário da operação, o tipo de fatura e os procedimentos internos da instituição.
| Forma de pagamento | O que pode ocorrer | O que observar |
|---|---|---|
| Pix | O valor pode sair rapidamente da conta, mas a instituição ainda precisa identificar e aplicar o pagamento à fatura. | Status da transação, confirmação no cartão e prazo informado pelo emissor. |
| Boleto | O pagamento pode depender de etapas de registro e processamento antes de ser reconhecido na fatura. | Data do pagamento, compensação indicada e situação da fatura. |
| Débito automático | O valor pode ser debitado na data programada, enquanto a atualização do cartão ocorre em etapa posterior. | Se o débito foi efetivado e se a fatura foi marcada como paga. |
| Pagamento dentro do aplicativo do emissor | A integração pode facilitar a identificação, mas não garante atualização instantânea em todas as situações. | Confirmação exibida no próprio aplicativo e limite disponível. |
No Pix, a transferência de recursos costuma ser rápida, mas isso não significa que todo cartão liberará o limite no mesmo segundo. O emissor ainda pode precisar vincular o pagamento à fatura e concluir as rotinas de atualização.
No boleto, o comprovante pode ficar disponível antes de o pagamento ser processado pela instituição responsável pela cobrança. Já no débito automático, o desconto na conta pode acontecer conforme a autorização registrada, sem que o limite seja recalculado imediatamente.
Quando o pagamento é feito dentro do mesmo ambiente do banco que oferece o cartão, a comunicação pode ser mais integrada. Mesmo assim, horários de processamento, verificações automáticas e instabilidades temporárias podem afetar o momento da liberação.
Principais motivos para o limite continuar reduzido
O pagamento da fatura é apenas um dos fatores que influenciam o limite disponível. Mesmo após a quitação, outras movimentações podem ocupar parte do crédito ou impedir que o valor apareça integralmente na tela inicial.
O pagamento ainda está em processamento
Se o pagamento aparece como pendente, em análise, aguardando confirmação ou com descrição semelhante, o emissor pode ainda não ter concluído a atualização do cartão. Durante esse período, é possível que o limite permaneça igual ao valor anterior.
Pagamentos realizados fora dos horários de processamento, em finais de semana ou feriados podem seguir rotinas específicas da instituição. Essa possibilidade não significa que todo pagamento nesses dias terá atraso, mas mostra por que não é seguro estabelecer um prazo universal para todos os cartões.
A referência mais confiável é o prazo exibido no aplicativo, no comprovante ou nos canais oficiais do emissor. Estimativas genéricas encontradas na internet podem não se aplicar ao contrato e ao sistema de determinado cartão.
A fatura foi paga apenas parcialmente
Quando o cliente paga somente uma parte da fatura, o limite não necessariamente volta pelo valor total da cobrança. O emissor pode considerar apenas o valor efetivamente reconhecido, enquanto o saldo restante continua em aberto conforme as regras do cartão.
Considere uma fatura de R$ 1.000 com pagamento confirmado de R$ 400. Sem outras movimentações, não seria adequado esperar automaticamente a recomposição dos R$ 1.000. O valor liberado pode estar relacionado ao montante pago, enquanto os R$ 600 restantes continuam influenciando a situação da fatura.
A forma de tratamento do pagamento parcial pode variar. Algumas instituições informam claramente o valor reconhecido e o saldo pendente; outras exibem a situação em campos diferentes do aplicativo. Por isso, é necessário verificar o total devido, o valor pago e o saldo que permaneceu aberto.
Existem compras recentes ou transações pendentes
Uma compra realizada depois do pagamento pode ocupar parte do limite antes mesmo de aparecer como lançamento definitivo. Isso ocorre quando a transação está pendente, em processamento ou depende de confirmação do estabelecimento.
Imagine que uma pessoa pague R$ 700 da fatura e, antes da atualização completa, faça uma compra de R$ 200. Mesmo que o pagamento seja confirmado, o limite disponível pode aumentar apenas pela diferença entre o valor recomposto e o valor comprometido pela nova compra, considerando também outras movimentações.
As pré-autorizações ou reservas temporárias também podem influenciar o limite. Em algumas operações, o valor fica reservado antes da conclusão do lançamento. Depois, a cobrança pode ser confirmada, ajustada ou cancelada, conforme o processamento da transação.
Compras parceladas continuam comprometendo o crédito
O pagamento da fatura mensal não encerra automaticamente uma compra parcelada que ainda possui parcelas futuras. O tratamento do limite depende das regras do emissor, mas é comum que a compra continue sendo considerada no crédito disponível enquanto houver parcelas a vencer.
Por exemplo, uma compra de R$ 900 parcelada em nove vezes pode continuar influenciando o limite por vários meses. Pagar a parcela incluída na fatura atual não significa necessariamente que todo o valor relacionado à compra deixou de comprometer o crédito.
Para entender o cálculo, consulte a área de compras parceladas, lançamentos futuros ou limite comprometido do aplicativo. O valor disponível pode não ser explicado apenas pela fatura que acabou de ser paga.
Há estornos, cancelamentos ou ajustes pendentes
Cancelamentos e estornos podem ser registrados separadamente da compra original. Enquanto o estabelecimento e o emissor processam a reversão, o limite pode permanecer temporariamente diferente do esperado.
Também pode haver diferença quando uma compra é ajustada por valor final, conversão de moeda, devolução parcial ou correção de lançamento. Nesses casos, o cartão pode atualizar a fatura e o limite em momentos distintos.
Pagamentos duplicados merecem atenção semelhante. Se o mesmo valor foi enviado duas vezes, o banco pode precisar verificar se o excedente será aplicado a outra cobrança, mantido como crédito ou devolvido conforme suas regras. Não é recomendável realizar um novo pagamento antes de esclarecer a situação.
O valor pago não corresponde ao valor da fatura
Um pagamento inferior ao total pode ser tratado como parcial. Já um pagamento superior ao necessário pode exigir uma análise específica, principalmente quando a diferença não é automaticamente associada a outra obrigação.
Também é importante verificar se o pagamento foi destinado à fatura correta. Essa conferência é relevante quando existem faturas vencidas, cobranças abertas ou mais de um cartão vinculado à mesma conta.
Como conferir o motivo de o limite não ter voltado
Antes de procurar o atendimento, organize as informações disponíveis no aplicativo. Essa verificação pode mostrar se o problema é apenas uma atualização pendente ou se existe alguma movimentação que explica o limite reduzido.
1. Verifique o status da fatura
Abra a área da fatura e observe se ela aparece como paga, em processamento, pendente, parcialmente paga ou em aberto. Compare o valor indicado como quitado com o total devido.
Se uma fatura de R$ 900 mostrar pagamento reconhecido de apenas R$ 700, a diferença pode explicar por que o limite não foi recomposto integralmente. Também verifique a data de vencimento, a fatura selecionada e o canal usado para realizar o pagamento.
2. Consulte o comprovante e os dados da operação
Confira se o comprovante apresenta o valor correto, a data, o horário, o destinatário ou beneficiário e o código de identificação da transação, quando houver. Essas informações são úteis para comparar o pagamento com o registro exibido no cartão.
Um comprovante de agendamento não deve ser confundido com um comprovante de débito efetivado. Da mesma forma, uma autorização de pagamento pode não representar a conclusão do processamento.
3. Analise as compras pendentes
Procure no aplicativo por expressões como “em processamento”, “pendente”, “pré-autorizada” ou “aguardando confirmação”. Essas transações podem estar ocupando parte do limite mesmo sem aparecerem na lista principal da fatura.
Confira também compras realizadas após o pagamento e lançamentos futuros de compras parceladas. O limite disponível considera a situação geral do cartão, não apenas o valor da fatura recém-paga.
4. Compare o limite total com o limite disponível
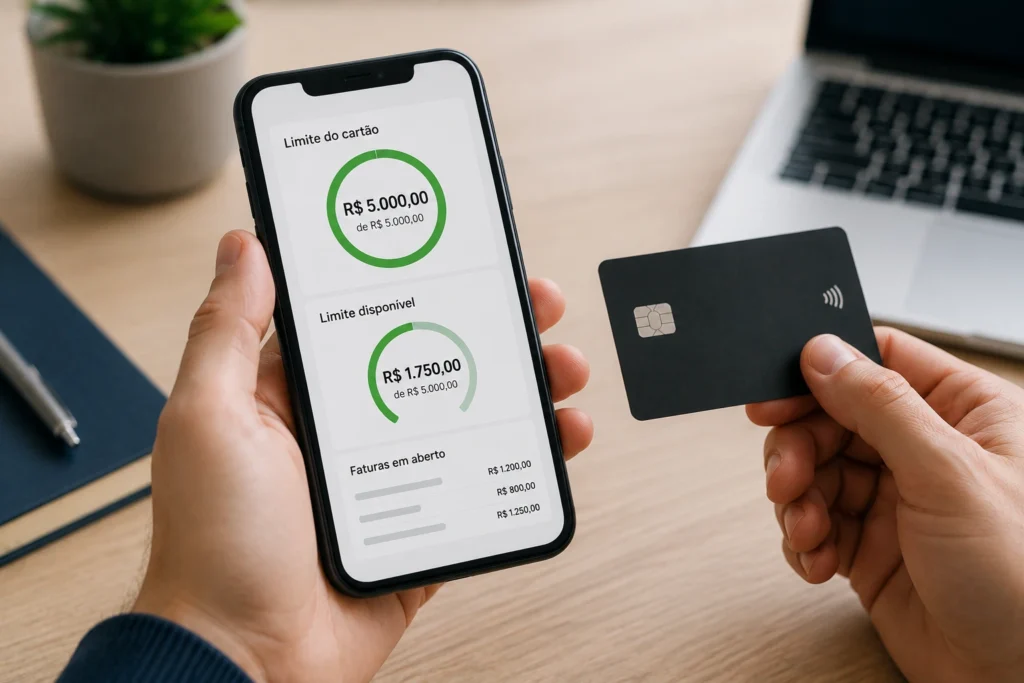
A diferença entre o limite total e o limite disponível pode indicar o valor ainda comprometido. No entanto, o cálculo exato depende do emissor e pode incluir compras pendentes, parcelas, reservas e outros ajustes.
Faça a comparação depois de verificar todas as áreas do aplicativo. Consultar somente a tela inicial pode levar a uma conclusão incompleta, especialmente quando o sistema apresenta detalhes em menus separados.
5. Consulte o prazo informado pelo emissor
Procure no comprovante, na central de ajuda ou no atendimento oficial o prazo aplicável ao meio de pagamento utilizado. As regras podem variar entre instituições, tipos de cartão e situações de pagamento.
Se o banco informar que a atualização ainda está dentro do prazo, acompanhe o status sem repetir a operação. Um segundo pagamento pode gerar duplicidade e exigir uma análise adicional.
Quando entrar em contato com o banco
O atendimento do emissor deve ser procurado quando o prazo informado já tiver passado, quando a fatura constar como paga e o limite continuar diferente do esperado ou quando houver informações incompatíveis entre os sistemas.
Também é recomendável solicitar uma verificação quando o pagamento não aparece na fatura, quando o valor reconhecido está incorreto ou quando há suspeita de que a transação foi associada a uma cobrança diferente.
Tenha em mãos:
- Comprovante do pagamento;
- Valor pago;
- Data e horário da operação;
- Código de autenticação ou identificação, se disponível;
- Referência ou número da fatura;
- Capturas ou descrições dos status exibidos no aplicativo.
Ao falar com o banco, explique a diferença de forma objetiva: informe quanto foi pago, qual status aparece na fatura, qual limite era esperado e qual valor está disponível. Isso ajuda o atendente a localizar a transação e avaliar se existe pendência de processamento, compra recente ou ajuste no cartão.
Perguntas frequentes sobre a demora na liberação do limite
É normal o limite não voltar imediatamente após o pagamento?
Pode acontecer. O débito na conta, a confirmação da fatura e a atualização do limite podem ocorrer em momentos diferentes. A ausência de mudança imediata não indica necessariamente falha, principalmente quando o pagamento ainda está dentro do prazo informado pelo emissor.
Pagar a fatura por Pix libera o limite na hora?
Não necessariamente. O Pix pode permitir uma transferência rápida dos recursos, mas o emissor ainda precisa identificar o pagamento, associá-lo à fatura e recalcular o limite. A liberação depende dos procedimentos da instituição e de eventuais compras pendentes.
O pagamento parcial libera parte do limite?
Pode liberar, mas isso depende das regras do cartão e do valor reconhecido. Em geral, o pagamento parcial não deve ser interpretado como quitação integral da fatura. O saldo que permaneceu aberto pode continuar influenciando o limite disponível.
O que fazer se a fatura está paga, mas o limite continua reduzido?
Verifique compras pendentes, pré-autorizações, parcelas futuras, estornos e outros ajustes. Depois, consulte o prazo de atualização informado pelo emissor. Se esse prazo já tiver passado, entre em contato com o banco usando o comprovante e os dados completos da operação.
Finais de semana e feriados podem influenciar a atualização?
Podem influenciar, dependendo do meio de pagamento e das rotinas da instituição. Não há uma regra idêntica para todos os cartões. O prazo oficial informado pelo banco é mais confiável do que uma estimativa geral.
Devo pagar a fatura novamente se o limite não voltar?
Não é recomendável repetir o pagamento antes de verificar o status da primeira operação. Um novo pagamento pode gerar duplicidade. Primeiro, confira o comprovante, a situação da fatura e as orientações do emissor.
O limite só é recomposto depois que o pagamento é reconhecido
O motivo de o limite do cartão não ser liberado na mesma hora geralmente está na diferença entre o débito do dinheiro e a confirmação da quitação pelo emissor. O pagamento inicia o processo, mas a recomposição depende da identificação da transação, da aplicação do valor à fatura e da atualização do sistema do cartão.
Mesmo depois da confirmação, o limite disponível pode não aumentar exatamente pelo valor esperado se houver compras pendentes, parcelas futuras, pré-autorizações, estornos ou pagamentos parciais. Por isso, é importante analisar a fatura, o comprovante, o limite e as transações em processamento em conjunto.
Se o prazo informado pelo banco ainda estiver em andamento, acompanhe o status e evite realizar um novo pagamento sem necessidade. Caso a demora ultrapasse esse prazo ou os registros apresentem informações incompatíveis, procure o atendimento oficial com todos os dados da operação.
Com essa conferência, fica mais fácil distinguir uma atualização ainda pendente de uma divergência que precisa ser analisada pela instituição responsável pelo cartão.