A pré-aprovação de crédito pode parecer uma confirmação de que o dinheiro já está disponível, mas não é isso que essa mensagem significa. Em geral, ela indica que o banco, a financeira ou outra instituição identificou uma possibilidade de oferecer determinada modalidade de crédito com base nas informações disponíveis naquele momento. A contratação, porém, ainda pode depender de novas verificações, da confirmação dos dados e da aceitação das condições apresentadas.
Por isso, quem recebe uma oferta pré-aprovada deve diferenciá-la de um crédito efetivamente contratado. O valor exibido no aplicativo ou no internet banking pode ser alterado, reduzido ou retirado antes da conclusão da operação. A forma mais segura de interpretar a mensagem é considerá-la uma oportunidade de análise, e não uma promessa de liberação.
O que significa pré-aprovação de crédito
A pré-aprovação de crédito é uma indicação inicial de que a instituição considera possível oferecer uma operação ao cliente. Essa indicação pode aparecer como um valor estimado, uma faixa de crédito, uma modalidade específica ou uma simulação com prazo e parcelas aproximadas.
A análise pode usar informações que a instituição já possui, como dados cadastrais, relacionamento financeiro, histórico de pagamentos e operações de crédito conhecidas. Em outros casos, o cliente precisa informar dados adicionais, como renda, profissão ou finalidade da contratação, antes de visualizar a oferta.
Imagine que o aplicativo mostre uma pré-aprovação de R$ 8 mil. Isso não significa que os R$ 8 mil já estejam na conta, que possam ser usados imediatamente ou que a contratação esteja concluída. O valor representa uma possibilidade condicionada às etapas e aos critérios aplicáveis àquela operação.
Cada instituição define seus próprios processos de análise. Por isso, uma oferta exibida por um banco pode seguir regras diferentes das utilizadas por uma financeira ou por uma cooperativa de crédito. A modalidade também interfere no procedimento: empréstimo pessoal, crédito consignado, financiamento e cartão podem ter etapas e exigências distintas.
Pré-aprovação de crédito não é aprovação definitiva
A principal diferença está no estágio da operação. A pré-aprovação é preliminar; a aprovação definitiva corresponde à confirmação da instituição depois das verificações necessárias. Mesmo quando uma proposta aparece com um valor específico, o cliente ainda pode precisar confirmar a identidade, revisar os dados, escolher o prazo e aceitar formalmente o contrato.
Em alguns produtos, a instituição pode realizar uma análise complementar antes da decisão final. Essa etapa pode envolver a atualização de dados, a confirmação da capacidade de pagamento, a verificação de documentos ou a aplicação de critérios internos relacionados ao produto escolhido.
Somente depois da confirmação formal e da efetiva liberação do dinheiro é possível tratar o crédito como disponível. Até esse momento, a pessoa não deve considerar o valor pré-aprovado como saldo, renda ou recurso garantido para pagar uma compra ou uma despesa.
A tabela abaixo resume as diferenças entre situações que costumam ser confundidas:
| Situação | O que representa | O dinheiro está disponível? |
|---|---|---|
| Pré-aprovação | Possibilidade inicial de contratação, sujeita a confirmação | Não necessariamente |
| Limite disponível | Parte livre de uma linha de crédito já concedida | Depende do produto e da utilização |
| Crédito aprovado | Operação confirmada pela instituição conforme as condições apresentadas | Ainda pode depender da liberação |
| Crédito liberado | Valor efetivamente disponibilizado ao cliente | Sim, conforme as regras da operação |
Diferença entre pré-aprovação e limite disponível
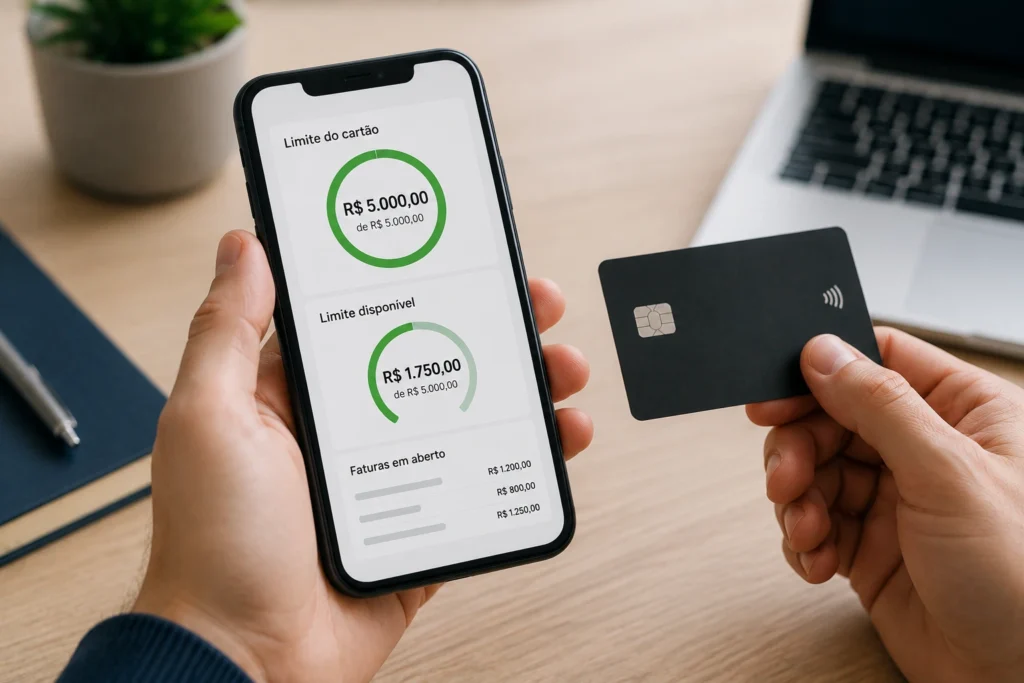
O limite disponível é a parte livre de uma linha de crédito já concedida. No cartão, por exemplo, uma pessoa pode ter limite total de R$ 3 mil e apenas R$ 900 disponíveis depois de realizar compras. Esses R$ 900 não são necessariamente uma pré-aprovação de empréstimo: representam o espaço restante dentro do limite do cartão.
Já uma oferta pré-aprovada de empréstimo pode depender de uma nova contratação, com parcelas, prazo, custos e condições próprios. Os dois valores não devem ser somados automaticamente como se fossem dinheiro livre ou uma única operação.
Diferença entre pré-aprovação e crédito contratado
O crédito contratado é aquele em que o cliente aceitou formalmente a operação e a instituição confirmou a contratação. A partir desse momento, passam a existir condições definidas no contrato, como valor, número de parcelas, vencimentos e custo total.
Mesmo após a aprovação, a liberação pode ocorrer em prazo específico, de acordo com as regras do produto. Portanto, é importante verificar tanto a confirmação da contratação quanto o efetivo recebimento do valor.
Por que uma pré-aprovação pode mudar
A pré-aprovação é baseada em informações e critérios válidos no momento da consulta. Se esses elementos forem atualizados, a instituição pode refazer a análise e apresentar outra resposta. A mudança pode resultar em um valor menor, em condições diferentes ou na retirada da oferta.
Isso não significa necessariamente que ocorreu um problema grave. Uma oferta preliminar pode ser alterada por diversas razões, e nem sempre o cliente consegue identificar qual fator específico provocou a revisão. O atendimento oficial da instituição é o canal adequado para esclarecer pendências ou solicitar informações sobre o processo.
Atualizações no histórico de pagamentos
Novos registros relacionados a pagamentos, contratos ou compromissos financeiros podem fazer parte de uma análise posterior. A instituição pode considerar informações atualizadas sobre o comportamento de crédito, conforme os procedimentos e as autorizações aplicáveis.
Uma pessoa pode ter recebido uma oferta em um momento e, antes de concluir a contratação, passar por uma nova avaliação. Se houver dados novos ou divergentes, o resultado poderá ser diferente. Isso pode acontecer mesmo que a alteração não seja percebida imediatamente pelo cliente.
Por outro lado, a regularização de uma pendência ou a correção de um registro também pode modificar os dados analisados. Essa atualização, entretanto, não garante que a pré-aprovação será restaurada ou aumentada. O resultado depende do conjunto de informações e dos critérios usados pela instituição.
Mudanças na renda e nos compromissos financeiros
A capacidade de pagamento pode ser analisada de forma diferente quando a renda informada muda ou quando surgem novas parcelas. Em uma avaliação, podem ser considerados empréstimos, financiamentos, faturas e outros compromissos que estejam disponíveis nos registros da instituição ou tenham sido informados pelo cliente.
Por exemplo, uma pessoa informa renda mensal de R$ 4 mil e possui parcelas conhecidas que somam R$ 800. Se assumir uma nova obrigação mensal de R$ 700, o comprometimento identificado poderá passar a ser de R$ 1.500, sem considerar as demais despesas do orçamento. Essa alteração pode influenciar o valor que a instituição considera adequado para uma nova operação.
Uma redução de renda, uma mudança de emprego ou uma divergência entre as informações declaradas em momentos diferentes também pode levar à solicitação de atualização. O cliente deve fornecer dados verdadeiros e atuais, sem aumentar a renda informada para tentar obter um valor maior.
Dados cadastrais desatualizados
Endereço, telefone, profissão, renda e outros dados cadastrais podem precisar de confirmação antes da contratação. Quando há informações incompletas ou divergentes, a instituição pode interromper temporariamente o processo, solicitar documentos ou realizar uma nova avaliação.
A atualização cadastral ajuda a manter os registros consistentes, mas não garante a aprovação do crédito. Depois da correção, a oferta pode permanecer igual, mudar ou deixar de aparecer, conforme os demais critérios da operação.
Mudança na modalidade, no prazo ou no valor solicitado
Uma oferta apresentada para determinada modalidade não deve ser tratada como válida para qualquer outra operação. Se o cliente alterar o valor solicitado, escolher um prazo diferente ou migrar para outro tipo de crédito, o sistema poderá refazer a análise.
Uma pré-aprovação de R$ 6 mil para uma operação com determinado prazo, por exemplo, não garante que o mesmo valor será aceito se o cliente tentar solicitar R$ 10 mil ou escolher uma modalidade diferente. A nova proposta pode ter outra taxa, outro custo total, outro prazo e outra decisão.
Critérios internos da instituição
Bancos e financeiras podem revisar seus processos, faixas de valor e condições de oferta. Não existe uma regra única que obrigue todas as instituições a manter uma pré-aprovação por tempo indeterminado.
A oferta também pode expirar, ser substituída por outra ou ficar indisponível durante uma atualização do sistema. O cliente não deve interpretar a retirada da mensagem como prova de uma causa específica sem obter confirmação pelos canais oficiais.
O que fazer quando o valor diminui ou desaparece
Quando a pré-aprovação diminui ou deixa de aparecer, o primeiro passo é evitar conclusões precipitadas. A retirada da oferta não permite afirmar, sozinha, que houve negativação, fraude ou erro no cadastro. É necessário verificar a situação diretamente no canal oficial da instituição.
Confira a mensagem e as condições apresentadas
Acesse o aplicativo ou o internet banking pelo caminho habitual e confira se a oferta continua disponível. Observe o valor, a modalidade, o prazo, as parcelas, a data de validade, os documentos solicitados e qualquer aviso sobre análise pendente.
Também é importante verificar se o cliente está consultando a mesma operação. Uma oferta de cartão, limite emergencial ou empréstimo pode aparecer em áreas diferentes do aplicativo e seguir critérios distintos.
Revise os dados cadastrados
Confira se renda, endereço, telefone e informações profissionais estão atualizados. Caso exista alguma divergência, siga o procedimento indicado pela instituição para fazer a correção.
Não envie documentos por links recebidos de remetentes desconhecidos. Para atualizar dados ou esclarecer a situação, utilize o aplicativo oficial, o site digitado diretamente no navegador, uma agência ou os telefones informados nos canais institucionais.
Procure o atendimento oficial
Se a oferta não voltar a aparecer ou se houver uma etapa incompleta, entre em contato com a instituição. Pergunte se existe pendência cadastral, análise em andamento, prazo para nova avaliação ou alguma condição que precise ser aceita.
O atendente pode não informar todos os detalhes dos critérios internos, mas deve orientar sobre o status da solicitação e os procedimentos disponíveis. Guarde protocolos e confira atentamente qualquer nova proposta antes de aceitá-la.
Evite assumir despesas com base na oferta preliminar
Não é prudente combinar uma compra, pagar uma conta ou assumir uma nova obrigação contando apenas com o valor pré-aprovado. Se a oferta for reduzida ou retirada, o compromisso assumido continuará existindo, mesmo sem a liberação esperada.
Antes de contratar, avalie o orçamento completo. Considere a parcela, o prazo, o custo total, as despesas essenciais e a possibilidade de mudanças na renda. Uma quantia maior não significa necessariamente uma condição melhor para o orçamento.
Como analisar uma oferta antes de contratar
Quando a instituição confirma uma proposta, leia todas as informações antes de concluir. O valor recebido pode ser diferente do valor total contratado por causa de tarifas, tributos ou outros custos previstos na operação. A informação mais útil para comparar propostas é o custo total apresentado pela instituição, além do valor das parcelas.
- Confira o valor líquido que será recebido, quando essa informação estiver disponível.
- Verifique a quantidade e o valor das parcelas.
- Observe o prazo total de pagamento.
- Consulte o custo total da operação e as condições informadas no contrato.
- Confirme a data prevista para a liberação dos recursos.
- Leia as regras de cancelamento, pagamento antecipado e atraso.
- Certifique-se de que a contratação está sendo feita no canal oficial.
Não compartilhe senha, código de segurança ou token para “liberar” uma pré-aprovação. Instituições legítimas não devem exigir que o cliente entregue credenciais de acesso para concluir uma operação. Se houver dúvida sobre uma mensagem, interrompa o contato e procure a instituição por um canal conhecido.
A pré-aprovação afeta o score de crédito?
O efeito depende do tipo de consulta realizada. Apenas visualizar uma oferta dentro do aplicativo pode ser diferente de iniciar uma solicitação formal, autorizar uma análise ou concluir uma contratação. Cada instituição e cada processo podem registrar essas etapas de maneira própria.
Antes de avançar, leia a tela de confirmação e verifique se a ação corresponde apenas a uma simulação ou se inicia uma proposta. Se a explicação não estiver clara, procure o atendimento oficial.
Também é importante não realizar várias solicitações sem necessidade. Cada pedido pode seguir um procedimento específico e gerar novas análises. O cliente deve comparar as condições com calma e solicitar crédito apenas quando houver uma necessidade real e compatibilidade com o orçamento.
Quanto tempo dura uma pré-aprovação de crédito?
Não há um prazo universal para todas as instituições e modalidades. Algumas ofertas informam uma data de validade; outras permanecem visíveis até uma atualização do sistema ou até que os critérios sejam reavaliados.
Quando não houver prazo explícito, não é seguro presumir que a oferta ficará disponível por determinado número de dias. Uma mensagem vista hoje pode apresentar condições diferentes em outro momento, especialmente se houver alteração nos dados, na solicitação ou nas regras do produto.
O prazo informado na tela deve ser interpretado junto com as demais condições. Mesmo uma oferta dentro da validade pode exigir confirmação de identidade, atualização cadastral ou outra etapa antes da liberação.
Perguntas frequentes sobre pré-aprovação de crédito
A pré-aprovação garante que o empréstimo será liberado?
Não. Ela indica uma possibilidade inicial de contratação. A liberação depende da confirmação da instituição, da conclusão das etapas exigidas e da aceitação formal das condições. O valor só deve ser considerado disponível depois que a contratação for confirmada e os recursos forem efetivamente liberados.
É possível perder a pré-aprovação sem estar negativado?
Sim. A ausência de restrições não é o único fator de uma análise. Mudanças nos dados cadastrais, novas parcelas, alterações na renda, informações divergentes, mudança de produto ou critérios internos podem modificar a oferta.
O banco pode reduzir o valor depois de mostrar uma pré-aprovação?
Sim. Como a oferta é preliminar, uma nova avaliação pode manter, reduzir, aumentar ou retirar o valor indicado. A resposta depende das informações consideradas e das condições da operação no momento da contratação.
Uma pré-aprovação desapareceu. Isso significa que há um problema no meu nome?
Não necessariamente. A oferta pode ter expirado, sido substituída, depender de atualização cadastral ou passado por uma nova análise. Para saber se existe alguma pendência, consulte a instituição pelo canal oficial.
Posso contratar outro produto usando a mesma pré-aprovação?
Não se deve presumir isso. Uma oferta é vinculada às características da operação apresentada, como modalidade, valor e prazo. Outro produto pode exigir uma nova análise e apresentar condições diferentes.
Devo esperar uma nova avaliação?
Se não houver necessidade imediata, pode ser razoável aguardar a atualização solicitada ou a orientação da instituição. Entretanto, não há garantia de que a oferta anterior retornará. Enquanto isso, evite assumir compromissos contando com um valor que ainda não foi confirmado.
Conclusão: trate a pré-aprovação como uma possibilidade
A pré-aprovação de crédito é um sinal de que a instituição identificou uma possibilidade de oferecer determinada operação, mas não equivale a dinheiro liberado nem a contrato concluído. O valor pode mudar quando os dados são atualizados, quando o cliente escolhe outra condição ou quando uma nova análise é realizada.
Para tomar uma decisão responsável, confira a validade da oferta, revise os dados, leia as condições, compare o custo total e aguarde a confirmação formal da contratação. Só considere o crédito parte do orçamento depois que a operação estiver aprovada e o dinheiro tiver sido efetivamente liberado.
Se a oferta diminuir ou desaparecer, procure o atendimento oficial e evite mensagens ou links suspeitos. Com essa leitura mais cuidadosa, a pré-aprovação deixa de ser interpretada como uma promessa e passa a ser entendida pelo que realmente é: uma estimativa sujeita às condições do momento da análise.