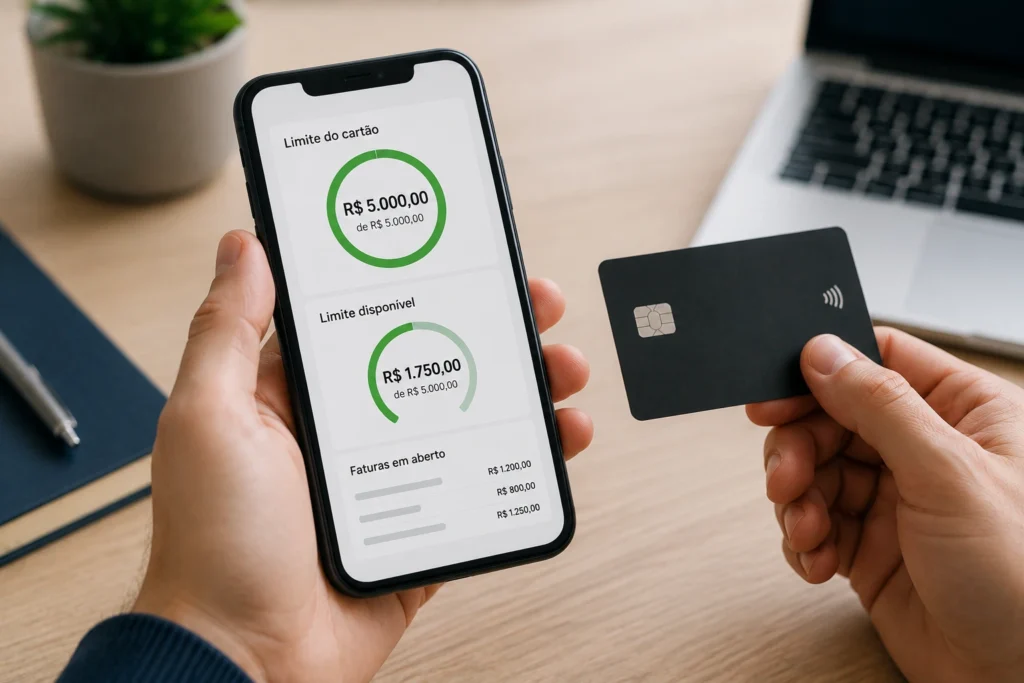
O cartão adicional compartilha o limite do titular na maioria dos produtos oferecidos pelos bancos e emissores de cartões. Isso significa que as compras feitas pelo cartão principal e pelo adicional costumam utilizar a mesma linha de crédito, embora cada cartão possa ter número, nome e senha próprios. Dessa forma, o adicional normalmente não representa um limite extra para a conta.
As regras, porém, podem variar conforme a instituição financeira, o contrato e o tipo de cartão. Alguns emissores permitem configurar um teto de utilização para o adicional, enquanto outros podem oferecer uma modalidade com limite separado. Por isso, a confirmação deve ser feita no contrato, no aplicativo ou nos canais oficiais do banco.
O cartão adicional compartilha o limite do titular?
Em geral, sim. O cartão adicional costuma estar vinculado à mesma conta de crédito do titular. Nesse modelo, existe um limite total para a conta, e tanto o cartão principal quanto os cartões adicionais utilizam esse valor disponível.
Imagine, por exemplo, que a conta tenha limite total de R$ 3.000. Se o usuário do cartão adicional realizar uma compra de R$ 500, o limite disponível para novas compras poderá ser reduzido para aproximadamente R$ 2.500, considerando os lançamentos, autorizações e demais regras do emissor. O titular continuará podendo usar o cartão principal, mas somente dentro do saldo restante.
O cartão adicional funciona, portanto, como uma extensão da conta de crédito. Ele pode apresentar um nome diferente, ter numeração própria e ser utilizado por outra pessoa autorizada, mas essas características não significam que exista uma segunda linha de crédito.
Uma situação diferente ocorre quando o banco oferece expressamente uma modalidade com limite independente. Nesse caso, o adicional pode estar associado a outra conta, contrato ou produto de crédito. Essa condição deve aparecer de forma clara na proposta ou nos documentos do cartão; não deve ser presumida apenas porque o aplicativo mostra os cartões separadamente.
Como funciona o limite compartilhado entre os cartões
Quando o adicional está vinculado à mesma conta do titular, o limite é administrado de forma conjunta. Cada compra aprovada ocupa parte da capacidade disponível, independentemente de ter sido feita pelo cartão principal ou pelo adicional.
O funcionamento pode ser entendido com um exemplo simples:
| Situação | Valor | Efeito sobre o limite |
|---|---|---|
| Limite total da conta | R$ 3.000 | Valor máximo disponível conforme as regras do emissor |
| Compra feita pelo titular | R$ 800 | Reduz o limite disponível da conta |
| Compra feita pelo adicional | R$ 500 | Também reduz o limite compartilhado |
| Valor aproximado restante | R$ 1.700 | Saldo sujeito a autorizações, parcelas e lançamentos |
O cálculo acima é apenas ilustrativo. O valor exibido pelo banco pode ser diferente por causa de compras pendentes, parcelas futuras, encargos, pagamentos ainda não processados, pré-autorizações ou outros lançamentos. Ainda assim, ele demonstra a lógica principal: as compras dos dois cartões concorrem pela mesma disponibilidade quando não existe limite independente.
O limite do adicional diminui quando ele faz uma compra?
Normalmente, sim. Se o adicional utiliza o limite compartilhado, uma compra feita por ele tende a reduzir o valor disponível para o titular. A atualização pode ocorrer imediatamente ou após o processamento da transação, conforme o sistema do emissor e o tipo de compra.
Por exemplo, considere uma conta com R$ 1.500 disponíveis. Se o cartão adicional fizer uma compra de R$ 400, o aplicativo poderá passar a indicar cerca de R$ 1.100 disponíveis. O valor exato e o momento da atualização dependem do banco, mas o princípio é o mesmo: o adicional utiliza parte do crédito que também poderia ser usado pelo titular.
O inverso também acontece. Se o titular utilizar uma parcela significativa do limite, o adicional poderá ter suas compras recusadas ou ficar com uma disponibilidade menor. Portanto, não é adequado considerar o adicional como uma margem adicional de crédito sem confirmar essa condição com o emissor.
O limite pertence ao cartão ou à conta?
Na maioria das situações, o limite pertence à conta ou à linha de crédito, e não ao cartão físico individual. Os cartões são instrumentos diferentes para acessar a mesma relação de crédito.
Essa distinção ajuda a explicar por que o banco pode emitir um cartão adicional com número e senha próprios sem conceder um novo limite. O cartão serve para identificar o usuário e autorizar transações, enquanto o limite continua ligado ao contrato principal.
Mesmo quando o aplicativo apresenta o limite de cada cartão em telas separadas, é necessário verificar o significado daquela informação. O valor pode ser apenas um controle interno de utilização, e não uma nova linha de crédito.
É possível definir um limite exclusivo para o cartão adicional?
Alguns bancos permitem que o titular estabeleça um teto de uso para o cartão adicional. Esse recurso pode ajudar no controle das despesas, mas geralmente não cria crédito adicional para a conta.
Suponha que o limite total seja de R$ 3.000 e que o titular defina um teto de R$ 600 para o adicional. Nesse caso, o cartão adicional poderá ser impedido de ultrapassar esse valor, mas os R$ 600 continuam fazendo parte do limite geral da conta. Não se trata, necessariamente, de R$ 600 além dos R$ 3.000.
Se o adicional gastar R$ 250, o saldo permitido dentro do teto poderá ser de R$ 350. Entretanto, a compra também dependerá do limite geral disponível. Se o titular já tiver comprometido quase toda a linha de crédito, o adicional poderá não conseguir utilizar nem mesmo o valor restante do seu teto.
Diferença entre limite separado e teto de utilização
O limite separado é uma linha de crédito independente. Em tese, as compras são analisadas dentro do valor atribuído àquele produto, sem reduzir automaticamente o limite de outra conta. Já o teto de utilização é apenas uma restrição aplicada a um cartão que continua usando o limite comum.
| Característica | Limite separado | Teto de utilização |
|---|---|---|
| Origem do crédito | Outra linha, conta ou contrato, conforme o produto | O mesmo limite compartilhado da conta principal |
| Impacto no cartão titular | Pode não reduzir o limite principal, se o contrato confirmar a independência | Reduz o limite geral quando o adicional faz compras |
| Objetivo | Oferecer uma relação de crédito própria | Restringir quanto o adicional pode utilizar |
| Onde confirmar | Contrato, proposta e canais oficiais do emissor | Aplicativo, contrato ou configuração de controle de gastos |
Os nomes usados pelos bancos podem variar. Por esse motivo, expressões como “limite do adicional”, “valor disponível” ou “controle de gastos” devem ser interpretadas junto das condições do produto. A pergunta mais importante é: uma compra no adicional reduz o limite geral do titular?
Quem é responsável pelas compras do cartão adicional?
Quando o adicional está ligado à conta principal, o titular costuma ser responsável perante o banco pelas compras realizadas nessa conta. Essa responsabilidade decorre do contrato firmado com o emissor, e não de quem utilizou fisicamente o cartão no momento da compra.
Assim, se o usuário do adicional fizer uma compra de R$ 200, o valor normalmente será lançado na conta do titular. O titular pode combinar com o usuário um reembolso, mas esse acordo particular não altera automaticamente a obrigação perante a instituição financeira.
É importante diferenciar duas relações:
- Relação com o banco: segue o contrato do cartão e define quem responde pela fatura, pelo saldo e pelos encargos aplicáveis.
- Relação entre titular e usuário: pode estabelecer reembolsos, limites de uso e regras para as despesas.
Se o usuário do adicional deixar de reembolsar o titular, isso não costuma suspender a obrigação de pagamento da fatura perante o banco. Por esse motivo, o titular deve entregar o cartão apenas a alguém de confiança e acompanhar as operações regularmente.
O usuário do adicional pode ser cobrado pelo banco?
A resposta depende da estrutura do produto e do contrato. Em muitos cartões, o titular é o responsável principal pela conta, enquanto o usuário do adicional apenas recebe autorização para utilizar o cartão. Em outros produtos, podem existir regras específicas para usuários adicionais ou corresponsáveis.
Como essa condição pode variar, o titular deve verificar quem aparece como contratante, responsável pelo pagamento e titular da relação de crédito. A simples posse do cartão adicional não é suficiente para determinar a responsabilidade jurídica e financeira de cada pessoa.
Como as compras aparecem na fatura
As compras do cartão adicional geralmente aparecem na fatura vinculada à conta do titular. O emissor pode identificar o cartão utilizado, apresentar o nome do usuário ou separar as transações por cartão para facilitar a conferência.
Essa separação visual não significa, por si só, que exista uma fatura independente. Em muitos casos, o banco apenas organiza os lançamentos para que o titular saiba quais despesas foram feitas pelo cartão principal e quais foram realizadas pelo adicional.
Por exemplo, uma fatura pode apresentar:
- Compra de R$ 180 no cartão principal;
- Compra de R$ 90 no cartão adicional;
- Parcela de uma compra anterior realizada pelo adicional;
- Outros lançamentos previstos no contrato.
O valor total devido será a soma dos lançamentos cobrados naquela fatura, conforme a data de fechamento e as condições do cartão. O titular deve conferir os nomes, valores, datas e parcelas antes do vencimento.
O aplicativo mostra os gastos de cada cartão?
Muitos aplicativos permitem consultar as despesas por cartão, mas os recursos disponíveis dependem do emissor. Algumas instituições mostram os cartões em abas separadas; outras exibem todos os lançamentos em uma única lista, com uma identificação do cartão usado.
O acompanhamento por cartão pode ajudar a organizar os gastos, controlar o teto do adicional e identificar compras desconhecidas. Mesmo assim, o titular deve verificar também o limite geral, pois é esse valor que determina a disponibilidade da conta quando o crédito é compartilhado.
Compras parceladas e comprometimento do limite
Uma compra parcelada feita pelo cartão adicional também pode comprometer o limite compartilhado. A forma de cálculo varia entre os emissores, mas o parcelamento não transforma automaticamente o adicional em uma linha de crédito independente.
Considere uma compra de R$ 1.200 dividida em seis parcelas de R$ 200. Embora apenas uma parcela possa aparecer na fatura do mês, o emissor pode considerar o compromisso total ou as parcelas ainda pendentes para calcular o limite disponível. A liberação ocorre de acordo com o pagamento e com as regras do produto.
Por isso, o titular não deve avaliar uma compra apenas pelo valor da parcela mensal. Também é necessário considerar:
- o valor total da compra;
- o limite que ficará comprometido;
- o número de parcelas restantes;
- a existência de outras compras parceladas;
- o espaço necessário para despesas futuras.
Se o titular possui limite reduzido, uma compra parcelada no adicional pode limitar novas transações por vários meses. Antes de autorizar o uso, vale conferir no aplicativo como o banco apresenta o comprometimento do limite.
O que acontece quando os dois cartões são usados ao mesmo tempo?
Quando titular e adicional utilizam o mesmo limite, as compras concorrem pela disponibilidade da conta. Se houver saldo suficiente para as duas operações, ambas poderão ser aprovadas. Caso a soma ultrapasse o limite restante, uma delas poderá ser recusada.
Imagine que a conta tenha R$ 1.000 disponíveis. O titular tenta realizar uma compra de R$ 700 e, quase ao mesmo tempo, o adicional tenta fazer uma compra de R$ 500. As duas operações somariam R$ 1.200, acima do valor disponível. Dependendo da ordem de processamento e dos critérios do emissor, uma transação pode ser autorizada e a outra recusada.
A autorização também pode depender de outros fatores, como o estabelecimento, o tipo de transação, compras pendentes e regras de segurança. Por isso, não é possível garantir qual operação será aprovada quando duas compras são feitas simultaneamente.
O fato de os cartões serem usados em cidades ou estabelecimentos diferentes não altera a origem do limite. O emissor considera a conta de crédito associada aos cartões.
Como consultar o limite disponível para o adicional
A consulta deve começar pelo aplicativo ou internet banking do emissor. Procure as áreas destinadas a cartões, limites, cartões adicionais e controle de gastos. A nomenclatura pode mudar de uma instituição para outra.
Observe se o sistema informa:
- limite total da conta;
- limite utilizado;
- limite disponível;
- valor máximo definido para o adicional;
- compras pendentes ou valores reservados;
- parcelas futuras;
- identificação do cartão responsável por cada compra.
Se o aplicativo exibir um valor próprio para o adicional, verifique se ele é descrito como limite independente ou como teto de utilização. Um valor separado na tela pode ser apenas uma ferramenta de organização.
Também é possível entrar em contato com a central oficial do banco e fazer perguntas objetivas, como:
- O cartão adicional utiliza o mesmo limite do cartão titular?
- Uma compra no adicional reduz o limite disponível para o cartão principal?
- O valor exibido para o adicional é uma linha de crédito independente?
- Existe um teto de utilização que pode ser configurado?
- As compras do adicional aparecem na mesma fatura?
- Quem é responsável pelo pagamento perante o emissor?
Quando houver diferença entre a informação do aplicativo, do contrato e do atendimento, o ideal é solicitar esclarecimento antes de utilizar o cartão. A resposta registrada nos canais oficiais pode facilitar a comprovação das condições informadas.
O que conferir antes de solicitar ou entregar um cartão adicional
Antes de solicitar o cartão, o titular deve entender como o limite será administrado. A decisão não deve considerar apenas a possibilidade de outra pessoa fazer compras, mas também o impacto dessas transações sobre a conta principal.
Confirme a origem do limite
Verifique se o adicional usará o limite comum ou se estará associado a uma linha própria. Se o banco não apresentar essa informação de maneira clara, não presuma que o cartão terá crédito extra.
Confira a possibilidade de controlar os gastos
Veja se existe uma função para definir um teto de uso, bloquear temporariamente o cartão ou acompanhar as compras em tempo real. Esses recursos não substituem o limite compartilhado, mas podem ajudar na organização da conta.
Combine regras de utilização
O titular pode estabelecer com o usuário do adicional quais tipos de despesas serão permitidos, como será feito o aviso de cada compra e quando ocorrerá eventual reembolso. Essas regras são particulares entre as pessoas e não substituem as condições do contrato com o banco.
Considere compras parceladas
O usuário deve saber que uma compra parcelada pode comprometer o limite por mais tempo. Antes de autorizar o uso, é prudente analisar o valor total da compra, e não somente a parcela apresentada na fatura.
Proteja o acompanhamento da conta
O titular deve revisar a fatura, ativar notificações quando disponíveis e comunicar ao emissor qualquer transação que não reconheça. O acompanhamento frequente ajuda a identificar rapidamente lançamentos indevidos e a manter o limite sob controle.
Perguntas frequentes sobre o limite do cartão adicional
O cartão adicional usa o mesmo limite do titular?
Na maioria dos casos, sim. O adicional costuma utilizar o limite da mesma conta de crédito do titular. Uma compra feita nesse cartão pode reduzir o valor disponível para novas compras no cartão principal. A confirmação depende do contrato e da configuração do produto.
O cartão adicional tem limite próprio?
Ele pode apresentar um valor específico no aplicativo, mas isso não significa necessariamente que tenha uma linha independente. O banco pode ter definido apenas um teto de uso dentro do limite compartilhado. Para confirmar, verifique se as compras do adicional reduzem o limite geral da conta.
O titular pode definir um limite para o adicional?
Alguns emissores oferecem essa função. O titular pode conseguir configurar um teto pelo aplicativo, solicitar o ajuste à instituição ou não ter essa possibilidade. Mesmo quando existe um teto, ele normalmente funciona como restrição de uso, e não como crédito extra.
Uma compra do adicional pode reduzir o limite do titular?
Sim, quando os cartões estão ligados à mesma conta. A compra ocupa parte do limite compartilhado e pode diminuir a disponibilidade do titular. O momento da atualização depende do processamento da transação e das regras do emissor.
Quem paga a fatura do cartão adicional?
Em geral, o titular da conta é responsável perante o banco pela fatura que reúne as compras do cartão principal e do adicional. O usuário do adicional pode reembolsar o titular conforme um acordo particular, mas isso não altera automaticamente a obrigação prevista no contrato.
Compras parceladas do adicional comprometem o limite?
Podem comprometer. O emissor pode considerar o valor total da compra ou as parcelas ainda pendentes ao calcular o limite. A regra exata deve ser consultada no contrato e no aplicativo do cartão.
O banco pode oferecer um adicional com limite separado?
Pode haver produtos com estrutura diferente, mas essa condição precisa estar expressamente prevista. O fato de o cartão aparecer no mesmo aplicativo ou ter um número próprio não prova que exista uma linha independente.
Conclusão: verifique se o limite é compartilhado
Na maioria dos cartões, o adicional compartilha o limite do titular porque está vinculado à mesma conta de crédito. As compras realizadas pelos dois cartões costumam ocupar a mesma disponibilidade, aparecer na fatura do titular e integrar a responsabilidade de pagamento prevista no contrato.
O emissor pode oferecer um teto de utilização para o adicional, mas esse controle geralmente apenas limita quanto o cartão pode gastar dentro do limite comum. Uma linha de crédito separada é uma condição diferente e deve ser confirmada expressamente na documentação do produto.
Antes de solicitar ou entregar um cartão adicional, consulte o limite total, verifique como as compras são exibidas, confira as regras para parcelamentos e pergunte ao banco quem responde pela fatura. Com essas informações, fica mais fácil usar o cartão de forma organizada e evitar a expectativa de que o adicional represente crédito extra.