Um aplicativo financeiro ajuda a controlar os gastos mensais ao reunir, em um só lugar, informações que normalmente ficam espalhadas entre extratos, faturas, recibos e anotações. Com os registros organizados, fica mais fácil entender para onde o dinheiro está indo, acompanhar o que ainda pode ser comprometido e tomar decisões com base em dados atualizados, não apenas em estimativas.
A ferramenta não substitui a análise pessoal nem resolve o orçamento automaticamente. Seu principal benefício é tornar o acompanhamento mais claro e consistente. Quando os lançamentos são feitos corretamente e revisados com frequência, o aplicativo financeiro pode ajudar a identificar padrões, antecipar compromissos e ajustar escolhas ao longo do mês.
Por que um aplicativo financeiro ajuda a controlar os gastos mensais
Controlar os gastos mensais depende de saber quanto entra, quanto sai e quais compromissos ainda estão previstos. Esse acompanhamento pode ser difícil quando as informações ficam divididas entre diferentes contas, cartões e formas de pagamento. Uma compra pequena pode ser esquecida, enquanto uma parcela futura pode não ser considerada na avaliação do dinheiro disponível.
Ao centralizar esses dados, o aplicativo oferece uma visão mais organizada da movimentação financeira. A pessoa consegue consultar despesas anteriores, comparar categorias e verificar se o ritmo de consumo está compatível com o orçamento definido para o período.
A visão do orçamento deixa de depender da memória
É comum lembrar das contas maiores e esquecer despesas pequenas, como uma compra rápida no mercado, uma taxa de entrega ou um lanche durante a semana. Isoladamente, cada valor pode parecer pouco relevante. Somados, entretanto, esses gastos podem reduzir o dinheiro disponível antes do fim do mês.
O aplicativo reduz essa dependência da memória ao manter um histórico consultável. Em vez de tentar reconstruir todos os gastos no último dia do mês, a pessoa pode acompanhar os lançamentos enquanto eles acontecem. Essa prática ajuda a perceber mais cedo quando determinada categoria está consumindo uma parcela elevada do orçamento.
Os gastos passam a ser analisados como um conjunto
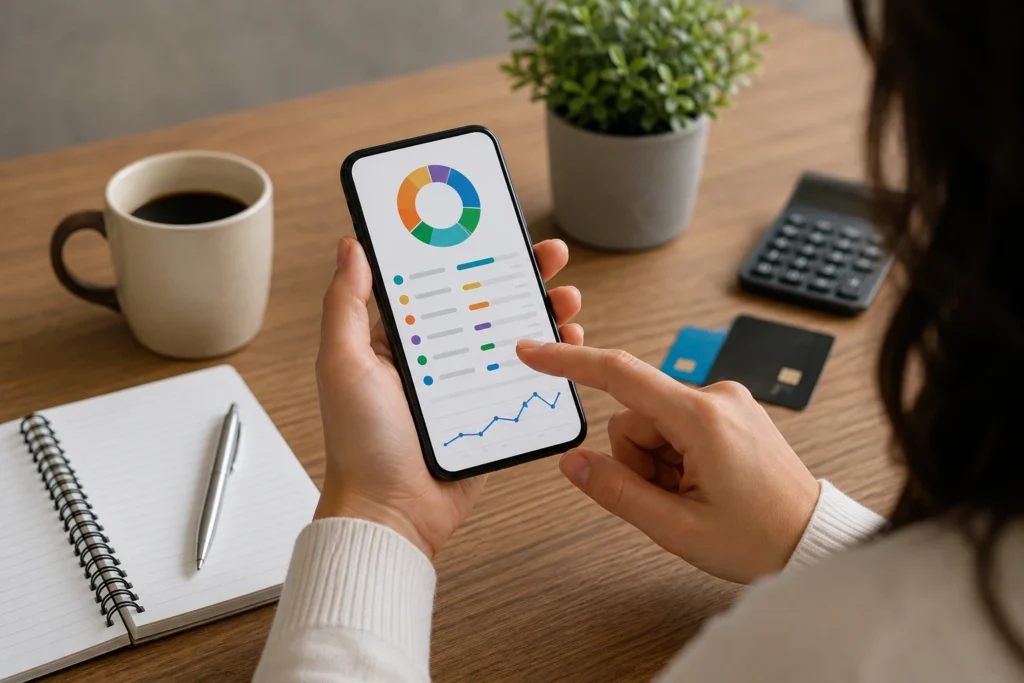
Uma compra individual raramente explica o comportamento financeiro de todo o mês. O que costuma fazer diferença é a repetição de despesas semelhantes e a relação delas com a renda disponível. Ao agrupar os lançamentos por categoria, o aplicativo mostra o impacto acumulado de escolhas que pareciam pequenas quando observadas separadamente.
Imagine uma pessoa que faz uma compra de R$ 35 em vários dias da semana. Cada lançamento pode parecer administrável, mas a soma mensal revela um valor bem maior. Essa percepção não significa que toda compra precise ser eliminada. Ela permite avaliar prioridades e decidir se o padrão de consumo continua adequado ao orçamento.
O acompanhamento facilita decisões mais conscientes
Sem uma visão atualizada, muitas decisões são tomadas com base em uma estimativa, como “ainda deve haver dinheiro suficiente”. O aplicativo oferece uma referência mais concreta, desde que os lançamentos estejam completos, categorizados e associados à conta ou ao cartão correto.
Isso pode ajudar em situações cotidianas, como decidir se uma compra pode ser feita naquele momento, verificar o efeito de uma despesa inesperada ou avaliar quanto ainda pode ser comprometido no período. A ferramenta não elimina a necessidade de escolha, mas melhora a qualidade das informações usadas para decidir.
O histórico mostra padrões que passam despercebidos
A consulta a períodos anteriores permite comparar comportamentos sem depender de lembranças imprecisas. É possível perceber que certas despesas aparecem sempre em uma determinada época, que uma compra considerada ocasional se tornou recorrente ou que uma categoria está crescendo gradualmente.
Esse histórico também ajuda a diferenciar um mês fora do padrão de um hábito que merece ser reavaliado. Uma despesa excepcional pode ser registrada como um evento isolado, enquanto gastos que se repetem devem ser considerados na organização dos próximos períodos.
Como escolher um aplicativo financeiro adequado à rotina
A escolha do aplicativo influencia diretamente a qualidade do controle. Mais importante do que reunir muitos recursos é encontrar uma ferramenta compreensível, compatível com a rotina e capaz de representar contas, cartões, rendas e compromissos sem gerar confusão.
Um aplicativo complexo pode apresentar relatórios detalhados, mas será pouco útil se os lançamentos forem abandonados depois de alguns dias. Da mesma forma, uma ferramenta simples pode funcionar bem quando permite registrar, corrigir e consultar as informações com rapidez.
Recursos que merecem atenção
Antes de escolher, avalie se o aplicativo permite realizar as tarefas que fazem parte do seu dia a dia. Alguns recursos que podem ser úteis são:
- cadastro de contas bancárias, carteiras e outras fontes de saldo;
- controle separado de cartões de crédito e faturas;
- registro de rendas fixas, variáveis e eventuais;
- categorias personalizáveis para diferentes tipos de despesa;
- lançamentos recorrentes para contas que se repetem;
- acompanhamento de compras parceladas;
- definição de limites por categoria ou para o orçamento geral;
- relatórios sobre a distribuição dos gastos;
- possibilidade de editar, excluir ou corrigir lançamentos;
- exportação ou cópia dos dados, quando disponível.
A facilidade de uso deve ser testada com situações concretas. Tente cadastrar uma conta recorrente, uma compra parcelada no cartão e uma renda recebida em uma data específica. Se o aplicativo não apresentar esses eventos de maneira clara, o excesso de funções provavelmente não compensará a dificuldade de manutenção.
Registro manual ou integração automática?
Alguns aplicativos trabalham apenas com lançamentos manuais. Outros oferecem integração com instituições financeiras, conforme o serviço, o país, os recursos disponíveis e as condições apresentadas pela própria plataforma. O registro manual dá mais controle sobre o que é informado, mas exige disciplina. A integração pode reduzir o trabalho de digitação, mas ainda requer conferência.
Movimentações automáticas podem aparecer com atraso, descrição incompleta, categoria incorreta ou duplicidade. Por isso, a automação não deve ser tratada como garantia de que o orçamento está correto. Mesmo quando os dados são importados, é necessário verificar se o valor, a data, a conta e a categoria correspondem à realidade.
| Critério | O que observar | Por que importa |
|---|---|---|
| Facilidade de uso | Quantidade de etapas para registrar e consultar uma despesa | Reduz o risco de abandonar o controle |
| Cartões | Faturas, parcelas, fechamento e vencimento | Evita confundir compra, fatura e pagamento |
| Categorias | Opções suficientes para a rotina e possibilidade de edição | Melhora a análise dos padrões de consumo |
| Relatórios | Visualização por período, conta e categoria | Facilita a comparação entre planejamento e realidade |
| Privacidade | Política de privacidade, permissões e proteção de acesso | Ajuda a tomar uma decisão mais consciente sobre os dados |
| Exportação | Possibilidade de salvar ou copiar os registros | Facilita consultas e preserva informações importantes |
Como configurar contas, cartões e fontes de renda
A configuração inicial deve separar os lugares onde o dinheiro fica dos meios usados para realizar pagamentos. Uma conta corrente, uma carteira com dinheiro em espécie e um cartão de crédito não representam a mesma coisa. Essa distinção ajuda a mostrar o que já foi pago, o que ainda será cobrado e quanto está efetivamente disponível.
Cadastro das contas e do saldo inicial
Ao cadastrar uma conta, use uma identificação fácil de reconhecer, como “conta principal”, “conta de pagamentos” ou “carteira”. O saldo inicial deve corresponder ao valor existente no momento em que o controle começa. Se esse valor for aproximado, todos os relatórios seguintes poderão apresentar uma diferença.
Depois de cadastrar as contas, compare os saldos exibidos no aplicativo com os valores reais. Essa conferência é especialmente importante quando existem várias contas ou quando parte do dinheiro está fora do banco, como em uma carteira ou conta de pagamento.
Cadastro e acompanhamento dos cartões
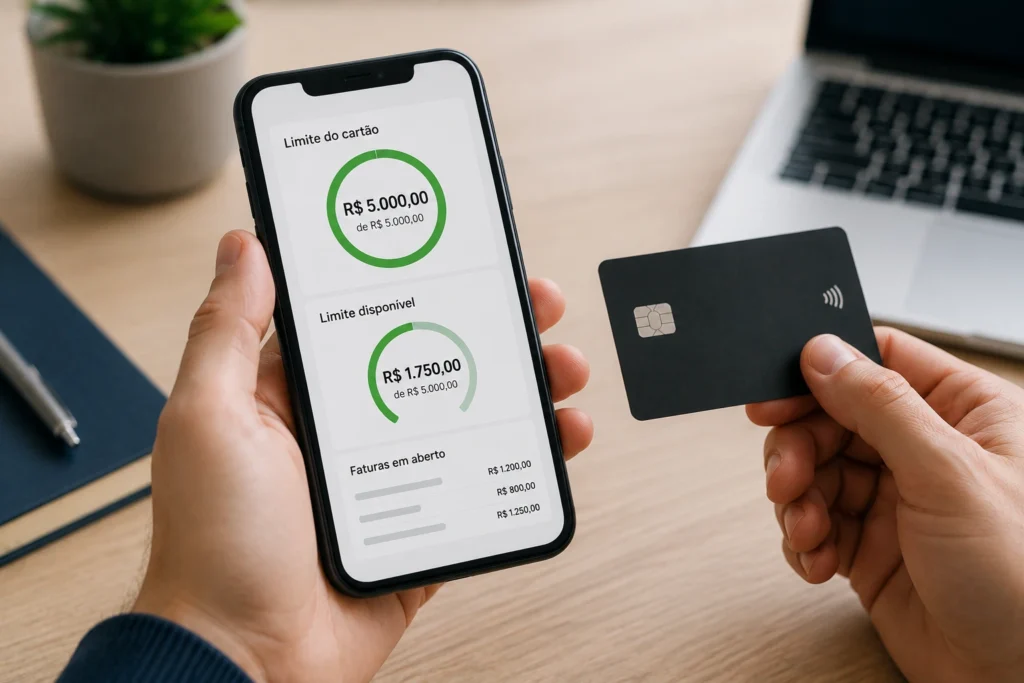
Cadastre cada cartão separadamente e informe os dados solicitados pelo aplicativo, como limite, data de fechamento e vencimento. O objetivo é associar uma compra à fatura correspondente, sem confundir a data do consumo com a data em que o pagamento será retirado da conta.
O limite disponível do cartão não deve ser tratado como renda. Ele representa uma possibilidade de pagamento que pode gerar uma obrigação futura. Mesmo que ainda exista limite, uma compra precisa ser avaliada em relação à renda e aos compromissos já assumidos.
O pagamento da fatura também exige atenção. Em algumas ferramentas, a compra já aparece como despesa do cartão e a quitação posterior é registrada como transferência. Em outras, o fluxo pode ser apresentado de forma diferente. Faça um teste com um lançamento pequeno e confira se o valor aparece uma única vez no total das despesas.
Registro de rendas fixas e variáveis
As fontes de renda devem ser cadastradas com o valor e a frequência esperados. Uma renda fixa pode ser configurada como recorrente, enquanto valores variáveis devem ser lançados quando forem recebidos ou estimados com cautela.
Não é recomendável tratar uma entrada incerta como dinheiro disponível antes de sua confirmação. Por exemplo, se uma pessoa recebe R$ 3.200 em uma data definida e pode obter um valor adicional variável, o orçamento básico deve considerar apenas a renda confirmada. O valor extra pode ser registrado depois do recebimento ou mantido fora do limite principal até que exista segurança sobre sua entrada.
Essa separação evita que uma previsão aumente artificialmente o saldo disponível e leve a compromissos incompatíveis com a renda efetivamente recebida.
Como definir o período e os limites do orçamento
O orçamento pode seguir o mês do calendário ou o ciclo entre uma entrada de renda e a próxima. A melhor escolha é aquela que representa a forma como as contas são pagas e as decisões são tomadas. O mais importante é manter o mesmo critério por tempo suficiente para que as comparações façam sentido.
Quem recebe no início do mês pode acompanhar o período do primeiro ao último dia. Já quem recebe em outra data pode preferir iniciar o ciclo no dia do recebimento principal. Misturar critérios diferentes pode fazer com que parte da renda seja comparada com despesas de outro período.
Definição do limite geral
O limite mensal deve considerar a renda mais previsível, os compromissos já assumidos e uma margem para despesas que não aparecem todos os meses. Uma forma prática de começar é listar as despesas recorrentes, estimar os gastos variáveis e separar valores destinados a objetivos específicos.
Em um cenário hipotético, uma renda confirmada de R$ 3.200 pode ter R$ 1.900 comprometidos com despesas fixas. Os R$ 1.300 restantes não precisam ser classificados integralmente como dinheiro livre. Parte pode ser reservada para transporte, alimentação, despesas eventuais ou outros objetivos definidos pela pessoa.
Limites por categoria
O limite geral mostra quanto pode ser comprometido no período. Os limites por categoria ajudam a impedir que uma área consuma recursos destinados a outra. No início, é melhor trabalhar com poucas categorias relevantes, como moradia, alimentação, transporte, contas, saúde, educação e despesas pessoais.
Os limites devem refletir a realidade observada, não um valor ideal difícil de cumprir. Depois de acompanhar alguns períodos, a pessoa pode ajustar as categorias com base no próprio histórico. A finalidade não é produzir indicadores sempre positivos, mas criar uma referência útil para as decisões.
Como registrar e categorizar os gastos corretamente
Um orçamento só representa a realidade quando cada gasto é lançado com valor, data, categoria e forma de pagamento coerentes. A diferença entre uma despesa prevista, uma compra já realizada e uma parcela futura precisa aparecer no aplicativo para que o saldo disponível não fique artificialmente maior ou menor.
Despesas fixas e variáveis
Despesas fixas são aquelas que se repetem com frequência e cujo valor costuma ser conhecido ou relativamente previsível, como aluguel, mensalidade e determinados serviços. Elas podem ser cadastradas como recorrentes quando o aplicativo oferecer esse recurso, mas devem ser revisadas quando houver alteração de valor ou frequência.
Uma despesa prevista não é necessariamente uma despesa já paga. Se uma conta vence no dia 10, ela pode aparecer como compromisso antes do pagamento e ser marcada como quitada depois. O importante é evitar criar dois gastos independentes para a mesma obrigação.
Despesas variáveis dependem do consumo ou da decisão tomada no dia a dia. Mercado, transporte, alimentação fora de casa e compras eventuais são exemplos comuns. O ideal é registrá-las assim que possível, usando a data da compra e a categoria que melhor represente sua finalidade.
Também é importante ajustar previsões quando o valor real for conhecido. Se uma conta estimada em R$ 150 chegar a R$ 173, o aplicativo deve refletir o valor efetivamente cobrado. Trabalhar apenas com previsões pode fazer com que o saldo disponível pareça maior do que realmente é.
Compras no cartão de crédito
O cartão deve ser tratado como um meio de pagamento, não como uma fonte adicional de renda. A compra precisa ficar associada ao cartão e à fatura correspondente. A data do consumo ajuda a entender quando o gasto ocorreu, enquanto o vencimento mostra quando o pagamento deverá ser realizado.
Nas compras parceladas, informe o número de parcelas e o valor de cada uma quando o aplicativo permitir. Uma compra hipotética de R$ 600 dividida em seis parcelas de R$ 100 deve mostrar o compromisso total e, ao mesmo tempo, considerar R$ 100 em cada fatura correspondente. O valor total não deve ser lançado novamente em todos os meses.
A categoria deve representar o que foi comprado, e não apenas o meio de pagamento. Uma refeição continua pertencendo à alimentação mesmo quando paga no crédito. O cartão identifica a forma de pagamento; a categoria descreve a finalidade da despesa.
Confira a fatura antes de confirmá-la. Cancelamentos, devoluções, tarifas e lançamentos duplicados podem alterar o total. Quando houver um estorno, o aplicativo deve registrar a devolução ou ajustar o lançamento conforme os recursos disponíveis.
Divisão de uma compra em categorias
Dividir uma compra faz sentido quando um único pagamento reúne itens de naturezas diferentes e essa separação melhora a leitura do orçamento. O cuidado principal é garantir que a soma das partes seja exatamente igual ao total cobrado.
Em uma compra hipotética de R$ 180, com R$ 140 em alimentos e R$ 40 em produtos de limpeza, o lançamento pode ser dividido entre as duas categorias. Não é necessário fragmentar toda compra quando isso não muda nenhuma decisão. Um método detalhado demais pode aumentar o tempo de registro e dificultar a continuidade.
Também é preciso evitar o registro duplicado. Alguns aplicativos substituem o lançamento original quando a divisão é feita; outros exigem que a pessoa ajuste ou exclua o primeiro registro. Antes de concluir, confira se o total aparece apenas uma vez.
Como acompanhar o orçamento ao longo do mês
O orçamento funciona melhor quando é consultado antes que o dinheiro disponível diminua demais. A observação frequente permite corrigir erros, identificar mudanças no padrão de consumo e ajustar escolhas ainda dentro do período.
Uso de alertas e lembretes
Os alertas podem avisar quando uma categoria se aproxima do limite, quando uma conta está próxima do vencimento ou quando existe uma movimentação pendente. Os recursos variam conforme o aplicativo, portanto é importante verificar quais notificações podem ser configuradas.
Se o limite de alimentação for de R$ 500 e um alerta for definido para 80%, a notificação poderá aparecer quando R$ 400 tiverem sido utilizados. Isso não significa que os R$ 100 restantes devam ser gastos, mas indica que novas compras precisam ser avaliadas com mais atenção.
Evite configurar notificações em excesso. Muitos alertas podem ser ignorados. Prefira lembretes relacionados às categorias que exigem maior acompanhamento e aos compromissos que não podem ser esquecidos.
Identificação das categorias mais relevantes
Observe o valor acumulado, a quantidade de lançamentos e a evolução de cada categoria. A categoria com mais compras não é necessariamente a que consumiu mais dinheiro, pois uma única despesa elevada pode superar diversas compras pequenas.
Uma análise útil combina três perguntas: qual categoria acumulou o maior valor, se esse resultado veio de uma despesa isolada ou de várias compras e se o ritmo atual é compatível com os dias restantes do período.
A comparação com meses anteriores ajuda a distinguir um evento fora do padrão de um hábito recorrente. Uma compra única para a casa pode explicar um mês diferente. Já várias despesas pequenas em estabelecimentos de alimentação, repetidas ao longo das semanas, podem indicar um comportamento que continuará afetando o orçamento.
Revisão semanal
Uma revisão semanal ajuda a manter o aplicativo próximo da realidade. Escolha um dia fácil de repetir e siga uma sequência simples:
- confira se as movimentações recentes aparecem no aplicativo;
- procure lançamentos duplicados, pendentes ou sem categoria;
- compare o total de cada categoria com o limite definido;
- verifique compras no cartão e parcelas futuras;
- observe quanto permanece disponível no período;
- decida se alguma compra precisa ser adiada, reduzida ou reclassificada.
Se uma compra de R$ 45 aparecer duas vezes, a correção altera a leitura da categoria e evita uma decisão baseada em um valor incorreto. Da mesma forma, uma compra no cartão pode estar correta, mas ainda representar um compromisso futuro que precisa ser considerado.
Evite aumentar os limites toda semana apenas para que os indicadores pareçam positivos. Alterações fazem sentido quando houve mudança real na renda, nos compromissos ou no critério de organização.
Cuidados com privacidade e segurança
Antes de cadastrar informações, leia a política de privacidade do aplicativo, confira as permissões solicitadas e entenda se a ferramenta trabalha com lançamentos manuais ou integração com instituições financeiras.
Use uma senha exclusiva e difícil de adivinhar. Quando houver autenticação em duas etapas, bloqueio por biometria ou outro recurso adicional, avalie a possibilidade de ativá-lo. O celular também deve contar com senha, biometria ou bloqueio de tela.
Nem todo aplicativo precisa receber credenciais bancárias. O controle manual pode ser suficiente para quem prefere não integrar contas, embora exija mais disciplina. Em qualquer modelo, movimentações desconhecidas, acessos suspeitos ou inconsistências devem ser analisados e comunicados ao suporte da plataforma responsável.
Perguntas frequentes sobre aplicativos financeiros
É seguro colocar dados financeiros em um aplicativo?
A segurança depende dos recursos oferecidos pelo aplicativo, da forma como os dados são tratados e dos cuidados adotados pelo usuário. Verifique a reputação da plataforma, a política de privacidade, as permissões solicitadas e os mecanismos de proteção disponíveis. Não compartilhe senhas e evite reutilizar a mesma credencial em outros serviços.
É possível controlar gastos do cartão de crédito?
Sim. O aplicativo pode organizar compras, parcelas e faturas, desde que o cartão seja cadastrado corretamente. A pessoa deve distinguir o que foi comprado, em qual fatura o valor aparecerá e quando o pagamento será realizado. A fatura também deve ser comparada com o documento disponibilizado pela instituição responsável pelo cartão.
Como controlar os gastos quando a renda varia?
Uma alternativa é montar o orçamento básico com a renda mais previsível e registrar valores adicionais apenas quando forem confirmados. Assim, uma entrada incerta não aumenta artificialmente o dinheiro disponível. Quando o valor extra for recebido, a pessoa pode decidir como distribuí-lo entre despesas, reservas e outros objetivos.
Com que frequência devo atualizar o aplicativo?
A frequência ideal é aquela que mantém os registros próximos da realidade e pode ser sustentada. Despesas pequenas podem ser lançadas no mesmo dia ou assim que possível. Uma revisão semanal ajuda a encontrar duplicidades, categorias incorretas e compromissos futuros. Quem usa integração automática também deve conferir os lançamentos.
Como transformar o aplicativo em uma rotina de controle
O controle tende a funcionar melhor quando se transforma em uma sequência de ações simples. No início do período, confira as rendas confirmadas, os compromissos recorrentes e os limites. Durante o mês, acompanhe as categorias e registre as novas despesas. Ao final, compare o planejado com o realizado e prepare o próximo ciclo.
O aplicativo se torna mais útil quando cada consulta leva a uma decisão prática. Se ainda restam R$ 280 para gastos variáveis, mas existe uma parcela de R$ 150 prevista para os próximos dias, o valor realmente livre não é necessariamente R$ 280. Considerar os compromissos futuros permite interpretar o saldo com mais cautela.
Também é importante manter um método simples o bastante para continuar. Categorias úteis, descrições claras e poucos critérios consistentes costumam ser mais funcionais do que uma estrutura cheia de divisões difíceis de repetir. Compras parceladas, compromissos futuros e despesas relevantes merecem atenção especial porque afetam decisões posteriores.
Quando o período terminar, observe o que foi planejado, o que realmente foi gasto e quais compromissos continuam para o ciclo seguinte. Uma assinatura mantida, uma parcela em aberto ou uma mudança na renda deve aparecer na próxima configuração. Esse fechamento evita que o novo orçamento comece baseado em informações antigas.
Um aplicativo financeiro não elimina a necessidade de planejamento, mas pode tornar o acompanhamento mais claro e regular. Com registros consistentes, revisões periódicas e categorias adequadas à rotina, fica mais fácil entender os gastos mensais e fazer escolhas compatíveis com o dinheiro realmente disponível.