O aumento automático de limite acontece quando o banco ou a administradora revisa o crédito disponível e oferece ou aplica uma elevação sem que o cliente tenha feito um pedido específico. Isso não significa receber dinheiro na conta nem contratar um empréstimo: trata-se apenas de uma margem maior para realizar compras ou outras operações previstas no cartão.
Antes de usar o novo valor, é importante entender como a alteração funciona, quais custos podem surgir e se o limite ampliado realmente cabe no orçamento. Afinal, crédito disponível não é sinônimo de renda adicional.
O que significa aumento automático de limite
Quando o limite passa de R$ 2.000 para R$ 2.500, por exemplo, os R$ 500 adicionais não são depositados para o cliente. Eles apenas aumentam o valor máximo que pode ser comprometido no cartão, conforme as regras do produto.
A instituição pode apresentar a alteração como uma oferta que depende de aceite ou informar que o novo limite já está disponível. Essa diferença deve ser conferida no aplicativo, na fatura ou em outro canal oficial. Uma mensagem promocional não necessariamente significa que o crédito já foi liberado.
O aumento, por si só, também não cria uma dívida. A cobrança ocorre quando o crédito é utilizado, como em uma compra à vista, uma compra parcelada ou outra operação autorizada. Se a fatura não for paga integralmente, podem ser aplicados juros e encargos previstos nas condições contratadas.
Por que o banco pode aumentar o limite sem solicitação
O limite não é necessariamente permanente. Bancos e administradoras podem fazer revisões periódicas ou analisar mudanças nas informações disponíveis sobre o relacionamento com o cliente. Essa avaliação pode resultar em aumento, manutenção ou redução do crédito, de acordo com as políticas da instituição e as regras aplicáveis ao produto.
Entre os fatores que podem ser considerados estão:
- histórico de pagamento das faturas;
- uso do cartão e do limite disponível;
- renda informada e dados eventualmente atualizados;
- tempo de relacionamento com a instituição;
- outros compromissos de crédito que possam ser considerados na análise;
- tipo de cartão e condições específicas do produto.
Esses critérios não formam uma regra única para todos os bancos. Duas pessoas com pagamentos em dia podem receber limites diferentes porque a instituição dispõe de informações distintas, aplica políticas específicas ou realiza as análises em momentos diferentes.
Também não existe um calendário universal para esse tipo de revisão. A análise pode ocorrer em ciclos internos ou após alguma atualização cadastral, mas não há garantia de que uma nova avaliação resultará em aumento.
O que muda no crédito disponível e na fatura
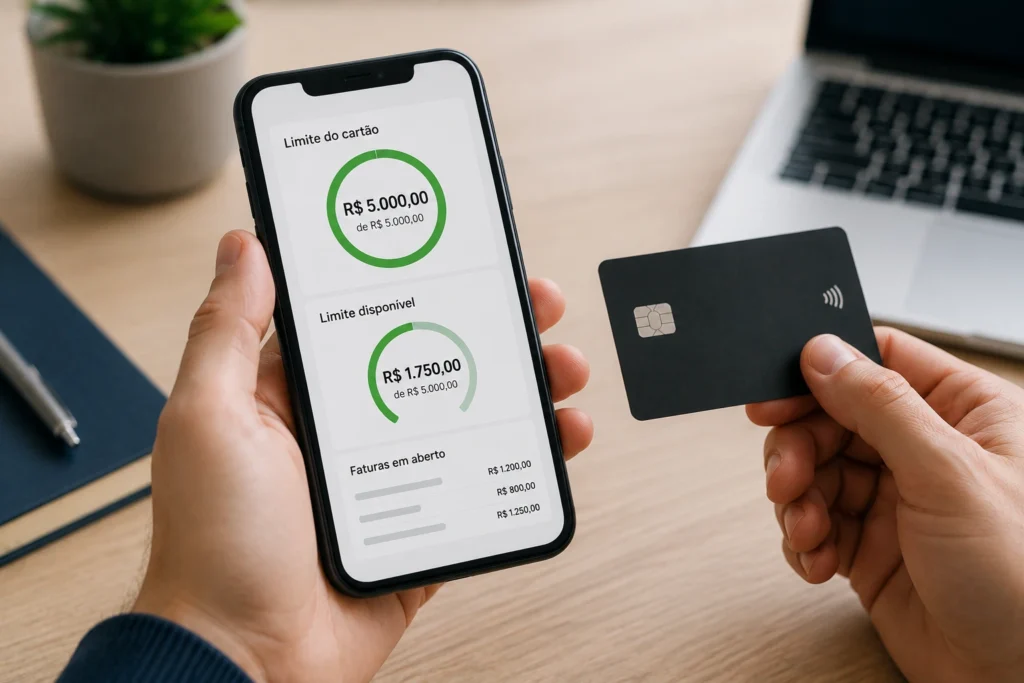
O limite total e o crédito disponível são informações diferentes. Se o cartão tem limite de R$ 3.000, mas existem R$ 1.200 comprometidos com compras parceladas, autorizações pendentes ou transações já realizadas, a margem livre para novas compras será menor.
Nas compras parceladas, as parcelas futuras podem continuar ocupando parte do limite, conforme a política do cartão. Por isso, uma fatura com valor relativamente baixo não significa necessariamente que todo o limite esteja livre. O cliente deve observar:
- o limite total informado;
- o crédito disponível naquele momento;
- as compras já lançadas;
- as parcelas que ainda serão cobradas;
- as autorizações pendentes ou valores temporariamente bloqueados.
O fechamento da fatura também influencia o momento em que uma compra aparece para pagamento. Uma transação feita antes do fechamento pode entrar na fatura atual, enquanto outra realizada depois pode ser lançada no ciclo seguinte. O aumento do limite não altera automaticamente essas datas.
Outro ponto importante é que o limite maior não muda, por si só, as taxas de todas as operações. Compra à vista, compra parcelada, parcelamento da fatura e pagamento em atraso podem ter condições diferentes. Os juros, encargos e eventuais tarifas devem ser consultados na fatura, no contrato e na tela de contratação.
Como avaliar se vale a pena usar o novo limite
O limite informa quanto o cartão pode autorizar, mas não quanto cabe no orçamento. Se a renda mensal continua a mesma, um aumento de R$ 2.000 para R$ 3.000 não representa uma capacidade financeira adicional de R$ 1.000.
Antes de fazer uma compra, considere o valor total e o impacto das parcelas nos próximos meses. Uma compra de R$ 1.200 em seis vezes pode representar parcelas de R$ 200, mas esse compromisso será somado às compras futuras e às parcelas que já existem.
Uma conferência simples pode ajudar:
- verifique quanto já está comprometido no cartão;
- estime o valor da próxima fatura;
- some as parcelas que continuarão nos meses seguintes;
- confirme os juros e as demais condições da operação;
- compare o resultado com o valor que realmente poderá ser pago.
Se o pagamento integral da fatura depender de outra dívida, de uma renda incerta ou do uso contínuo do crédito rotativo, o limite maior pode aumentar a pressão sobre o orçamento. Quando a margem adicional não é necessária, simplesmente não utilizá-la pode ser uma escolha adequada.
É possível recusar ou reduzir o aumento?
A resposta depende da forma como a instituição disponibilizou o crédito e dos recursos oferecidos para aquele produto. Quando se trata de uma oferta condicionada a aceite, o cliente pode optar por não confirmá-la. Se o novo limite já estiver ativo, normalmente é preciso solicitar a redução pelos canais oficiais, caso essa função esteja disponível.
Alguns aplicativos permitem ajustar o limite diretamente. Em outros casos, o pedido precisa ser feito pelo atendimento do banco ou da administradora. Guarde o protocolo e confira depois se o limite total e o crédito disponível foram atualizados.
A redução não cancela compras já realizadas nem elimina parcelas futuras. Se houver valor comprometido, a instituição pode aplicar procedimentos próprios para efetivar a alteração. Por isso, é importante confirmar se o ajuste será imediato, temporário ou definitivo.
Também não forneça senhas, códigos de segurança ou pagamentos para “liberar” um aumento de limite. Confirme a informação no aplicativo oficial, no internet banking ou em um canal de atendimento reconhecido. Em caso de divergência entre a mensagem recebida e os dados do cartão, esclareça a situação antes de fazer uma nova compra.
Perguntas frequentes
O aumento automático gera cobrança?
O aumento isolado não equivale à contratação de um empréstimo nem deve criar uma parcela por si só. Os custos aparecem quando o crédito é utilizado em uma operação que tenha juros, tarifas ou outros encargos, ou quando a fatura não é paga conforme as condições contratadas.
O novo limite melhora o score de crédito?
Não necessariamente. A ampliação do limite não garante aumento na pontuação, que pode depender de diferentes informações e do modelo de análise utilizado. O comportamento de pagamento e o controle das dívidas são mais importantes do que simplesmente ter uma margem maior.
Por que o limite não aumentou mesmo com os pagamentos em dia?
O pagamento pontual é um fator positivo, mas não garante uma elevação. A instituição pode considerar renda, uso do cartão, histórico disponível, outros compromissos de crédito, tipo de produto e suas próprias políticas. Manter o limite atual não significa, por si só, que exista um problema no relacionamento.
O que fazer se o limite aumentar sem uma comunicação clara?
Confira o limite diretamente no aplicativo ou na fatura e procure o atendimento oficial. Verifique se houve uma alteração efetiva, uma oferta condicionada a aceite ou apenas uma mensagem informativa. Até esclarecer a situação, evite realizar compras contando com um valor que não esteja confirmado nos canais da instituição.
Em resumo, o aumento automático de limite amplia a possibilidade de uso do cartão, mas não aumenta a renda nem elimina a necessidade de planejamento. A melhor decisão é confirmar as condições, acompanhar o crédito disponível e utilizar somente um valor compatível com o orçamento.