Uma compra parcelada pode comprometer uma parte significativa do limite do cartão porque, em muitos emissores, a análise considera o valor total da operação no momento da autorização. Embora a cobrança apareça dividida em parcelas na fatura, o compromisso permanece associado ao cartão até que os pagamentos sejam reconhecidos ou que ocorra algum ajuste, como antecipação, cancelamento ou estorno.
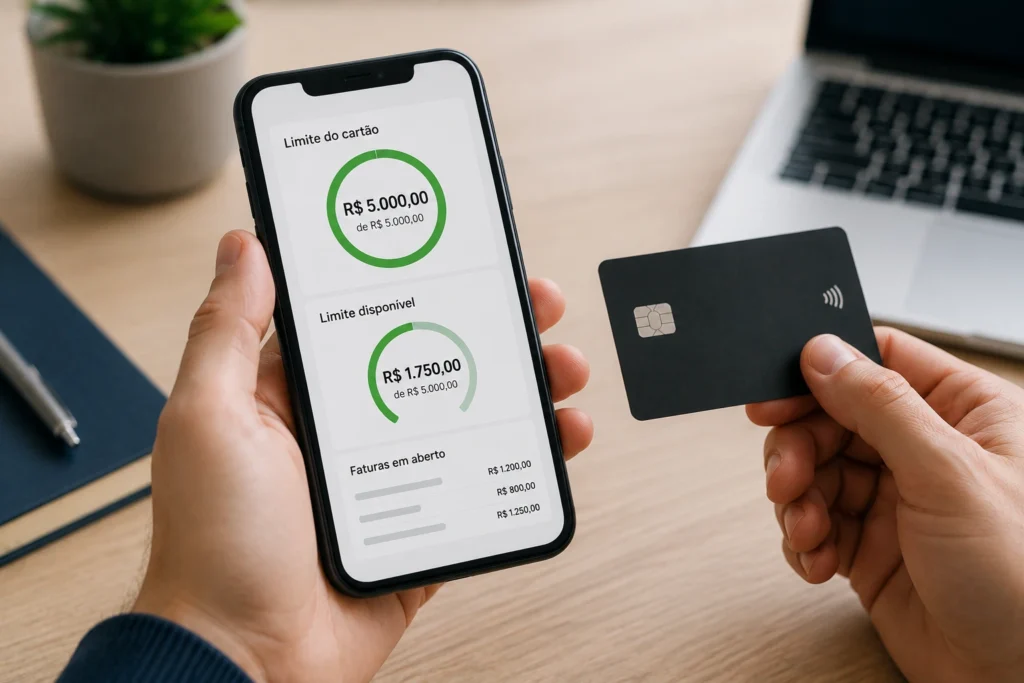
Esse funcionamento explica por que uma parcela mensal aparentemente baixa pode reduzir bastante o limite disponível para novas compras. O valor da parcela indica quanto será cobrado em determinado ciclo, mas não representa necessariamente o total que continua comprometido no limite. Para entender a situação, é preciso diferenciar limite total, limite disponível, valor da compra e valor da fatura.
Por que uma compra parcelada pode comprometer todo o limite do cartão?
Ao aprovar uma compra parcelada, a instituição emissora geralmente considera o compromisso financeiro total assumido na operação. Assim, uma compra de R$ 1.500 dividida em seis parcelas de R$ 250 pode reduzir o limite disponível em valor próximo aos R$ 1.500, e não somente em R$ 250.
Isso acontece porque o parcelamento costuma ser tratado como uma única compra, cujo pagamento foi distribuído ao longo de vários meses. As parcelas são lançadas gradualmente nas faturas, mas a obrigação futura já existe desde a aprovação da transação.
Imagine um cartão com limite total de R$ 2.000 e uma compra de R$ 1.500 em seis vezes. Antes da compra, o titular tinha R$ 2.000 disponíveis. Depois da autorização, o limite disponível pode ficar próximo de R$ 500, desde que não existam outras transações, tarifas ou ajustes influenciando o cálculo.
O exemplo é hipotético, pois cada instituição pode apresentar regras próprias. Ainda assim, ele demonstra a lógica mais comum: o limite funciona como uma margem para compromissos assumidos, e uma compra parcelada pode utilizar essa margem com base no valor total contratado.
O valor da parcela não é o mesmo que o limite ocupado
A parcela é apenas a cobrança prevista para uma determinada fatura. Já o limite ocupado representa o valor que ainda está associado às compras e aos compromissos não quitados. Por isso, uma parcela de R$ 250 pode fazer parte de uma compra que ainda compromete muito mais do que esse valor.
Enquanto as parcelas futuras não forem pagas ou antecipadas, elas continuam relacionadas à operação. O aplicativo pode apresentar essa informação como limite utilizado, compras parceladas, saldo comprometido ou outra nomenclatura definida pelo emissor.
Essa diferença costuma causar confusão quando o valor da fatura é baixo, mas o limite disponível aparece reduzido. A fatura reúne apenas os lançamentos do ciclo atual. O limite, por sua vez, considera também compromissos futuros que ainda não foram quitados.
Como o limite disponível é calculado após o parcelamento
De forma simplificada, o limite disponível resulta da diferença entre o limite total concedido e os valores que continuam comprometidos. Nesse cálculo podem entrar compras à vista, compras parceladas, autorizações pendentes, tarifas, encargos, saques ou outros lançamentos previstos nas condições do cartão.
Uma representação simples seria:
Limite disponível aproximado = limite total − compromissos ainda registrados
Essa fórmula serve apenas para facilitar o entendimento. O valor exibido pelo aplicativo pode ser diferente de uma conta manual por causa do momento de processamento, de compras ainda não lançadas, de pagamentos em análise e das regras específicas da instituição.
| Informação | O que representa | Relação com o parcelamento |
|---|---|---|
| Limite total | Valor máximo disponibilizado para uso, conforme as regras do cartão | Normalmente permanece igual, salvo alteração feita pelo emissor |
| Limite disponível | Valor que ainda pode ser usado em novas autorizações | Pode diminuir pelo valor total da compra parcelada |
| Limite utilizado | Parte do limite já comprometida por compras e outros lançamentos | Inclui, em muitos casos, parcelas futuras ainda não quitadas |
| Valor da fatura | Quantia cobrada em um ciclo específico | Geralmente inclui somente as parcelas que vencem naquele período |
Como mostra a tabela, o valor da fatura e o limite disponível são indicadores diferentes. Pagar uma fatura de R$ 300 não significa necessariamente que todo o limite usado por uma compra de R$ 1.800 será liberado. Em geral, a recomposição acompanha o valor efetivamente pago e reconhecido, enquanto as parcelas futuras continuam comprometidas.
O que acontece com o limite no momento da compra
Quando uma compra parcelada é submetida à autorização, o emissor verifica se há margem suficiente para assumir a operação. Se a compra for aprovada, o limite disponível pode ser reduzido imediatamente ou após o processamento da transação, dependendo do canal, do estabelecimento e dos procedimentos da instituição.
Em uma compra de R$ 1.800 dividida em seis parcelas de R$ 300, o cartão pode considerar os R$ 1.800 no momento da autorização. Se o limite total for de R$ 3.000 e não houver outros compromissos, a margem disponível poderá ficar perto de R$ 1.200.
A fatura seguinte, entretanto, pode mostrar apenas R$ 300 referentes à primeira parcela. As outras cinco parcelas ainda serão cobradas em ciclos futuros, mas continuam vinculadas à compra e podem permanecer refletidas no limite utilizado.
Por que o emissor não considera apenas a primeira parcela?
Se somente a primeira parcela fosse descontada do limite, seria possível contratar diversas compras de valor elevado com pequenas cobranças mensais, sem que a margem refletisse adequadamente os compromissos futuros. Isso dificultaria o controle do risco e poderia permitir que o cartão acumulasse obrigações muito superiores ao limite definido.
Ao considerar a operação inteira, o emissor consegue manter uma relação entre o limite concedido e o valor das compras ainda não quitadas. Essa regra também ajuda o titular a visualizar quanto da margem já está comprometido, mesmo quando as cobranças estão distribuídas ao longo de vários meses.
A forma exata de registro pode mudar conforme o emissor, a bandeira, o tipo de parcelamento, o estabelecimento e as condições da transação. Por isso, a informação do aplicativo ou do canal oficial deve ser considerada como referência para o limite efetivamente disponível.
Como o limite é recomposto ao longo do parcelamento
O limite não costuma permanecer comprometido pelo valor integral da compra até a última parcela. À medida que os pagamentos são realizados e reconhecidos, parte do valor associado à operação tende a deixar de ocupar a margem. Essa recomposição, porém, pode ocorrer em momentos diferentes conforme o meio de pagamento e os processos internos da instituição.
Considere novamente uma compra de R$ 1.800 em seis parcelas de R$ 300. Se o limite disponível inicial após a compra ficou próximo de R$ 1.200, o pagamento da primeira parcela pode elevar a disponibilidade para aproximadamente R$ 1.500, desde que não existam novas compras ou outros lançamentos.
Depois do reconhecimento do pagamento da segunda parcela, a disponibilidade poderá se aproximar de R$ 1.800. Esses valores são apenas ilustrativos. O aplicativo pode apresentar números diferentes caso existam compras adicionais, encargos, autorizações pendentes, pagamentos ainda não processados ou outros compromissos.
Quando o pagamento da fatura libera o limite?
O pagamento da fatura reduz o valor em aberto do cartão. Depois que a instituição reconhece a quitação, o limite disponível pode ser atualizado de acordo com o valor pago e com os demais lançamentos existentes.
O prazo de atualização varia. Um pagamento realizado por determinado meio pode ser identificado mais rapidamente, enquanto outro pode depender da compensação ou do processamento interno. O fato de o titular ter concluído o pagamento não garante que o limite seja alterado instantaneamente no aplicativo.
Também é possível que o pagamento libere uma parte da margem e, logo depois, uma nova compra utilize esse valor. Nessa situação, o limite pode continuar parecendo reduzido, embora a recomposição tenha ocorrido antes da nova transação.
Para evitar uma estimativa incorreta, é recomendável consultar o limite disponível atualizado no aplicativo, no internet banking ou em outro canal oficial do emissor antes de realizar uma compra.
O que muda quando as parcelas são antecipadas
A antecipação permite quitar parcelas que seriam cobradas em faturas futuras. Quando a operação é aceita e processada, o saldo ainda comprometido pode ser reduzido mais rapidamente, o que tende a favorecer a recomposição do limite.
Nem todos os cartões oferecem a antecipação da mesma forma. Algumas instituições permitem escolher parcelas específicas no aplicativo. Outras apresentam condições próprias, exigem uma solicitação pelo atendimento ou atualizam o limite somente depois que o pagamento é processado.
Imagine uma compra de R$ 1.200 em seis parcelas de R$ 200. Se duas parcelas futuras forem antecipadas e o pagamento for reconhecido, o saldo associado à compra poderá diminuir em aproximadamente R$ 400. Em consequência, parte equivalente da margem poderá voltar a ficar disponível, desde que outros lançamentos não interfiram no cálculo.
Esse resultado não deve ser tratado como automático. A antecipação pode ter regras próprias, e o limite liberado pode não aparecer exatamente no mesmo momento da solicitação. O titular deve verificar as condições apresentadas pelo emissor e acompanhar a atualização no canal oficial.
Antecipar parcelas é diferente de pagar apenas a fatura atual
O pagamento normal da fatura quita as cobranças incluídas naquele ciclo. Já a antecipação envolve valores que seriam lançados em ciclos posteriores. Por isso, pagar a fatura do mês não significa necessariamente antecipar todas as parcelas futuras.
Essa diferença é importante para quem pretende recuperar margem para uma nova compra. O caminho adequado depende das opções disponíveis no cartão e do valor que a instituição reconhece como pago ou antecipado.
Exemplo prático de compra parcelada e limite disponível
Os exemplos ajudam a visualizar a diferença entre o valor mensal da cobrança e o valor total que continua relacionado à compra.
Uma compra de R$ 1.800 em seis parcelas
Considere um cartão com limite total de R$ 3.000 e uma compra de R$ 1.800 dividida em seis parcelas de R$ 300. No momento da autorização, o limite disponível pode passar de R$ 3.000 para aproximadamente R$ 1.200.
- Limite total: R$ 3.000;
- Valor total da compra: R$ 1.800;
- Quantidade de parcelas: seis;
- Valor de cada parcela: R$ 300;
- Limite disponível estimado após a compra: R$ 1.200.
Após o pagamento e o reconhecimento da primeira parcela, a disponibilidade poderá subir para aproximadamente R$ 1.500. Depois da segunda, poderá chegar perto de R$ 1.800, caso não haja outros lançamentos.
O ponto principal é que o cartão não precisa esperar cada vencimento para reconhecer que existe uma obrigação futura. A compra inteira pode ocupar a margem desde o início, enquanto a recomposição acompanha os pagamentos reconhecidos.
Como uma nova compra afeta o limite restante
Se o titular fizer uma nova compra de R$ 700 antes de pagar qualquer parcela da compra de R$ 1.800, o total comprometido poderá chegar a aproximadamente R$ 2.500. Nesse cenário, o limite disponível de um cartão com teto de R$ 3.000 ficaria perto de R$ 500.
- Limite total: R$ 3.000;
- Primeira compra parcelada: R$ 1.800;
- Nova compra: R$ 700;
- Total aproximado comprometido: R$ 2.500;
- Limite disponível estimado: R$ 500.
Se a nova compra também for parcelada, o emissor poderá considerar o valor total dessa segunda operação para a autorização. O valor das parcelas mensais não deve ser usado sozinho para estimar a margem restante.
Depois do pagamento de uma parcela de R$ 300 da primeira compra, a disponibilidade poderá subir para aproximadamente R$ 800, desde que não haja outros ajustes. Os R$ 700 da segunda compra continuarão ocupando o limite até que a obrigação correspondente seja quitada ou reduzida.
Várias compras parceladas ao mesmo tempo
O efeito fica mais evidente quando várias compras são feitas em períodos próximos. Imagine um cartão com limite total de R$ 4.000 e as seguintes operações:
- R$ 1.600 em oito parcelas de R$ 200;
- R$ 900 em cinco parcelas de R$ 180;
- R$ 700 em sete parcelas de R$ 100.
O total das compras é de R$ 3.200. Antes dos pagamentos e sem outros lançamentos, o limite disponível poderá ficar próximo de R$ 800. As parcelas iniciais somam R$ 480 por mês, mas esse valor mensal não representa o total que está associado ao cartão.
Se o titular tentar fazer uma nova compra de R$ 900 enquanto o aplicativo indica apenas R$ 800 disponíveis, a autorização poderá não ser aprovada. Isso pode ocorrer mesmo que a soma das parcelas mensais pareça administrável, porque a análise considera a margem disponível para a nova operação.
Parcelamento sem juros e parcelamento com juros
O parcelamento sem juros e o parcelamento com juros podem ocupar o limite de maneira semelhante quanto à necessidade de considerar o compromisso da compra. A principal diferença está no custo total da operação e na forma como os encargos são apresentados.
Em uma compra sem juros de R$ 1.200 em seis parcelas de R$ 200, o valor total das parcelas corresponde a R$ 1.200. Ainda assim, o limite pode ser reduzido com base no valor total da compra no momento da autorização.
Em uma compra com juros, o valor final pago pode ser superior ao preço original do produto ou serviço. O emissor pode adotar uma base de cálculo específica para registrar o limite comprometido, conforme o tipo de operação e as condições informadas ao cliente.
Por essa razão, não é adequado calcular a ocupação do limite apenas observando o preço à vista ou multiplicando uma parcela exibida fora do contexto. O comprovante da compra, as condições do parcelamento e o aplicativo do cartão apresentam informações mais confiáveis sobre o valor efetivamente considerado.
Estorno, cancelamento e devolução de compra parcelada
Um cancelamento ou estorno pode alterar o limite comprometido, mas a liberação normalmente depende de o ajuste ser enviado pelo estabelecimento e reconhecido pelo emissor. A comunicação de que a compra foi cancelada não significa, por si só, que o limite já esteja disponível.
Se uma compra de R$ 900 em nove parcelas for cancelada integralmente, a instituição poderá retirar a obrigação restante e recompor a margem correspondente depois de processar o estorno. Em uma devolução parcial, a alteração tende a acompanhar o valor efetivamente revertido.
O estabelecimento pode registrar a devolução em um momento e encaminhar o ajuste financeiro posteriormente. Durante esse intervalo, a compra ainda pode aparecer como comprometida no aplicativo ou na fatura.
Quando uma ou mais parcelas já foram pagas, o crédito pode aparecer de diferentes formas, como abatimento na fatura, reversão de parcelas futuras ou lançamento específico. O efeito sobre o limite depende do procedimento adotado pelo emissor.
Por isso, após um cancelamento, é importante acompanhar tanto a fatura quanto o limite disponível. Se o prazo informado pelo estabelecimento passar sem atualização, o titular pode consultar o atendimento oficial do cartão para verificar o status do estorno.
Diferença entre limite total, limite disponível e valor da fatura
O limite total é o teto definido para o cartão. Ele representa a margem máxima atribuída pela instituição, mas não significa que todo esse valor esteja livre para uso a qualquer momento.
O limite disponível é a parte do limite total que permanece autorizável naquele instante. Esse é o indicador mais relevante antes de uma nova compra, porque considera os compromissos já registrados, os pagamentos reconhecidos e os ajustes processados.
O valor da fatura corresponde às cobranças reunidas em um ciclo específico. Ele pode incluir parcelas, compras à vista, tarifas e outros lançamentos, mas não necessariamente mostra o total que ainda ocupa o limite.
Uma compra parcelada de R$ 1.800 pode gerar uma fatura mensal de R$ 300 e, ao mesmo tempo, continuar reduzindo a margem por causa das parcelas futuras. Portanto, observar somente o valor da fatura pode levar a uma conclusão incorreta sobre a capacidade de realizar novas compras.
Como acompanhar o limite de forma mais precisa
Para evitar surpresas, o titular deve observar o limite disponível atualizado e não apenas o valor da parcela ou da fatura. Algumas práticas simples ajudam a acompanhar os compromissos do cartão:
- Consultar o limite disponível antes de realizar uma compra de valor elevado;
- Verificar o valor total de cada compra parcelada, além da parcela mensal;
- Registrar as parcelas futuras quando houver vários parcelamentos ativos;
- Confirmar se um pagamento já foi reconhecido pelo emissor;
- Acompanhar antecipações, cancelamentos e estornos até a atualização definitiva;
- Conferir as condições do parcelamento com juros antes de concluir a compra;
- Usar o canal oficial do cartão quando houver diferença entre o cálculo manual e o limite exibido.
Uma planilha simples ou o próprio aplicativo do cartão pode ajudar a listar o valor total das compras parceladas, a quantidade de parcelas restantes e a data aproximada de cada cobrança. Esse acompanhamento não altera o limite, mas facilita a organização das despesas.
Perguntas frequentes sobre compra parcelada e limite
A compra parcelada ocupa todo o limite do cartão?
Não necessariamente todo o limite, mas pode ocupar uma parte equivalente ao valor total contratado. Se o valor da compra for igual ou próximo da margem disponível, o cartão poderá ficar com pouco espaço para novas operações.
Por exemplo, se houver R$ 2.000 disponíveis e uma compra de R$ 1.800 for parcelada, a margem poderá cair para aproximadamente R$ 200, mesmo que a primeira parcela seja de apenas R$ 300.
O limite volta a cada parcela paga?
Em muitos casos, o pagamento reconhecido recompõe uma parte do limite comprometido, geralmente relacionada ao valor quitado. O momento e o valor exato da liberação dependem do emissor, de outros lançamentos e do processamento do pagamento.
Se uma nova compra for feita logo após a liberação, o limite poderá ser utilizado novamente e voltar a aparecer reduzido.
É possível fazer outra compra depois de parcelar uma compra grande?
Sim, desde que o limite disponível seja suficiente para autorizar a nova operação. O valor a ser considerado é o limite indicado pelo emissor, e não somente o valor da parcela da compra anterior.
Uma nova compra de valor superior à margem restante poderá ser recusada, mesmo que suas parcelas mensais sejam pequenas.
O pagamento antecipado libera o limite imediatamente?
Não há uma regra única para todos os cartões. A antecipação pode reduzir o saldo comprometido, mas a liberação depende da solicitação, das condições disponíveis e do processamento da instituição.
Depois de solicitar a antecipação ou realizar o pagamento, é recomendável consultar o limite atualizado no aplicativo ou no canal oficial.
O cancelamento devolve o limite do cartão?
O cancelamento ou estorno pode recompor o limite de forma total ou parcial, mas a atualização depende de o ajuste ser processado pelo estabelecimento e reconhecido pelo emissor.
Em caso de devolução parcial, a margem liberada pode corresponder somente ao valor efetivamente estornado. Se houver demora, o atendimento oficial do cartão pode informar o andamento do procedimento.
Conclusão: a compra parcelada pode comprometer o limite total da operação
Uma compra parcelada pode reduzir bastante o limite disponível porque, em muitos cartões, o emissor considera o valor total da operação no momento da autorização. A cobrança mensal aparece dividida na fatura, mas as parcelas futuras continuam associadas ao cartão até que sejam pagas, antecipadas ou ajustadas por um estorno.
O limite tende a ser recomposto gradualmente conforme os pagamentos são reconhecidos. Ainda assim, o momento da liberação e o cálculo exato podem variar conforme a instituição, o tipo de parcelamento e os demais lançamentos existentes.
Antes de fazer uma nova compra, a melhor referência é o limite disponível atualizado no canal oficial do cartão. Conferir esse valor, acompanhar as parcelas futuras e entender a diferença entre fatura e limite ajuda a evitar recusas e melhora a organização das despesas.