Débito automático: o que acontece quando uma conta é paga pelo banco
O débito automático permite que uma cobrança recorrente seja paga diretamente de uma conta bancária, sem que o titular precise repetir a operação manualmente todos os meses. Depois da autorização, o banco identifica a cobrança enviada pela empresa e registra o lançamento de acordo com as informações disponíveis e com os procedimentos da instituição.
Embora torne o pagamento mais prático, o débito automático não elimina a responsabilidade de acompanhar as movimentações. O titular deve conferir se a autorização está ativa, se a conta bancária escolhida é a correta, se há saldo suficiente e se o valor debitado corresponde à fatura ou ao serviço contratado.
Também é importante diferenciar uma cobrança programada de um pagamento concluído. Um lançamento futuro ou agendado indica apenas uma previsão ou programação. A confirmação do pagamento depende do débito efetivo no extrato e, quando disponível, do comprovante emitido pelo banco ou pela empresa.
O que é o débito automático
No débito automático, o cliente autoriza uma empresa específica a enviar cobranças para processamento em uma determinada conta bancária. O banco, por sua vez, registra o lançamento e tenta realizar o débito na data prevista, conforme as informações encaminhadas pela empresa e as regras aplicáveis ao serviço.
A autorização não representa um pagamento imediato. Ela apenas permite que cobranças futuras relacionadas à empresa, ao contrato, à instalação ou a outra identificação informada sejam processadas automaticamente. O valor pode ser fixo ou variar de acordo com o consumo, reajustes, serviços adicionais e demais condições da cobrança.
Contas de energia elétrica, água, telefone, internet, mensalidades e outros serviços recorrentes podem oferecer essa modalidade, mas a disponibilidade depende da empresa e do banco. Nem toda cobrança pode ser cadastrada automaticamente, e os procedimentos podem variar entre as instituições.
Quando o processamento é concluído, o valor é retirado da conta indicada e a empresa recebe a informação de pagamento por meio dos canais utilizados entre as instituições envolvidas. No extrato, o lançamento pode aparecer com o nome da empresa, uma descrição abreviada ou outra referência definida pelo banco.
Débito automático não é uma autorização geral
A autorização normalmente está vinculada a uma empresa e a uma cobrança identificada. Isso significa que o cliente não está autorizando qualquer empresa a retirar valores da conta. O cadastro deve indicar qual serviço será pago, qual conta será utilizada e, em alguns casos, qual contrato, unidade consumidora ou número de instalação está associado à cobrança.
Mesmo assim, é necessário conferir os dados antes de concluir a operação. Uma autorização cadastrada para o contrato errado pode direcionar o pagamento para outro serviço do mesmo fornecedor. Por esse motivo, pessoas que possuem mais de uma conta ou contrato devem comparar cuidadosamente as informações exibidas pelo banco com os dados da fatura.
Como funciona a autorização para uma cobrança
A autorização é o consentimento dado pelo titular para que uma empresa específica envie cobranças automáticas ao banco. Dependendo do serviço, o cadastro pode começar no aplicativo ou no internet banking, na área do cliente da própria empresa ou por outro canal disponibilizado pelas instituições envolvidas.
Durante o processo, o cliente pode precisar informar ou confirmar o nome da empresa, o número do contrato, a unidade consumidora, a instalação, a conta bancária e outros dados de identificação. Em alguns casos, o banco apresenta uma lista de empresas habilitadas. Em outros, o usuário precisa inserir uma referência que aparece na fatura.
Antes de confirmar, verifique:
- o nome da empresa responsável pela cobrança;
- o contrato, a instalação ou a unidade que será vinculada;
- a conta bancária de onde o valor será retirado;
- a data prevista ou o vencimento informado;
- se a cobrança tem valor fixo ou variável;
- as condições exibidas na tela de confirmação.
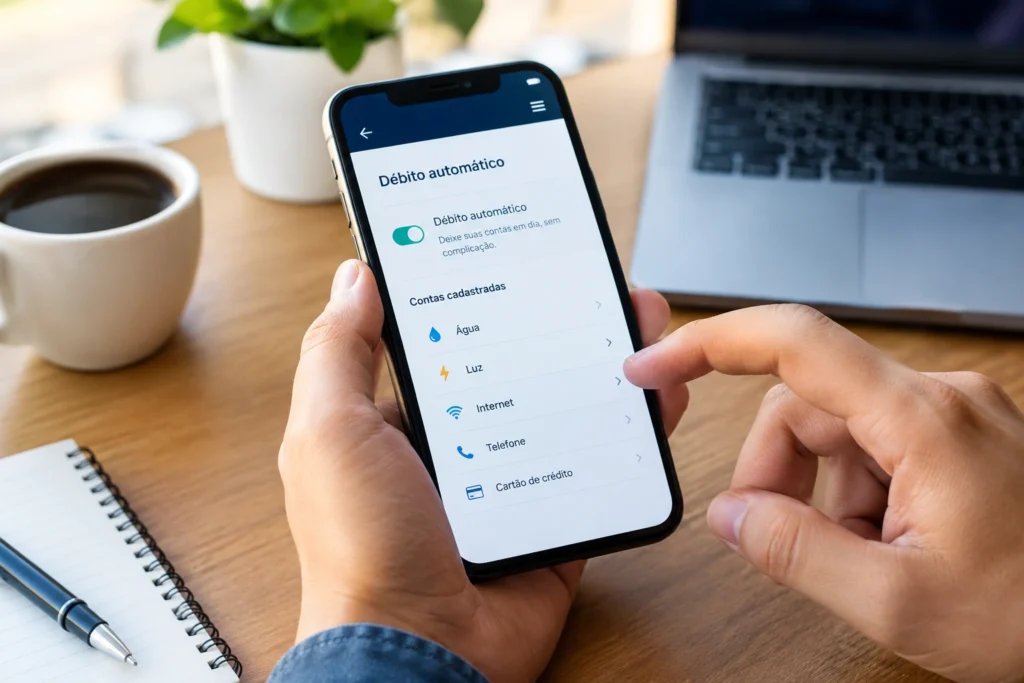
Depois da autorização, salve a confirmação, o protocolo ou o comprovante apresentado pelo banco. Também procure a área de débitos automáticos, pagamentos recorrentes ou serviços autorizados para verificar se o cadastro aparece como ativo. A nomenclatura pode mudar de uma instituição para outra.
Se o cadastro estiver indicado como pendente, em análise ou sem confirmação, não presuma que a próxima conta será paga automaticamente. Nessa situação, consulte o banco ou a empresa pelos canais oficiais e acompanhe a fatura até entender se a autorização estará válida para o próximo vencimento.
Débito automático e pagamento manual: qual é a diferença?
No débito automático, o cliente autoriza previamente o banco a processar determinadas cobranças. Depois, a empresa envia os dados da conta ao banco, e o valor pode ser debitado na data prevista, desde que o cadastro esteja válido e as condições necessárias sejam atendidas.
No pagamento manual, a iniciativa é do cliente. Ele recebe a fatura, confere o valor e escolhe o canal para quitar a cobrança, como aplicativo bancário, internet banking, caixa eletrônico ou outro meio disponibilizado pelo fornecedor.
| Característica | Débito automático | Pagamento manual |
|---|---|---|
| Iniciativa da operação | O banco processa a cobrança após uma autorização prévia. | O cliente inicia cada pagamento. |
| Conferência necessária | É preciso acompanhar o cadastro, o extrato e o valor debitado. | É preciso conferir a fatura antes de pagar. |
| Valor da cobrança | Pode ser fixo ou variável, conforme os dados enviados pela empresa. | O cliente visualiza o valor antes de confirmar a operação. |
| Risco de esquecimento | A rotina tende a exigir menos ações mensais, mas ainda precisa ser monitorada. | O cliente precisa lembrar do vencimento e realizar o pagamento. |
| Alteração ou cancelamento | Exige revisão da autorização e dos lançamentos já programados. | Normalmente depende apenas da escolha de não realizar a operação, sem cancelar um cadastro recorrente. |
O débito automático elimina etapas repetitivas, mas não substitui a conferência da conta. Uma cobrança pode sofrer alteração de valor, o cadastro pode ser cancelado ou ficar pendente e o débito pode não ocorrer por falta de saldo ou por outro motivo operacional.
Como ativar o débito automático no banco ou no aplicativo
A ativação começa pela localização da função correta no aplicativo ou no internet banking. Os menus podem aparecer em áreas como “Pagamentos”, “Contas”, “Débitos automáticos”, “Serviços” ou “Autorizações”. Como a organização varia entre os bancos, procure também pela busca interna do aplicativo, quando essa opção estiver disponível.
Ao encontrar o recurso, o banco pode mostrar uma lista de empresas habilitadas ou solicitar dados da cobrança. Se o procedimento for iniciado no site ou no aplicativo da empresa, o cliente poderá ser direcionado ao banco para confirmar a autorização.
Passo a passo geral para o cadastro
- Abra o aplicativo ou o internet banking da instituição responsável pela conta.
- Acesse a área de pagamentos, contas ou débitos automáticos.
- Escolha a opção para cadastrar uma nova autorização.
- Pesquise a empresa ou informe os dados solicitados da cobrança.
- Confira o contrato, a instalação, a unidade ou a referência da fatura.
- Verifique qual conta bancária será usada no débito.
- Leia a data prevista, as informações do valor e as condições exibidas.
- Confirme a autorização pelo método de segurança solicitado pelo banco.
- Salve o protocolo e consulte o status do cadastro.
Esse roteiro é apenas uma referência geral. O caminho exato, os dados exigidos e a forma de confirmação dependem do banco, da empresa e do tipo de cobrança. Não compartilhe senhas, códigos de segurança ou informações bancárias fora dos canais oficiais.
Quais dados devem ser conferidos
O nome da empresa recebedora é o primeiro ponto de atenção. Compare a identificação apresentada pelo banco com o nome que aparece na fatura. Se houver empresas com nomes semelhantes ou diferentes marcas pertencentes ao mesmo grupo, não conclua o cadastro sem esclarecer qual delas está relacionada ao serviço.
Confira também o número do contrato, da instalação ou da unidade consumidora. Essa informação é especialmente importante quando o titular possui mais de um endereço ou serviço com a mesma empresa. Uma pessoa com duas contas de internet, por exemplo, deve confirmar qual contrato está sendo autorizado.
A conta bancária também precisa ser verificada. Quem possui mais de uma conta na mesma instituição deve conferir agência, número, apelido ou identificação parcial exibida na tela. O fato de as contas pertencerem ao mesmo titular não significa que a autorização será aplicada a todas elas.
Por fim, observe a data prevista e a natureza do valor. Algumas cobranças têm quantia fixa, enquanto outras variam conforme consumo, ajustes, impostos, serviços extras ou alterações contratuais. Se o aplicativo apresentar apenas uma referência ou previsão, compare o lançamento posteriormente com a fatura recebida.
O que conferir depois de cadastrar uma conta
O cadastro não encerra a conferência. Depois de autorizar a cobrança, consulte o aplicativo para verificar o status, a conta escolhida, a próxima data e os lançamentos futuros. Essas informações ajudam a identificar problemas antes que a fatura fique vencida.
Status da autorização
Procure indicações como “ativo”, “autorizado”, “confirmado” ou outra expressão equivalente. Caso apareça “pendente”, “em análise”, “cancelado” ou “inativo”, entre em contato com o banco ou com a empresa antes de considerar que o pagamento será processado.
Também é recomendável guardar a tela ou o protocolo da autorização. Esse registro pode ajudar na comunicação com o banco e com o fornecedor caso o cadastro não apareça corretamente ou a cobrança não seja processada.
Valor, vencimento e próxima data
Compare a fatura com o valor exibido no aplicativo, quando houver essa informação. Em uma mensalidade fixa, o valor pode permanecer semelhante, salvo alterações no contrato. Em serviços baseados em consumo, como energia, água ou telefonia, é normal que o total varie de um ciclo para outro.
A data indicada pelo aplicativo pode representar o vencimento, a previsão de processamento ou o agendamento do lançamento. Por isso, leia os detalhes da operação. Se houver diferença entre a data do vencimento e a data prevista para o débito, consulte o banco ou a empresa para entender o significado de cada informação.
Conta bancária e saldo disponível
Verifique qual conta será utilizada e acompanhe o saldo até a data prevista. Ter dinheiro disponível no momento da consulta não garante que o valor permanecerá na conta, pois transferências, saques e outros pagamentos podem ocorrer antes do débito.
Considere também lançamentos já programados. Se uma transferência estiver agendada para o mesmo período, ela poderá alterar o saldo disponível para a cobrança. Manter uma margem de segurança pode ajudar a evitar a falta de saldo, mas não substitui a consulta das regras do banco e do fornecedor.
Histórico e comprovante
Após a data prevista, consulte o extrato. O pagamento deve aparecer como uma movimentação efetivamente concluída, com data, valor e identificação compatíveis com a empresa ou com o serviço. Um lançamento futuro, reservado ou agendado não comprova que o dinheiro já saiu da conta.
O comprovante pode estar nos detalhes da movimentação, na área de pagamentos ou em uma função de download e compartilhamento do aplicativo. Guarde o documento quando houver divergência entre o registro bancário e a situação mostrada pela empresa.
Quando o débito automático falha ou apresenta valor diferente
Uma falha pode estar relacionada à falta de saldo, a um cadastro pendente, a uma alteração na conta, ao processamento da cobrança ou às informações enviadas pela empresa. A primeira providência é comparar a fatura com o extrato bancário e verificar o status da autorização.
Falta de saldo na data programada
Se o débito não aparecer, confira o saldo disponível e as movimentações realizadas no período. Um saldo suficiente em outro dia não comprova que havia recursos na data ou no horário do processamento.
Veja se o aplicativo informa recusa, pendência, tentativa de débito ou nova programação. Em seguida, consulte a empresa para saber se a fatura continua em aberto, se haverá nova tentativa ou se será necessário utilizar outro meio de pagamento.
Evite pagar manualmente sem antes esclarecer o status do débito. Dependendo do procedimento adotado pelo banco ou pela empresa, uma nova tentativa pode ocorrer e resultar em dois pagamentos para a mesma cobrança.
Cobrança duplicada
Ao identificar dois lançamentos, compare as datas, os valores e as descrições no extrato. Um registro pode estar apenas agendado enquanto outro já foi concluído. Também verifique se houve pagamento manual da mesma fatura.
Guarde a fatura, os dois registros bancários e os comprovantes disponíveis. O banco pode analisar os lançamentos na conta, enquanto a empresa pode confirmar se recebeu um ou dois pagamentos e explicar como será feita eventual compensação, estorno ou devolução, conforme o procedimento aplicável.
Valor diferente do esperado
Compare o débito com a fatura correspondente, incluindo serviços adicionais, reajustes, alterações de plano, consumo e outros itens descritos pela empresa. O banco geralmente processa o valor encaminhado pelo credor, portanto a origem da diferença pode estar na própria cobrança.
Se a fatura não justificar o valor, procure primeiro o canal oficial da empresa para obter esclarecimentos. Caso o extrato apresente uma divergência em relação às informações enviadas, consulte também o banco e mantenha os protocolos de atendimento.
Débito realizado depois do vencimento
Confira a data efetiva em que o valor saiu da conta e compare-a com o vencimento da fatura. A data de cadastro, a previsão exibida no aplicativo e a conclusão do lançamento podem representar etapas diferentes do processamento.
Consulte a empresa para saber se a conta foi considerada quitada e se houve alguma consequência relacionada ao atraso. Se houver diferença entre a data do débito e a data de baixa da fatura, envie o comprovante aos canais oficiais e solicite a análise do caso.
Como alterar ou cancelar uma autorização
Para alterar ou cancelar o débito automático, acesse a área de autorizações no aplicativo ou no internet banking. Localize a empresa correta, confira o contrato e verifique se há lançamentos futuros antes de confirmar a mudança.
A opção pode aparecer como “cancelar”, “desativar”, “remover” ou utilizar outra descrição. Leia a mensagem apresentada, pois cancelar uma autorização pode interromper cobranças futuras sem necessariamente cancelar um lançamento que já entrou em processamento.
Depois da confirmação, salve o protocolo e volte à área de débitos automáticos para verificar se o status mudou. A ausência do cadastro na tela inicial não é suficiente para confirmar o cancelamento. Consulte também os lançamentos futuros e o extrato durante o período próximo ao vencimento.
Cancelar o débito encerra o contrato?
Não necessariamente. Cancelar a autorização bancária interrompe a permissão para que aquela cobrança seja debitada automaticamente da conta indicada, mas não encerra, por si só, o serviço, a assinatura, o contrato ou a obrigação de pagar uma fatura.
Se a intenção for encerrar um serviço, o cancelamento deve ser solicitado também à empresa responsável, pelo canal indicado no contrato ou na área do cliente. Se o objetivo for apenas trocar a forma de pagamento, confirme como as próximas cobranças deverão ser quitadas.
Depois da alteração, verifique se existe alguma fatura em aberto, cobrança proporcional ou operação já programada. O banco pode esclarecer os lançamentos na conta, enquanto a empresa deve informar a situação do contrato e da cobrança.
Troca de banco ou de conta
Uma autorização vinculada à conta antiga não deve ser considerada automaticamente transferida para outro banco ou para uma conta diferente. Antes de deixar de usar a conta antiga, liste os débitos cadastrados e verifique se há lançamentos próximos.
Cancele as autorizações que não serão mais utilizadas conforme o procedimento do banco anterior. No novo banco, faça um cadastro separado para cada empresa e confirme o contrato, a conta de origem e o status da autorização.
Durante a transição, acompanhe as faturas e confirme qual meio de pagamento estará disponível para a próxima cobrança. Essa atenção reduz o risco de uma conta ficar em aberto ou de um pagamento ser realizado duas vezes.
Perguntas frequentes sobre débito automático
É possível cadastrar qualquer conta em débito automático?
Não necessariamente. A empresa precisa oferecer essa modalidade e o banco precisa aceitar o cadastro daquele serviço. Para verificar a disponibilidade, pesquise o nome da empresa no aplicativo ou consulte os canais oficiais do fornecedor e da instituição financeira.
O que acontece se não houver saldo no dia do débito?
O lançamento pode não ser concluído, mas o tratamento depende do banco e das condições da cobrança. Consulte o extrato, o status da autorização e a empresa responsável para saber se haverá nova tentativa ou se será necessário pagar por outro canal.
A fatura pode permanecer em aberto e estar sujeita às condições previstas pelo fornecedor. Por isso, não basta adicionar saldo à conta: é preciso confirmar se o débito ainda será processado.
Como saber se o pagamento foi realmente concluído?
Procure no extrato um débito efetivo, com valor e data compatíveis com a fatura. Um lançamento agendado ou previsto não comprova a conclusão. Também consulte a área do cliente da empresa e guarde o comprovante quando houver divergência.
É possível cancelar um débito já agendado?
Isso depende do banco, do tipo de cobrança e do estágio do lançamento. Acesse imediatamente os detalhes da operação e procure uma opção de cancelamento. Se ela não estiver disponível ou não for clara, consulte a instituição pelos canais oficiais.
O cancelamento da autorização pode afetar apenas cobranças futuras. Um débito que já entrou em processamento pode seguir regras diferentes, por isso é importante conferir a mensagem exibida pelo banco.
O débito automático continua ativo após trocar de banco?
Não se deve presumir que a autorização será transferida. O cadastro está relacionado à conta e à instituição originalmente autorizadas. Faça uma revisão dos serviços na conta antiga, verifique eventuais lançamentos e refaça os cadastros necessários no novo banco.
Conclusão: confira o cadastro antes de deixar o pagamento no automático
O débito automático reduz tarefas repetitivas e pode facilitar o pagamento de contas recorrentes, mas não substitui o acompanhamento do titular. Antes de confiar na automação, confirme a empresa, o contrato, a conta bancária, o status da autorização e a data prevista.
Depois de cada vencimento, consulte o extrato para verificar se o débito foi efetivamente concluído. Compare o valor com a fatura e guarde os comprovantes quando necessário. Se houver falta de saldo, cobrança duplicada, valor inesperado ou data diferente, analise os registros antes de realizar um segundo pagamento.
Também revise periodicamente as autorizações ativas, especialmente após trocar de banco, mudar de conta, alterar um contrato ou cancelar um serviço. Automatizar o pagamento torna a rotina mais simples, mas a conferência continua sendo a melhor forma de manter o controle sobre as cobranças e evitar problemas de processamento.