O aumento automático do limite do cartão pode oferecer mais flexibilidade para compras futuras, mas não representa renda extra nem aumenta, por si só, a capacidade de pagamento. Antes de aceitar a oferta, é importante entender como ela funciona, verificar as condições apresentadas pelo banco e comparar o novo limite com o orçamento mensal.
Uma margem de crédito maior pode ser útil em situações planejadas, especialmente quando o titular acompanha as despesas e consegue pagar a fatura integralmente. Por outro lado, também pode facilitar compras impulsivas, acúmulo de parcelas e compromissos que ultrapassam o valor disponível no orçamento. A decisão, portanto, deve considerar mais do que o número exibido no aplicativo.
Aumento automático do limite não é dinheiro extra
O limite do cartão representa o valor máximo que pode ser utilizado dentro das regras da instituição financeira. Ele não é depositado na conta, não altera a renda mensal e não transforma o crédito disponível em dinheiro livre para gastar sem planejamento.
Imagine uma pessoa que tinha limite de R$ 2.000 e passou a contar com R$ 4.000. Nesse caso, o banco ampliou o espaço para compras no cartão, mas a renda da pessoa continua exatamente a mesma. Se ela realizar uma compra de R$ 1.500, continuará responsável pelo pagamento dessa despesa na fatura, independentemente de o limite ser de R$ 2.000 ou R$ 4.000.
O aumento também não reduz o preço das compras, elimina parcelas ou torna uma dívida mais fácil de pagar. A alteração apenas amplia a margem de utilização. O compromisso financeiro surge quando o cartão é usado, e não quando o banco apenas disponibiliza um limite maior.
Essa diferença pode parecer evidente, mas a forma como a oferta é apresentada influencia a percepção do consumidor. Quando o aplicativo destaca a nova margem como uma vantagem, pode surgir a impressão de que existe mais dinheiro disponível. Na prática, o que existe é uma autorização maior para contratar despesas que precisarão ser pagas posteriormente.
Por que o banco oferece um limite maior?
As instituições financeiras costumam avaliar informações relacionadas ao relacionamento do cliente, ao uso do cartão e a critérios internos de análise de crédito. A oferta pode considerar, entre outros fatores, pagamentos realizados, movimentações, histórico de utilização e dados disponíveis para a instituição, conforme as regras aplicáveis.
Essa análise pertence ao banco e não substitui a avaliação pessoal do titular. A instituição pode não ter uma visão completa de todas as despesas da pessoa, como parcelas em outros cartões, financiamentos, contas domésticas, compromissos familiares ou variações recentes de renda.
Por isso, a aprovação ou a oferta de aumento não deve ser interpretada como uma confirmação de que o consumidor pode assumir qualquer valor de fatura. O banco está oferecendo uma possibilidade de crédito dentro de sua política, enquanto o titular precisa avaliar se o uso dessa possibilidade cabe na própria realidade financeira.
Também é importante não presumir que o aumento tenha sido concedido por engano ou que esteja necessariamente associado a uma tarifa. As condições variam conforme o cartão, o contrato e a instituição. A informação correta deve ser verificada na comunicação oficial, no aplicativo e nos canais de atendimento do banco.
O que muda na prática quando o limite aumenta
A mudança mais evidente é o aumento do espaço disponível para compras. No entanto, o efeito prático depende do comportamento do titular e das despesas que já estão vinculadas ao cartão. Uma margem maior pode ser usada apenas como flexibilidade, mas também pode estimular novas compras e parcelamentos.
Quando várias despesas passam a ser concentradas no mesmo cartão, fica mais difícil perceber quanto já foi comprometido. Supermercado, transporte, assinaturas, compras eventuais e parcelas podem aparecer juntos na fatura, criando uma visão menos clara do orçamento total.
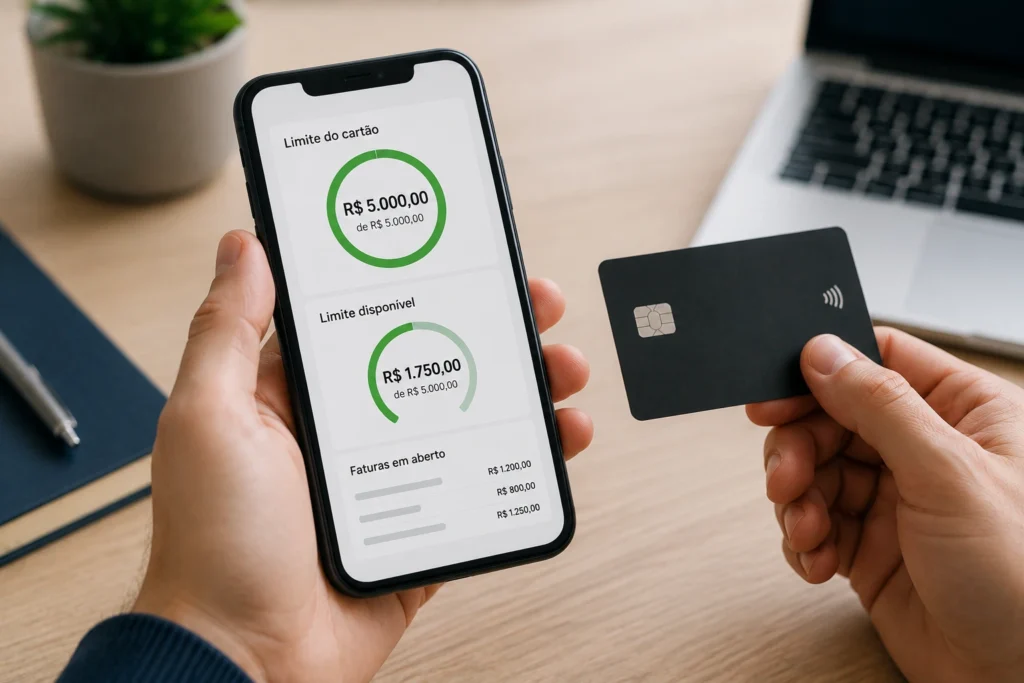
O limite disponível também não é necessariamente igual ao limite total aprovado. Compras recentes, transações em processamento, parcelas futuras e outros lançamentos podem reduzir a margem para uso imediato. Por esse motivo, é importante observar no aplicativo tanto o limite total quanto o valor efetivamente disponível.
| Item observado | O que significa | Por que merece atenção |
|---|---|---|
| Limite total | Valor máximo de crédito previsto para o cartão, conforme as regras da instituição. | Não representa renda nem indica quanto pode ser gasto sem comprometer o orçamento. |
| Limite disponível | Margem que ainda pode ser utilizada depois dos lançamentos considerados pelo banco. | Pode mudar após compras, pagamentos, parcelas e transações em processamento. |
| Valor da fatura | Total que será cobrado no período de vencimento. | É o valor que precisa ser comparado com a capacidade real de pagamento. |
| Parcelas futuras | Compromissos que continuarão aparecendo nas próximas faturas. | Podem reduzir a folga do orçamento por vários meses. |
| Despesas recorrentes | Cobranças que se repetem, como assinaturas e serviços cadastrados. | Podem aumentar a fatura mesmo sem novas compras ocasionais. |
Limite temporário e limite permanente
O aumento oferecido pelo banco pode ser temporário ou permanente. Essa diferença deve ser identificada antes da confirmação, pois muda a forma como o titular precisa planejar o uso do cartão.
Aumento temporário
Um aumento temporário permanece disponível apenas durante um período determinado ou até uma condição específica informada pela instituição. A oferta deve indicar, quando aplicável, a data de início, o prazo de validade e o que acontecerá depois do encerramento.
O fim do aumento não elimina compras realizadas enquanto a margem estava disponível. Se o titular fizer uma compra parcelada durante o período temporário, as parcelas continuarão sendo cobradas conforme as condições da compra, mesmo que o limite adicional deixe de aparecer posteriormente.
Por exemplo, se o limite habitual for de R$ 2.000 e a instituição disponibilizar mais R$ 1.000 por determinado período, uma compra feita com essa margem pode gerar compromissos que permanecerão por meses. O titular deve considerar a duração da dívida, e não apenas o prazo em que o limite extra estará visível.
Aumento permanente
O aumento permanente tende a manter o novo limite por prazo indeterminado, sujeito às regras do banco, à análise de crédito e às condições do contrato. Ele pode trazer mais flexibilidade para despesas planejadas, mas também pode alterar os hábitos de consumo ao criar uma margem maior de forma contínua.
Uma pessoa que antes concentrava gastos de até R$ 1.000 no cartão pode começar a aceitar compras mais caras apenas porque agora há espaço disponível. O novo limite, entretanto, não significa que o orçamento mensal tenha mudado. A referência deve continuar sendo o valor que pode ser pago sem comprometer despesas essenciais.
Como avaliar o aumento antes de aceitar
A melhor análise combina as condições da oferta com o orçamento do titular. Não é necessário decidir com base na pressa ou na impressão de que a oportunidade desaparecerá imediatamente. Antes de confirmar, confira as informações disponíveis e faça uma projeção realista do uso do cartão.
Confira as condições da oferta
Leia a comunicação até o fim e procure informações sobre o novo limite, a duração da alteração, o início da validade e as regras para utilização. Também verifique se existe algum produto, serviço ou condição associada à aceitação.
O fato de a oferta aparecer no aplicativo não permite concluir, sozinho, que ela seja gratuita ou que exista uma cobrança. Da mesma forma, a ausência de destaque para uma tarifa não deve ser interpretada como garantia de que não haverá nenhuma condição adicional. A resposta deve estar nos termos apresentados pelo banco e no contrato aplicável.
Se a tela mostrar apenas o valor do limite e um botão de confirmação, sem explicar o funcionamento da alteração, o titular pode buscar esclarecimentos nos canais oficiais. É recomendável utilizar o aplicativo, o telefone indicado no cartão ou o atendimento disponível no site oficial, evitando links recebidos por mensagens suspeitas.
Separe limite total de limite disponível
O limite total é o valor máximo previsto para o cartão, enquanto o limite disponível corresponde ao espaço que ainda pode ser utilizado. A diferença entre esses dois valores pode resultar de compras já lançadas, transações pendentes, parcelas ou outras regras do produto.
Uma pessoa pode receber a informação de que o limite total subiu para R$ 5.000, mas encontrar apenas R$ 3.200 disponíveis porque já possui compromissos registrados. A decisão deve considerar o valor efetivamente acessível e as obrigações que já estão em andamento.
Identifique a finalidade do crédito adicional
Pergunte qual é a finalidade concreta do aumento. Ele será usado para uma compra planejada, para organizar despesas que já fazem parte do orçamento ou apenas para manter uma margem maior disponível? Não existe obrigação de utilizar todo o limite oferecido.
Se a única justificativa for “ter mais crédito”, sem uma necessidade definida, pode ser mais prudente não aceitar ou manter o uso dentro de um teto pessoal. Uma oferta só representa vantagem quando é compatível com os objetivos financeiros e com a capacidade de pagamento do titular.
O orçamento deve orientar a decisão
O valor do limite aprovado não deve ser usado como referência para definir quanto gastar. O orçamento precisa ser analisado antes, considerando renda, despesas essenciais, parcelas, assinaturas, compromissos em outros cartões e uma margem para variações.
Aluguel, contas domésticas, alimentação, transporte, mensalidades, impostos, empréstimos e outras despesas reduzem o valor realmente disponível. Depois de considerar esses compromissos, ainda é necessário avaliar quanto pode ser destinado ao cartão sem prejudicar o pagamento de outras obrigações.
Uma pessoa que recebe R$ 4.000 por mês e já compromete R$ 2.900 com despesas fixas e parcelas não passa a ter R$ 6.000 disponíveis porque o banco aumentou o limite do cartão para esse valor. O novo limite pode permitir uma compra maior, mas a renda e a folga mensal continuam limitadas.
O ideal é projetar o valor da fatura em um cenário normal e em um cenário com uma compra adicional. Se o uso do cartão levar a uma fatura que só poderá ser paga com outro crédito, atraso ou redução de despesas essenciais, o aumento não está compatível com o orçamento.
A fatura importa mais do que o limite
O limite informa quanto pode ser utilizado dentro das regras do cartão. A fatura mostra o compromisso efetivo que será cobrado. Para avaliar a sustentabilidade do aumento, o valor da fatura costuma ser mais relevante do que o limite total exibido no aplicativo.
Uma pessoa pode ter limite de R$ 5.000 e utilizar apenas R$ 700 por mês, mantendo esse valor compatível com o orçamento. Outra pode ter limite de R$ 2.000 e comprometer quase toda a renda disponível com a fatura. O número aprovado, isoladamente, não revela a capacidade de pagamento.
Uma forma prática de analisar a oferta é comparar:
- a renda mensal disponível;
- as despesas essenciais e recorrentes;
- as parcelas já contratadas;
- a fatura média atual;
- o impacto de uma compra adicional;
- o valor que pode ser pago integralmente no vencimento.
Se uma fatura média de R$ 900 já consome praticamente toda a margem mensal e uma compra nova acrescentaria R$ 300 por vários meses, o aumento de limite não resolveria a falta de espaço financeiro. Ele apenas permitiria contratar o compromisso com mais facilidade.
Compras parceladas exigem atenção especial
O parcelamento divide o pagamento em várias faturas, mas não elimina o compromisso total. Uma compra de R$ 1.800 em seis parcelas de R$ 300 pode parecer administrável quando se observa apenas a primeira cobrança. Entretanto, as cinco parcelas seguintes continuarão ocupando espaço no orçamento.
Dependendo das regras do cartão, o valor total da compra ou parte dele pode afetar o limite disponível até que as parcelas sejam pagas. As condições podem variar, por isso é importante consultar o contrato e as informações apresentadas pela instituição.
Além da parcela nova, o titular precisa considerar compras recorrentes e outros parcelamentos. Uma fatura que parece adequada no mês da contratação pode ficar mais pesada quando coincidir com despesas escolares, impostos, manutenção da casa ou outras obrigações previsíveis.
Antes de parcelar, anote o valor da parcela, a quantidade de meses e o total contratado. Esse registro ajuda a visualizar quando o compromisso terminará e quanto da renda continuará destinado ao cartão nas próximas faturas.
Como evitar o uso impulsivo do limite maior
Uma margem ampliada pode mudar a percepção sobre o que cabe no bolso. Uma compra que parecia inviável pode parecer aceitável apenas porque o aplicativo mostra mais espaço. Para evitar esse efeito, estabeleça um limite pessoal de utilização, inferior ao limite total disponibilizado.
Também pode ser útil acompanhar o cartão por categorias. Separe despesas recorrentes, compras planejadas, parcelamentos e gastos ocasionais. Essa organização mostra se o aumento está sendo usado para uma finalidade específica ou se está simplesmente ampliando o volume de despesas.
Considere, por exemplo, duas pessoas que recebem o mesmo aumento de limite. Mariana utilizava aproximadamente R$ 800 por mês, principalmente com despesas recorrentes, e manteve esse padrão depois da alteração. Nesse caso, o limite maior funcionou apenas como margem adicional, sem mudar sua fatura habitual.
Pedro também recebeu mais limite, mas passou a parcelar uma compra de R$ 1.200 e incluiu novas despesas no cartão. Sua fatura subiu para aproximadamente R$ 1.500, além das parcelas que continuariam nos meses seguintes. A diferença não está apenas na oferta do banco, mas na forma como cada pessoa decidiu usar o crédito.
Antes de aceitar, imagine como o cartão será utilizado nos próximos meses. Se a margem maior provavelmente estimulará compras não planejadas, recusar a oferta ou solicitar um limite mais alinhado ao uso habitual pode ajudar a preservar o controle.
Segurança e acompanhamento depois da alteração
Depois de aceitar o aumento, confira se a alteração foi registrada conforme as condições apresentadas. Observe o limite total, o limite disponível, a validade da oferta e as transações recentes. Essas informações ajudam a identificar divergências e a manter o planejamento atualizado.
Ative notificações de compras e movimentações quando o aplicativo oferecer esse recurso. Os avisos não substituem a conferência da fatura, mas permitem perceber mais rapidamente uma compra não reconhecida, uma cobrança recorrente esquecida ou uma transação acima do previsto.
Também acompanhe cartões adicionais vinculados ao mesmo limite. Dependendo das regras do produto, as compras realizadas por esses cartões podem ser lançadas na fatura do titular e reduzir a margem compartilhada. O responsável pelo pagamento precisa incluir essas despesas no próprio controle.
Compare os lançamentos com recibos, comprovantes e autorizações. Se houver cobrança duplicada, valor diferente do esperado ou transação desconhecida, utilize os canais oficiais do banco para solicitar orientação. Evite fornecer senhas, códigos de autenticação ou dados completos do cartão a contatos não verificados.
O aumento altera automaticamente o score?
Não é adequado afirmar que a aceitação do limite maior causará aumento ou redução automática no score de crédito. Os modelos de avaliação podem considerar diferentes informações, e os critérios variam conforme a empresa responsável pela análise e o contexto cadastral.
O titular não deve aceitar a oferta apenas com a expectativa de melhorar seu histórico. O mais importante é manter os compromissos sob controle, acompanhar as faturas e evitar assumir despesas que não possam ser pagas dentro das condições contratadas.
Quando recusar ou reduzir o aumento
Recusar o aumento pode ser uma escolha coerente quando não existe uma finalidade concreta para o crédito adicional, quando já há muitas parcelas em andamento ou quando o titular tem dificuldade para acompanhar as transações.
A recusa também pode fazer sentido se a margem maior estimular compras por impulso. Uma pessoa que costuma gastar conforme o limite disponível pode preferir manter uma faixa mais baixa para reduzir a possibilidade de assumir compromissos incompatíveis com o orçamento.
Em alguns casos, o banco permite solicitar uma redução do limite. Imagine alguém que normalmente utiliza até R$ 1.000 e recebe uma elevação para R$ 5.000 sem necessidade de alterar seu padrão de consumo. Se a margem adicional não traz utilidade e aumenta a tentação de gastar, um limite menor pode ser mais adequado.
Os procedimentos variam. Verifique no aplicativo ou nos canais oficiais se é possível recusar, reduzir ou revisar a alteração. Confirme qual limite permanecerá ativo, se a mudança é temporária ou permanente e se há algum prazo para a solicitação.
Checklist antes de aceitar o aumento automático
Use a lista abaixo para organizar a análise da oferta:
- Confirme se a comunicação veio de um canal oficial da instituição.
- Verifique o novo limite total e o valor disponível para uso imediato.
- Identifique se o aumento é temporário ou permanente.
- Leia as condições, os termos e o contrato aplicável ao cartão.
- Procure informações sobre tarifas, serviços ou alterações associadas.
- Some as parcelas e despesas recorrentes já vinculadas ao cartão.
- Compare a fatura projetada com o valor que pode ser pago integralmente.
- Avalie se existe uma finalidade concreta para o limite adicional.
- Considere se o aumento pode estimular compras impulsivas.
- Verifique como recusar ou reduzir o limite caso essa seja a decisão.
Perguntas frequentes sobre aumento automático do limite
É seguro aceitar um aumento automático de limite?
Pode ser seguro quando a oferta aparece em um canal oficial, as condições estão claras e o novo limite é compatível com o orçamento. A segurança da decisão depende tanto da autenticidade da comunicação quanto da capacidade de controlar o uso do cartão.
Em caso de dúvida, não confirme imediatamente. Acesse o aplicativo diretamente, confira o contrato e procure o atendimento oficial da instituição. Evite clicar em links recebidos por mensagens inesperadas ou informar dados sensíveis a terceiros.
O aumento automático sempre é gratuito?
Não é possível afirmar que toda oferta terá as mesmas condições. A existência de tarifa, serviço associado ou qualquer outro custo deve ser verificada na comunicação do banco e no contrato do cartão.
Não presuma que haverá cobrança, mas também não trate a ausência de uma informação resumida como garantia de gratuidade. Se os termos não estiverem claros, solicite esclarecimentos antes de aceitar.
O banco pode reduzir o limite depois?
As condições para alteração do limite dependem do contrato, das regras da instituição e da análise de crédito. Um aumento temporário pode terminar na data informada, enquanto outras alterações podem estar sujeitas a revisões posteriores.
Confira as regras específicas do cartão e mantenha o controle das compras já realizadas. A redução do limite não elimina parcelas ou faturas contratadas anteriormente.
Posso recusar o aumento automático?
Em muitos casos, o aplicativo ou o atendimento oferece uma opção para não aceitar a alteração. A disponibilidade e o procedimento podem variar conforme o banco e o tipo de oferta.
Se não houver um comando visível, consulte os canais oficiais e confirme qual limite continuará ativo depois da recusa. Guarde o registro da solicitação quando a instituição fornecer protocolo ou comprovante.
O que acontece com as parcelas se o aumento temporário terminar?
O encerramento do limite adicional não cancela compras já realizadas. As parcelas continuam sendo cobradas conforme as condições da compra e do cartão. Por isso, o planejamento deve considerar todo o período do compromisso, e não apenas o prazo de validade do aumento.
Ter mais limite melhora o histórico de crédito?
Não há efeito automático garantido pela simples aceitação da oferta. A avaliação de crédito pode utilizar diferentes informações e critérios, que variam conforme o modelo e a instituição responsável.
O limite maior deve ser tratado como uma possibilidade de uso, não como uma estratégia para obter determinado resultado no score. A prioridade é manter as despesas compatíveis com o orçamento e os pagamentos organizados.
Conclusão: aceite apenas um limite que consiga controlar
O aumento automático do limite pode ampliar a flexibilidade do cartão, mas não muda a renda nem cria capacidade adicional de pagamento. A decisão deve partir do orçamento, da finalidade do crédito e das condições apresentadas pelo banco.
Antes de confirmar, verifique se o aumento é temporário ou permanente, qual valor estará realmente disponível, como funcionam as compras parceladas e se existem condições associadas. Em seguida, compare a fatura projetada com o valor que pode ser pago integralmente, sem comprometer despesas essenciais.
Se o novo limite for usado apenas como margem de segurança e permanecer sob controle, ele pode ser administrado com mais tranquilidade. Se a oferta estimular compras não planejadas, aumentar a exposição a parcelas ou dificultar o pagamento da fatura, recusar ou reduzir o limite pode ser uma decisão mais adequada.
O melhor limite não é necessariamente o maior valor oferecido pelo banco. É aquele que permite utilizar o cartão de forma planejada, acompanhar os compromissos e preservar a capacidade de pagamento nos meses seguintes.