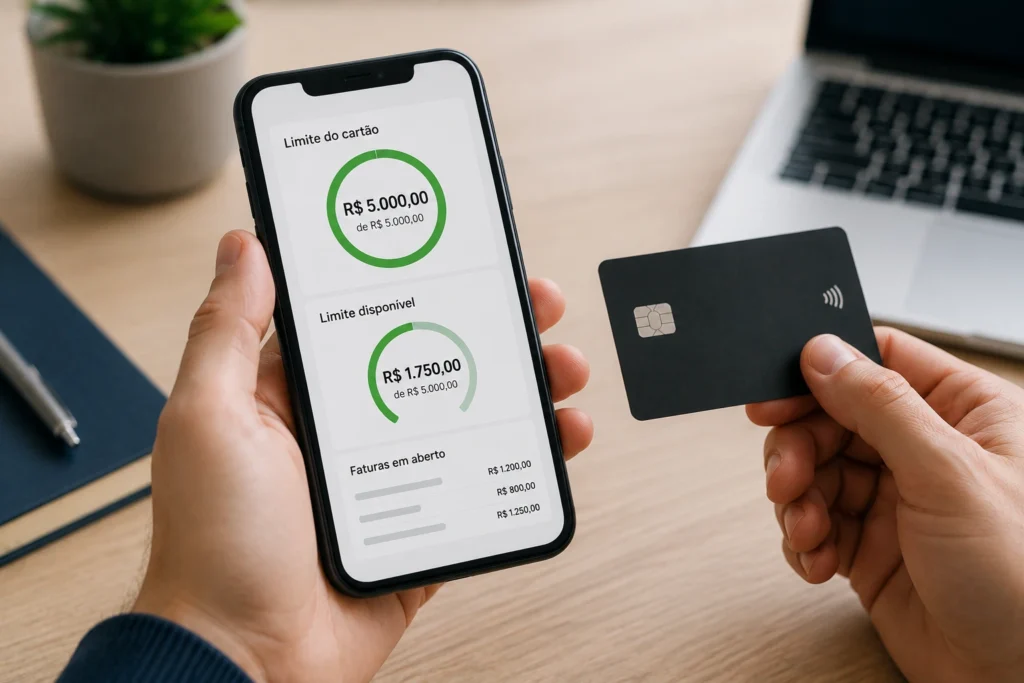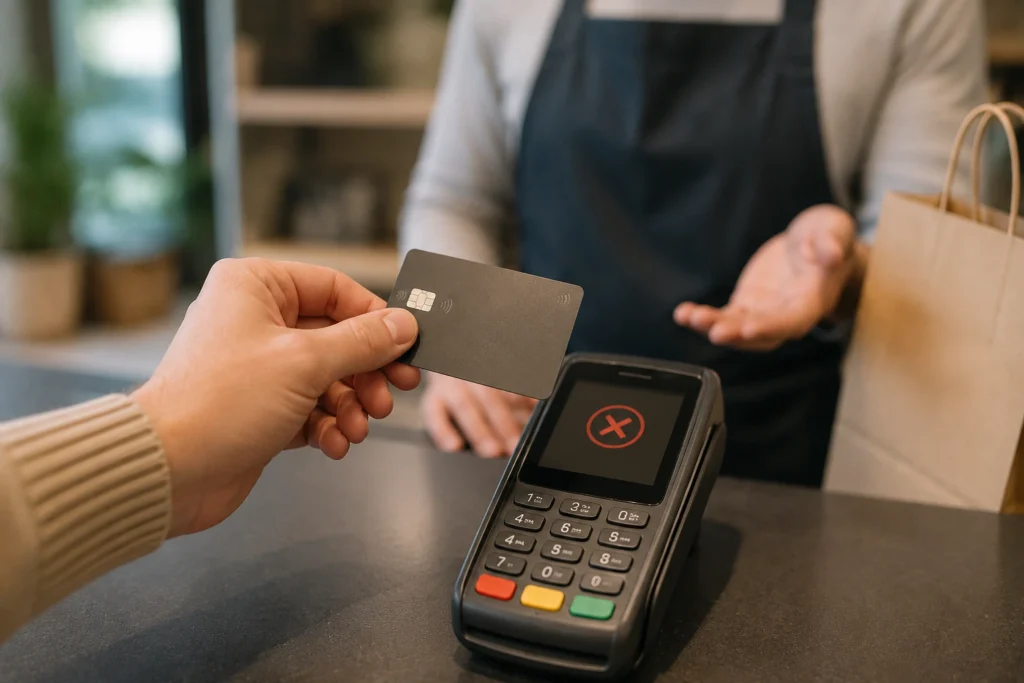
Uma compra recusada mesmo com limite disponível pode causar dúvida, especialmente quando o aplicativo do cartão mostra crédito suficiente para o valor da operação. No entanto, o limite representa apenas uma das condições consideradas no processo de autorização. A instituição emissora também pode analisar os dados enviados pela loja, o tipo de transação, o estado do cartão, eventuais compras pendentes e mecanismos de segurança.
Por isso, a recusa não significa automaticamente que o limite acabou ou que existe um erro no aplicativo. A resposta pode estar relacionada a uma inconsistência nos dados, a uma restrição temporária, a uma função desativada ou a uma falha de comunicação entre o estabelecimento, o processador do pagamento e o emissor do cartão.
Por que uma compra recusada mesmo com limite disponível acontece?
O limite disponível informa quanto crédito aparenta estar livre para novas utilizações, mas não funciona como uma garantia de aprovação. Cada tentativa de pagamento é avaliada individualmente, considerando as características daquela operação e as condições do cartão no momento da solicitação.
Imagine um cartão com R$ 800 disponíveis e uma compra de R$ 200. A diferença entre os valores parece suficiente, mas a operação ainda pode ser recusada se a validade informada estiver incorreta, se o cartão estiver temporariamente bloqueado, se a função de compras online estiver desativada ou se houver uma falha no processamento.
Também pode existir uma diferença temporária entre o valor mostrado no aplicativo e as informações consideradas pelo sistema de autorização. Compras recentes, pré-autorizações e lançamentos pendentes podem afetar a análise antes mesmo de aparecerem de forma definitiva na fatura ou no histórico.
O limite é diferente de uma autorização
O limite é uma referência de crédito definida para o cartão. A autorização, por outro lado, é a decisão sobre uma transação específica. São informações relacionadas, mas não equivalentes.
Quando uma loja envia uma tentativa de pagamento, o emissor verifica se há crédito suficiente e se os demais requisitos da operação foram atendidos. Entre esses requisitos podem estar a validade do cartão, a modalidade escolhida, os dados fornecidos pelo estabelecimento e as verificações de segurança aplicáveis.
Assim, duas compras com o mesmo valor podem receber respostas diferentes. Uma pode ser aprovada em uma loja física, enquanto outra pode ser recusada em um site, porque os dados enviados e os mecanismos de validação não são necessariamente iguais.
O limite exibido pode não refletir todos os registros em processamento
O aplicativo normalmente apresenta uma visão atualizada do cartão, mas algumas informações podem levar tempo para aparecer ou ser organizadas. Uma transação recém-realizada pode estar em processamento, aguardando confirmação do estabelecimento ou associada a uma autorização temporária.
Essa situação é comum quando uma tentativa não apresenta uma resposta clara. A loja pode informar que o pagamento não foi concluído, enquanto o emissor registra temporariamente uma reserva de crédito. Se o consumidor repetir a operação imediatamente, poderá enviar uma nova solicitação antes de a primeira ser encerrada.
O tempo e a forma de atualização dependem do emissor, da rede de pagamento, do estabelecimento e do tipo de compra. Por isso, o valor disponível no aplicativo deve ser analisado junto com o histórico de transações e as notificações recentes.
Entenda a diferença entre limite total, disponível e comprometido
Para interpretar uma recusa, é importante diferenciar os principais valores exibidos na conta do cartão. Os nomes podem variar entre instituições, mas geralmente representam conceitos semelhantes.
| Informação | O que significa | Como pode afetar uma compra |
|---|---|---|
| Limite total | Valor máximo de crédito definido para o cartão, conforme as condições da instituição. | Indica a capacidade total contratada, mas não necessariamente o valor livre para uso. |
| Limite disponível | Parcela do limite que aparenta estar livre naquele momento. | Pode indicar que há crédito, mas não garante a aprovação da transação. |
| Limite comprometido | Parte do crédito associada a compras, parcelas ou autorizações ainda em aberto. | Reduz a margem para novas operações e pode incluir registros ainda não lançados definitivamente. |
| Lançamento pendente | Transação que foi registrada, mas ainda não foi concluída ou apresentada de forma definitiva. | Pode reservar parte do crédito durante o processamento. |
Considere um cartão com limite total de R$ 2.000 e R$ 650 já comprometidos. Em uma conta simples, restariam R$ 1.350 disponíveis. No entanto, uma autorização recente de R$ 300 ainda pode estar sendo processada, mesmo que o aplicativo não a apresente com clareza. O sistema pode levar esse registro em consideração ao avaliar uma nova compra.
Essa é uma das razões pelas quais o limite não deve ser interpretado como se fosse um saldo bancário independente de cada operação. Ele representa uma margem de crédito sujeita a atualizações, reservas e condições de uso.
Como compras parceladas influenciam o limite
Em muitos cartões, uma compra parcelada compromete inicialmente o valor total da operação, e não apenas o valor da primeira parcela. A liberação do crédito ocorre gradualmente, à medida que as parcelas são pagas e processadas. As regras exatas podem variar conforme o contrato e o emissor.
Por exemplo, uma compra de R$ 1.200 em 12 parcelas de R$ 100 pode comprometer aproximadamente R$ 1.200 do limite no momento da autorização. O fato de a fatura apresentar uma parcela mensal de R$ 100 não significa que somente esse valor será considerado para a margem de crédito inicial.
Se o cartão tiver apenas R$ 900 livres antes da tentativa, a compra poderá ser recusada por falta de margem suficiente para a modalidade escolhida, ainda que o consumidor esteja pensando apenas no valor da parcela.
Também pode haver diferenças em compras recorrentes, pré-autorizações e serviços que confirmam o pagamento em etapas. Em caso de dúvida, o histórico do cartão e o atendimento do emissor são as fontes mais adequadas para esclarecer como aquela operação afetou o limite.
Principais motivos para a compra ser recusada
O limite disponível elimina apenas uma possibilidade de recusa. A aprovação também depende de o cartão estar apto para uso, de os dados enviados coincidirem e de a comunicação entre os participantes ocorrer corretamente.
Bloqueio preventivo de segurança
O emissor pode interromper uma compra quando identifica características diferentes do padrão de utilização do cartão. Essa análise pode considerar valor, horário, local, tipo de estabelecimento, modalidade e frequência das transações.
Uma compra online em uma região diferente, por exemplo, pode receber uma verificação adicional se o cartão vinha sendo usado apenas presencialmente. Isso não significa necessariamente que houve um problema confirmado, mas indica que a instituição não conseguiu validar a operação automaticamente nas condições apresentadas.
Quando o aplicativo solicitar a confirmação de uma compra, confira cuidadosamente o valor, o horário e o estabelecimento. Se a operação não for reconhecida, não confirme a transação apenas para tentar liberar o cartão. Nesse caso, utilize os canais oficiais indicados pelo emissor.
Dados incorretos ou divergentes
Uma compra pode ser recusada quando alguma informação não corresponde aos registros ou requisitos da transação. Em operações online, os dados mais comuns incluem número do cartão, data de validade, código de segurança e endereço de cobrança.
Um erro de digitação na validade ou no código de segurança pode impedir a autorização, mesmo que o número do cartão esteja correto e exista limite disponível. Dependendo da loja e do emissor, divergências no endereço de cobrança também podem influenciar a resposta.
Em compras presenciais, a falha pode ocorrer por uma leitura incompleta, pela escolha inadequada da modalidade ou por um problema no terminal. Conferir os dados e verificar se o cartão correto está sendo utilizado pode ajudar a identificar situações simples, sem garantir, porém, que uma nova tentativa será aprovada.
Cartão bloqueado, vencido ou substituído
O limite pode continuar associado à conta mesmo quando o cartão físico está bloqueado ou deixou de ser válido. Crédito disponível e situação operacional do cartão são informações diferentes.
O bloqueio pode ter sido solicitado pelo titular, aplicado temporariamente por segurança ou relacionado à emissão de um novo cartão. Se a tentativa for feita com o cartão antigo, a compra poderá ser recusada embora o aplicativo ainda mostre o limite da conta.
A data de validade também deve ser conferida. Cartões vencidos não devem ser utilizados apenas porque seus dados continuam salvos em uma loja. Quando houver substituição, pode ser necessário atualizar as informações nos estabelecimentos em que o cartão estava cadastrado.
Função específica desativada
Algumas instituições permitem controlar funções como compras online, uso internacional, aproximação ou transações realizadas com cartão virtual. O limite geral pode estar disponível enquanto uma dessas funções permanece desativada.
Um cartão com R$ 250 de limite livre, por exemplo, pode ser recusado em uma compra virtual se a função online estiver desligada. Em outra situação, uma tentativa por aproximação pode falhar, enquanto o pagamento com inserção do cartão e confirmação de senha funciona normalmente.
As opções disponíveis variam entre emissores. Por isso, é importante consultar o aplicativo e verificar se existe alguma configuração específica para o tipo de compra que foi recusada.
Falha na comunicação do pagamento
Uma transação passa por diferentes etapas: o terminal ou site envia a solicitação, o processador encaminha os dados e o emissor retorna uma resposta. Uma instabilidade em qualquer ponto pode impedir a conclusão.
Problemas de conexão na maquininha, indisponibilidade temporária do site ou falha no retorno da autorização podem gerar mensagens como “transação não autorizada”, “não foi possível concluir” ou “tente novamente”. A mensagem exibida nem sempre identifica qual etapa apresentou o problema.
Quando isso acontecer, observe se houve alguma notificação no aplicativo antes de repetir o pagamento. Uma falha aparente pode ter deixado uma autorização temporária, e várias tentativas seguidas podem dificultar a identificação do status correto da compra.
Compra incompatível com as condições do cartão
Além do limite geral, o cartão pode possuir regras específicas para determinadas modalidades, moedas, estabelecimentos ou tipos de operação. Uma compra pode ser recusada quando não atende a essas condições, ainda que o valor esteja dentro da margem aparente.
O consumidor deve verificar se o cartão está habilitado para a modalidade utilizada e se a loja processa a operação de forma compatível. Em compras parceladas, também pode ser necessário confirmar se o estabelecimento aceita esse formato para aquele cartão.
O que fazer depois de uma compra recusada
A melhor resposta depende do que aparece no aplicativo, na maquininha e no histórico do cartão. Antes de tentar novamente, reúna informações sobre o valor, o horário, o estabelecimento e a modalidade utilizada.
Confira a mensagem apresentada
Leia a mensagem da maquininha, do site ou do aplicativo sem presumir a causa. Termos como “não autorizado” são genéricos e não comprovam, por si só, falta de limite.
Compare o horário e o valor informados com a compra realizada. Verifique também se apareceu um lançamento pendente, uma notificação de segurança ou uma reserva temporária. Esses dados ajudam a diferenciar uma falha de comunicação de uma restrição no cartão.
Evite repetir muitas vezes a mesma operação
Uma nova tentativa pode ser razoável quando houver um erro evidente nos dados ou uma falha isolada do terminal. Porém, insistir repetidamente pode gerar várias solicitações, reservas temporárias ou novas verificações de segurança.
Se a compra foi recusada após uma mensagem incomum no aplicativo, aguarde a atualização do status ou procure o emissor antes de reenviar o pagamento. Essa cautela é especialmente importante quando o valor é alto, quando há parcelamento ou quando a primeira tentativa aparece como pendente.
Se o problema parece restrito a uma maquininha, a loja pode verificar outro terminal ou confirmar se os dados da operação foram preenchidos corretamente. Essa alternativa ajuda a separar uma falha do equipamento de uma restrição ligada ao cartão.
Verifique o estado do cartão no aplicativo
Consulte se o cartão está ativo, bloqueado ou com alguma função desabilitada. Veja também se existe uma solicitação para reconhecer uma compra, atualizar dados ou confirmar uma operação.
Se houver uma notificação de segurança, confira os detalhes antes de responder. Uma compra que você reconhece pode seguir o procedimento indicado pela instituição, mas uma transação desconhecida deve ser comunicada pelos canais oficiais.
Não compartilhe senha, código de autenticação ou dados semelhantes com pessoas que entrarem em contato fora do aplicativo, do telefone indicado no cartão ou dos demais canais oficiais do emissor.
Entre em contato com a instituição emissora
Se a recusa ocorrer em diferentes estabelecimentos ou modalidades, o atendimento do emissor poderá esclarecer se existe bloqueio, restrição temporária, autorização pendente ou problema de cadastro.
Ao solicitar ajuda, informe o valor, o horário aproximado, o nome do estabelecimento, a modalidade de pagamento e a mensagem exibida. Diga também se a compra foi presencial, online, parcelada ou feita por aproximação.
O atendimento pode pedir confirmações para localizar a tentativa, mas o contato deve ser realizado por canais legítimos. A loja também pode confirmar se o valor e o número de parcelas foram enviados corretamente, embora geralmente não tenha acesso ao motivo detalhado definido pelo emissor.
Como evitar novas recusas por problemas simples
- Mantenha os dados do cartão atualizados nos sites e aplicativos em que ele está cadastrado.
- Confira a data de validade e o código de segurança antes de finalizar uma compra online.
- Verifique se a função de compras online, aproximação ou uso internacional está habilitada quando necessário.
- Observe notificações e lançamentos pendentes antes de repetir uma operação recusada.
- Utilize os canais oficiais do emissor para confirmar bloqueios e restrições.
- Evite salvar dados de um cartão substituído ou vencido em lojas virtuais.
- Guarde o comprovante ou a mensagem da tentativa quando precisar falar com o banco ou com o estabelecimento.
Esses cuidados não garantem a aprovação de toda transação, porque a decisão depende das regras do emissor e das condições do pagamento. Ainda assim, ajudam a reduzir recusas causadas por informações desatualizadas ou configurações incompatíveis.
Perguntas frequentes sobre compra recusada com limite disponível
Por que meu cartão foi recusado se ainda tenho limite?
O limite disponível é apenas uma das condições analisadas. A recusa também pode estar relacionada a dados incorretos, cartão bloqueado, função desativada, compra pendente, restrição de segurança ou falha na comunicação entre a loja e o emissor.
Uma compra online pode ser recusada enquanto uma presencial é aprovada?
Sim. As modalidades podem utilizar dados e métodos de validação diferentes. Uma compra online pode exigir conferência de validade, código de segurança e endereço de cobrança, enquanto a presencial pode utilizar chip, senha ou aproximação.
Uma compra parcelada pode ser recusada mesmo com limite para a primeira parcela?
Em muitos casos, o emissor considera o valor total da compra parcelada para avaliar o comprometimento do limite. As regras podem variar, mas não é seguro calcular a margem disponível usando somente o valor da parcela mensal.
O aplicativo pode mostrar um limite diferente do considerado na compra?
Pode haver uma diferença temporária causada por compras recentes, autorizações pendentes, reservas de crédito ou atualizações ainda em processamento. O aplicativo deve ser consultado junto com o histórico e as notificações da conta.
É seguro tentar novamente várias vezes?
Não é recomendável repetir muitas vezes sem verificar o motivo da recusa. As tentativas podem gerar registros adicionais ou reservas temporárias. Confira os dados, veja o status no aplicativo e procure o emissor quando a mensagem não for clara.
O que fazer se nenhuma explicação aparecer?
Anote o valor, o horário, o estabelecimento, a modalidade e a mensagem apresentada. Depois, consulte o estado do cartão e entre em contato com o emissor pelos canais oficiais. A instituição poderá informar se há uma restrição de segurança, uma função desativada ou uma pendência de processamento.
O limite disponível não garante a aprovação
Uma compra recusada mesmo com limite disponível não é necessariamente uma contradição. O limite mostra uma margem de crédito aparente, enquanto a autorização avalia uma operação específica e suas condições de segurança, cadastro e processamento.
Ao interpretar a recusa, verifique o estado do cartão, os dados informados, a modalidade escolhida, os lançamentos pendentes e a mensagem registrada no aplicativo ou no terminal. Evite novas tentativas repetidas quando houver uma autorização em análise e procure o emissor se o problema continuar.
Com essas informações, fica mais fácil distinguir falta de margem, erro de preenchimento, bloqueio temporário, função desativada e falha de comunicação. O procedimento mais adequado pode variar entre instituições, portanto as orientações do emissor devem prevalecer quando houver dúvida sobre uma transação específica.