CDB com liquidez diária ou Tesouro Selic: qual escolher?
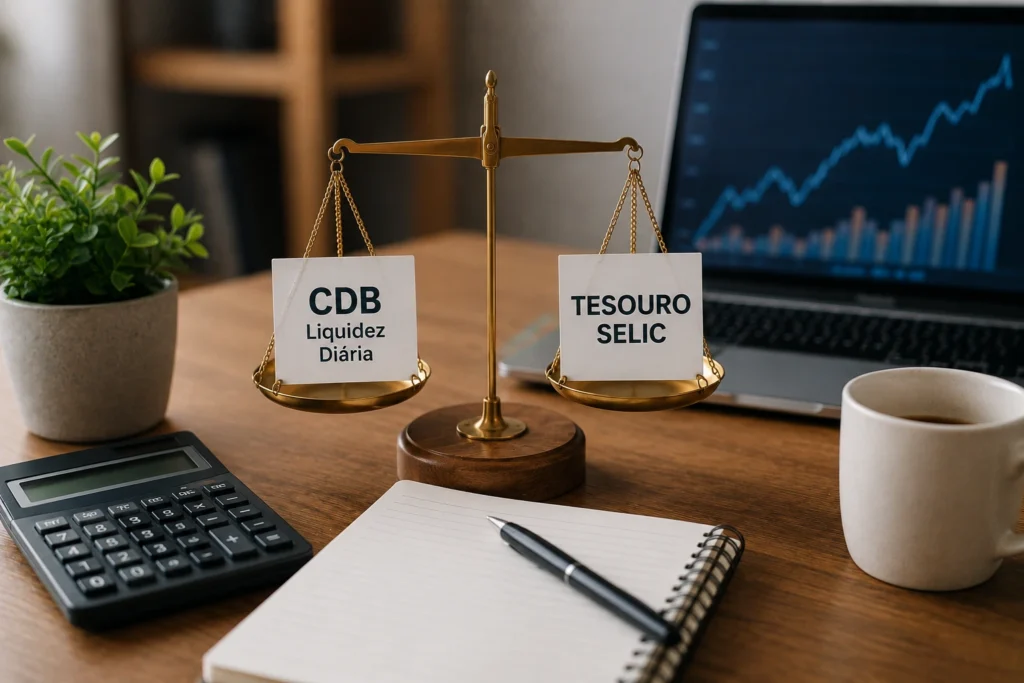
Na comparação entre CDB com liquidez diária ou Tesouro Selic, não existe uma resposta universal. Os dois investimentos podem ser usados para guardar dinheiro por períodos curtos e permitem o resgate antes do vencimento, mas funcionam de maneiras diferentes. A decisão depende da finalidade dos recursos, do prazo de acesso necessário, da rentabilidade líquida, dos custos e da estrutura de segurança que faz sentido para cada investidor.
O CDB é um título emitido por uma instituição financeira. Já o Tesouro Selic é um título público federal adquirido por meio de uma instituição habilitada, como um banco ou uma corretora. Essa diferença altera a forma de remuneração, o modo de resgate e o risco associado ao investimento.
Por isso, comparar apenas o percentual do CDI oferecido pelo CDB com a taxa indicada no Tesouro Selic pode levar a uma conclusão incompleta. É necessário observar o valor líquido estimado, o prazo de liquidação, os tributos, os custos e as regras específicas da oferta disponível no momento da aplicação.
O que considerar antes de escolher entre CDB com liquidez diária ou Tesouro Selic?
A primeira pergunta não deve ser “qual investimento rende mais?”, mas “quando e como esse dinheiro poderá ser utilizado?”. Um recurso destinado a uma despesa previsível pode admitir um prazo de resgate maior. Já uma quantia reservada para necessidades imprevistas precisa estar acessível por um processo simples e compatível com a urgência do investidor.
A comparação pode ser organizada em cinco critérios principais:
- Finalidade: para que o dinheiro será usado e se existe uma data provável para o resgate;
- Liquidez: quanto tempo pode levar entre a solicitação e a disponibilidade efetiva dos recursos;
- Rentabilidade líquida: quanto sobra depois de impostos, taxas e outros custos;
- Risco e estrutura de proteção: quem é o emissor e quais mecanismos podem ser aplicáveis;
- Praticidade: como o investimento é acompanhado e como o resgate é solicitado.
Esses fatores podem apontar para escolhas diferentes conforme o objetivo. Um CDB com liquidez diária pode ser mais simples para quem já movimenta a conta em um determinado banco. O Tesouro Selic pode ser avaliado por quem prefere investir em um título público e aceita realizar a venda pela plataforma de investimentos antes de usar os recursos.
Como funciona o CDB com liquidez diária?
O Certificado de Depósito Bancário, conhecido como CDB, é um título de renda fixa emitido por uma instituição financeira. Ao comprar o produto, o investidor passa a ter um direito de crédito contra o emissor. Em troca dos recursos, a instituição oferece uma remuneração definida nas condições da aplicação.
Em muitos casos, o CDB pós-fixado informa a rentabilidade como um percentual do CDI. Assim, uma oferta de 100% do CDI busca acompanhar a variação desse indicador durante o período investido. Um CDB que paga 90% ou 110% do CDI terá uma remuneração contratada diferente, desde que as demais condições sejam equivalentes.
O CDI costuma acompanhar de perto a taxa Selic, mas não é exatamente a mesma taxa. Por essa razão, não é adequado tratar automaticamente um CDB de 100% do CDI como se tivesse a mesma remuneração de um título que acompanha diretamente a Selic. A diferença pode ser pequena ou relevante, dependendo da oferta, do prazo e das condições de mercado.
O que significa liquidez diária no CDB?
Quando um CDB oferece liquidez diária, o contrato permite solicitar o resgate antes do vencimento, conforme as regras definidas pelo emissor. Essa característica não significa necessariamente que o dinheiro estará disponível de forma instantânea, a qualquer hora ou em todos os dias da semana.
A instituição pode estabelecer horário-limite para pedidos, processamento apenas em dias úteis, prazo de crédito e outros procedimentos. Alguns produtos podem oferecer crédito no mesmo dia em determinadas condições; outros podem exigir um prazo adicional. A informação correta deve ser consultada na lâmina, no contrato e na plataforma usada para a aplicação.
Mesmo com liquidez diária, o CDB normalmente possui uma data de vencimento. A liquidez representa a possibilidade contratual de sair antes dessa data, e não a ausência de prazo. Antes de investir, é importante confirmar se o resgate antecipado é permitido desde o primeiro dia, se há alguma carência e como o valor será calculado.
Como é calculado o resgate do CDB?
O valor do resgate considera o principal investido e o rendimento acumulado de acordo com o contrato. Sobre os rendimentos podem incidir Imposto de Renda e, em resgates realizados em prazo muito curto, IOF conforme a legislação vigente. O imposto não incide sobre o valor originalmente aplicado, mas sobre a parcela correspondente ao rendimento.
O resultado também pode variar conforme o percentual do CDI, o número de dias investidos e o momento em que o resgate é realizado. Um CDB com taxa mais alta tende a oferecer maior rendimento bruto quando todas as outras condições são iguais, mas essa informação isolada não permite concluir qual produto entregará o maior valor líquido.
Como funciona o Tesouro Selic?
O Tesouro Selic é um título público federal cuja remuneração acompanha a taxa Selic, acrescida ou reduzida pelas condições específicas do título. A compra é realizada por meio do Tesouro Direto e de uma instituição financeira habilitada, que faz a intermediação da operação e oferece a plataforma de acompanhamento.
Ao investir, o comprador passa a deter uma posição em um título público. O saldo aparece na plataforma conforme a atualização do investimento. Diferentemente de uma conta remunerada, o valor exibido pode sofrer alterações antes do vencimento, pois o título tem preço de mercado.
Como ocorre o resgate do Tesouro Selic?
Para transformar o Tesouro Selic em dinheiro antes do vencimento, o investidor solicita a venda do título pela instituição intermediária. A operação segue os horários e procedimentos do Tesouro Direto. Depois da venda, ocorre a liquidação e, posteriormente, a transferência dos recursos para a conta indicada, de acordo com as regras vigentes.
Portanto, o resgate não é uma retirada instantânea de saldo. Ele envolve a venda de um ativo e o processamento da operação. O prazo efetivo pode depender do horário do pedido, de dias úteis, da instituição utilizada e das regras operacionais válidas na data da transação.
O Tesouro Selic costuma apresentar menor sensibilidade às oscilações de mercado do que títulos públicos com prazos mais longos ou remuneração prefixada. Ainda assim, o preço pode variar. Em uma venda antecipada, o valor recebido pode ser diferente da expectativa formada no momento da compra.
Essa variação não significa necessariamente que o investidor terá prejuízo. O resultado depende da taxa contratada, do preço de compra, do tempo de permanência, do preço de venda e dos encargos. O ponto principal é não tratar o Tesouro Selic como um saldo de conta corrente com valor fixo e disponibilidade imediata.
Principais diferenças entre CDB com liquidez diária e Tesouro Selic
Embora os dois produtos possam ser considerados para objetivos de curto prazo, suas características não são equivalentes. A tabela a seguir resume os pontos que devem ser observados:
| Característica | CDB com liquidez diária | Tesouro Selic |
|---|---|---|
| Emissor | Instituição financeira | Tesouro Nacional |
| Remuneração comum | Percentual do CDI, conforme o contrato | Taxa Selic, acrescida ou reduzida pelas condições do título |
| Forma de resgate | Solicitação de resgate conforme as regras do emissor | Venda do título pela plataforma do Tesouro Direto |
| Disponibilidade do dinheiro | Depende do horário e do prazo de processamento da instituição | Depende da venda, liquidação e transferência dos recursos |
| Proteção do FGC | Pode existir para produtos elegíveis, dentro dos limites e regras vigentes | Não possui cobertura do FGC |
| Preço antes do vencimento | Segue as condições contratuais do CDB | Pode oscilar conforme as condições de mercado |
| Tributação | Imposto de Renda sobre os rendimentos e possível IOF em resgates muito curtos | Imposto de Renda sobre os rendimentos e possível IOF em resgates muito curtos |
Emissor e risco de crédito
No CDB, o investidor tem um direito de crédito contra a instituição financeira que emitiu o título. Por isso, a análise deve incluir o emissor, o valor aplicado e a eventual concentração de recursos em um mesmo banco ou conglomerado.
Alguns CDBs são elegíveis à cobertura do Fundo Garantidor de Créditos, o FGC. Essa cobertura depende do tipo de produto, do cumprimento das regras e dos limites vigentes por instituição ou conglomerado e por titular. O FGC não deve ser interpretado como uma garantia irrestrita para qualquer aplicação financeira.
Antes de investir, é prudente verificar diretamente nas fontes oficiais se o produto é elegível, quais limites se aplicam e como funciona o mecanismo. Também é recomendável não escolher um CDB apenas porque ele oferece uma taxa elevada.
No Tesouro Selic, o emissor é o Tesouro Nacional. O título não é um depósito bancário e não conta com a cobertura do FGC. O banco ou a corretora usados na compra atuam como intermediários da operação. A análise, portanto, envolve uma estrutura diferente daquela existente no CDB.
Rentabilidade: CDI e Selic não devem ser comparados sem contexto
O CDB geralmente apresenta sua remuneração como um percentual do CDI. Já o Tesouro Selic acompanha a taxa Selic, considerando a estrutura e as condições do título adquirido. Embora CDI e Selic normalmente estejam próximos, os indicadores não são idênticos e o resultado final pode variar.
Além disso, o CDB pode ter uma taxa contratada fixa durante o período, enquanto o rendimento de um produto pós-fixado depende do comportamento do indicador ao longo do tempo. No Tesouro Selic, a taxa indicada no momento da compra e o preço de negociação também influenciam a rentabilidade efetiva em uma venda antecipada.
Uma comparação correta precisa considerar o mesmo valor aplicado, a mesma data de início, o mesmo prazo de saída e todos os descontos aplicáveis. Comparar 100% do CDI com uma taxa anual do Tesouro Selic sem converter os dados para o mesmo período pode produzir uma leitura equivocada.
Impostos e custos: como avaliar o valor líquido
O CDB e o Tesouro Selic estão sujeitos à tributação aplicável aos investimentos de renda fixa. O Imposto de Renda incide sobre o rendimento e segue a tabela vigente conforme o prazo da aplicação. Quanto mais cedo ocorre o resgate, maior pode ser a alíquota aplicável, de acordo com as regras tributárias em vigor.
Também pode haver cobrança de IOF quando o resgate é realizado em prazo muito curto, especialmente nos primeiros dias da aplicação. Como regras e alíquotas podem ser alteradas, a consulta deve ser feita em uma fonte oficial ou na documentação disponibilizada pela instituição.
No Tesouro Selic, podem existir custos de custódia e tarifas da instituição intermediária, conforme o produto, o valor investido, a política vigente e as regras da operação. No CDB, a instituição pode não cobrar uma tarifa específica pelo resgate, mas isso não deve ser presumido para todas as ofertas.
Uma forma prática de comparar é separar os dados em quatro etapas:
- Identificar o valor inicialmente aplicado;
- Estimar o rendimento bruto no mesmo período;
- Descontar Imposto de Renda e eventual IOF;
- Subtrair taxas, custos de custódia e outras cobranças aplicáveis.
O resultado dessa conta é uma estimativa do valor líquido. Ela não representa uma garantia de rentabilidade futura, pois as taxas podem variar e, no caso do Tesouro Selic, o preço de venda pode influenciar o resultado antes do vencimento.
Qual pode render mais na prática?
Não é possível afirmar que CDB com liquidez diária ou Tesouro Selic sempre renderá mais. O resultado depende da taxa oferecida pelo CDB, das condições do título público, do prazo, dos custos, da tributação e da data do resgate.
Um CDB que paga uma porcentagem elevada do CDI pode superar o rendimento líquido de um Tesouro Selic em determinada situação. Por outro lado, um CDB com percentual baixo do CDI pode ficar atrás, especialmente se o investidor encontrar um título público com condições favoráveis e utilizar uma instituição com custos reduzidos.
Considere um exemplo hipotético: uma pessoa aplica R$ 10 mil em cada alternativa e pretende resgatar os dois investimentos após o mesmo período. O CDB pode apresentar rendimento bruto de R$ 500, enquanto o Tesouro Selic gera R$ 520. Se os descontos totais forem de R$ 75 no CDB e R$ 100 no Tesouro, os valores líquidos seriam, respectivamente, R$ 425 e R$ 420. O exemplo mostra por que o rendimento bruto não é suficiente para tomar a decisão.
Também é importante considerar que uma simulação baseada na taxa atual não garante o resultado futuro. O CDI e a Selic podem mudar ao longo do tempo. No Tesouro Selic, a cotação do título pode influenciar o valor recebido em uma venda antecipada. No CDB pós-fixado, a remuneração acompanha o indicador previsto no contrato.
Quando o CDB com liquidez diária pode ser mais conveniente?
O CDB com liquidez diária pode ser interessante para quem prioriza uma operação simples, integrada à conta bancária e com regras de resgate claramente apresentadas. Para muitos investidores, a possibilidade de aplicar e retirar os recursos no mesmo ambiente utilizado para pagamentos facilita o controle financeiro.
Essa alternativa também pode ser adequada quando a instituição oferece uma taxa competitiva, o emissor é conhecido pelo investidor, o produto é elegível à proteção aplicável e o prazo de crédito atende à finalidade do dinheiro.
Imagine uma pessoa que separou uma quantia para despesas dos próximos meses e pode precisar de parte dela sem uma data exata. Um CDB com liquidez diária, acesso pelo aplicativo do banco e resgate processado dentro do prazo necessário pode oferecer uma experiência operacional conveniente.
Isso não significa que todos os CDBs com liquidez diária sejam iguais. É necessário conferir:
- Percentual do CDI contratado;
- Data de vencimento;
- Existência de carência;
- Horário-limite para o resgate;
- Prazo para o dinheiro ser creditado;
- Instituição emissora;
- Elegibilidade e limites do FGC, quando aplicável;
- Tributos e eventuais custos.
Quando o Tesouro Selic pode ser mais adequado?
O Tesouro Selic pode ser considerado por quem prefere investir em um título público federal e aceita acompanhar a posição por uma plataforma de investimentos. A estrutura do produto é diferente da do CDB: o investidor não tem um crédito contra um banco emissor, mas uma posição em um título emitido pelo Tesouro Nacional.
Essa alternativa pode atender a quem não precisa movimentar o dinheiro imediatamente e compreende que o resgate antecipado ocorre pela venda do título. Também pode fazer sentido para quem deseja manter seus recursos diversificados entre diferentes emissores e estruturas de investimento.
Antes da aplicação, o investidor deve conhecer o procedimento de venda, o prazo de liquidação, os horários de funcionamento e os custos apresentados pela instituição intermediária. A facilidade de comprar o título não elimina a necessidade de entender como transformá-lo novamente em dinheiro.
Para uma despesa prevista para daqui a alguns meses, por exemplo, o Tesouro Selic pode ser analisado desde que o prazo operacional seja compatível com a data de uso. Se houver possibilidade de necessidade no mesmo dia, é importante verificar se o processo de venda e transferência atende a esse cenário.
CDB com liquidez diária ou Tesouro Selic para uma reserva de emergência?
Em uma reserva de emergência, a prioridade costuma ser disponibilidade, previsibilidade e facilidade de acesso. A rentabilidade é importante, mas não deve ser analisada separadamente do prazo necessário para utilizar os recursos.
O CDB com liquidez diária pode ser conveniente quando o resgate é simples, ocorre dentro do prazo exigido e está conectado à conta usada no cotidiano. Ainda assim, o investidor deve confirmar se a liquidez realmente atende a situações fora do horário bancário ou em dias não úteis.
O Tesouro Selic pode ser avaliado por quem aceita vender o título, aguardar a liquidação e receber os recursos conforme o calendário operacional. Como o preço pode oscilar antes do vencimento, é importante entender essa característica antes de destinar toda a reserva a essa alternativa.
Uma maneira prática de testar a adequação é imaginar uma necessidade financeira inesperada. O investidor deve perguntar:
- Consigo solicitar o resgate no momento em que precisar?
- Em quanto tempo o dinheiro estará efetivamente disponível?
- O procedimento funciona em fins de semana e feriados?
- Conheço o valor aproximado que posso receber?
- Entendo os impostos e custos envolvidos?
Se essas respostas não estiverem claras, é melhor consultar a instituição antes de investir. Uma aplicação pode ter boa rentabilidade e, ainda assim, não ser apropriada para um dinheiro que precisa estar acessível imediatamente.
Como fazer a comparação antes de investir
Uma análise organizada reduz o risco de escolher com base apenas na taxa anunciada. O investidor pode seguir um roteiro simples:
- Defina a finalidade do dinheiro: identifique se o recurso é uma reserva, uma despesa planejada ou uma quantia sem uso previsto.
- Estabeleça o prazo: indique uma data provável de resgate e considere a possibilidade de antecipação.
- Confira a liquidez real: leia as regras sobre horários, dias úteis, processamento e crédito.
- Compare a remuneração: observe o percentual do CDI do CDB e as condições do Tesouro Selic.
- Calcule o valor líquido: inclua Imposto de Renda, eventual IOF e todas as tarifas aplicáveis.
- Avalie o emissor: no CDB, verifique a instituição e a cobertura eventualmente aplicável do FGC.
- Entenda a venda do título: no Tesouro Selic, confirme como funciona a venda antecipada e a liquidação.
- Registre as condições: guarde a taxa, a data, o vencimento e as regras apresentadas na contratação.
Se as duas opções apresentarem rentabilidade líquida semelhante e atenderem ao prazo de acesso, a praticidade pode ser o critério de desempate. A melhor alternativa é aquela cujo funcionamento o investidor compreende e consegue acompanhar.
Perguntas frequentes sobre CDB com liquidez diária e Tesouro Selic
É possível resgatar o Tesouro Selic a qualquer momento?
É possível solicitar a venda antes do vencimento, desde que a operação esteja disponível dentro dos horários e procedimentos vigentes do Tesouro Direto e da instituição intermediária. O dinheiro não fica necessariamente disponível no mesmo instante, pois existe uma etapa de venda, liquidação e transferência.
Além disso, o preço recebido pode variar conforme as condições de mercado. Por isso, o investidor deve considerar tanto o prazo operacional quanto a possibilidade de alteração no valor de venda.
O CDB com liquidez diária garante acesso imediato ao dinheiro?
Não necessariamente. A expressão indica que o produto permite solicitar o resgate antes do vencimento, mas o prazo de crédito depende das regras do emissor. É preciso verificar se o processamento ocorre no mesmo dia, no próximo dia útil ou em outro prazo informado no contrato.
O Tesouro Selic tem cobertura do FGC?
Não. O Tesouro Selic é um título público federal e não é coberto pelo Fundo Garantidor de Créditos. O CDB, por sua vez, pode ser elegível à cobertura do FGC, desde que o produto esteja abrangido e sejam respeitados os limites e demais requisitos vigentes.
Qual dos dois paga menos imposto?
Não há uma resposta fixa. Os dois investimentos estão sujeitos ao Imposto de Renda sobre os rendimentos e podem sofrer incidência de IOF em resgates muito curtos, conforme a legislação aplicável. O valor líquido depende também do rendimento bruto, do prazo e dos custos da operação.
É melhor escolher a maior taxa?
Não necessariamente. Uma taxa maior pode aumentar o rendimento bruto, mas não elimina diferenças de liquidez, risco do emissor, custos, tributação e prazo de resgate. A escolha deve considerar o conjunto das condições e a finalidade do dinheiro.
Conclusão: como escolher entre CDB com liquidez diária ou Tesouro Selic
A escolha entre CDB com liquidez diária ou Tesouro Selic deve ser feita a partir do uso planejado para o dinheiro. O CDB pode oferecer uma experiência mais integrada e simples, dependendo do banco, da taxa e das condições de resgate. O Tesouro Selic pode atender a quem prefere um título público e aceita realizar a venda pela plataforma de investimentos.
Os dois produtos possuem tributação de renda fixa, mas apresentam estruturas distintas de remuneração, resgate e segurança. No CDB, o investidor se relaciona com a instituição financeira emissora e pode contar com a cobertura do FGC quando o produto for elegível e os limites forem respeitados. No Tesouro Selic, a posição é vinculada a um título público federal, sem cobertura do FGC, e o resgate antecipado ocorre por meio da venda do ativo.
Antes de aplicar, compare a rentabilidade líquida, confirme o prazo real de disponibilidade, leia as regras do produto e verifique os custos vigentes. Quando as diferenças financeiras forem pequenas, a facilidade de acesso e a compreensão do funcionamento podem ser mais importantes do que uma pequena variação na taxa.
Com uma análise baseada na finalidade, no prazo e nas condições concretas da oferta, o investidor consegue escolher de forma mais consciente entre as duas alternativas, sem tratar nenhum produto como superior em todas as situações.