Entender por que uma compra parcelada reduz o limite imediatamente ajuda a interpretar corretamente o aplicativo do cartão e a evitar confusão entre limite disponível, valor da fatura e parcelas futuras. Embora o pagamento seja dividido ao longo de vários meses, a compra normalmente é autorizada como uma única operação de crédito. Por isso, o emissor pode reservar, desde o momento da aprovação, o valor total ou a parte correspondente ao compromisso ainda pendente.
Esse comportamento não significa que todas as parcelas foram cobradas de uma só vez. A fatura segue o ciclo de vencimento do cartão, enquanto o limite acompanha o risco e as obrigações já assumidas. A forma exata de cálculo pode variar entre instituições, produtos e contratos, mas o princípio mais comum é que o parcelamento ocupe o limite enquanto existirem valores futuros a pagar.
Por que uma compra parcelada reduz o limite imediatamente
Quando uma compra parcelada é aprovada, o cartão registra uma obrigação que permanecerá ativa até o pagamento das parcelas, um eventual cancelamento ou outro ajuste reconhecido pela instituição. Para decidir quanto crédito ainda está disponível, o emissor considera não apenas a parcela que aparecerá na próxima fatura, mas também os compromissos futuros associados à mesma transação.
Essa reserva evita que o mesmo limite seja utilizado duas vezes. Sem ela, uma pessoa poderia parcelar uma compra de valor elevado, manter quase todo o limite aparentemente livre e fazer novas transações sem que o sistema considerasse as parcelas que ainda venceriam. A soma dos compromissos poderia ultrapassar o crédito concedido.
Por esse motivo, o limite disponível costuma diminuir logo após a autorização da compra, mesmo quando a primeira parcela ainda não aparece na fatura. A autorização é o momento em que a instituição confirma a operação e registra o compromisso. Já a fatura apenas organiza os valores que serão cobrados em determinado ciclo.
Autorização, lançamento e cobrança são etapas diferentes
Uma compra pode passar por etapas diferentes dentro do sistema do cartão. Primeiro, o estabelecimento envia a transação para autorização. Depois, o emissor registra ou confirma a operação. Por fim, o lançamento é incluído em uma fatura conforme a data de fechamento e as regras do cartão.
Essas etapas não precisam ocorrer no mesmo instante. O limite pode ser reduzido quando a transação é autorizada, enquanto o lançamento ainda aparece como pendente ou só será incluído na fatura seguinte. Essa diferença explica por que o limite pode mudar antes de o valor ficar visível entre as cobranças do ciclo atual.
Também é possível que uma compra feita depois do fechamento da fatura reduza o limite imediatamente, mas seja cobrada apenas no próximo vencimento. O fechamento define quais lançamentos entram em determinado documento de cobrança; ele não transforma em crédito livre uma compra que já foi aprovada.
Como o limite do cartão funciona em compras parceladas
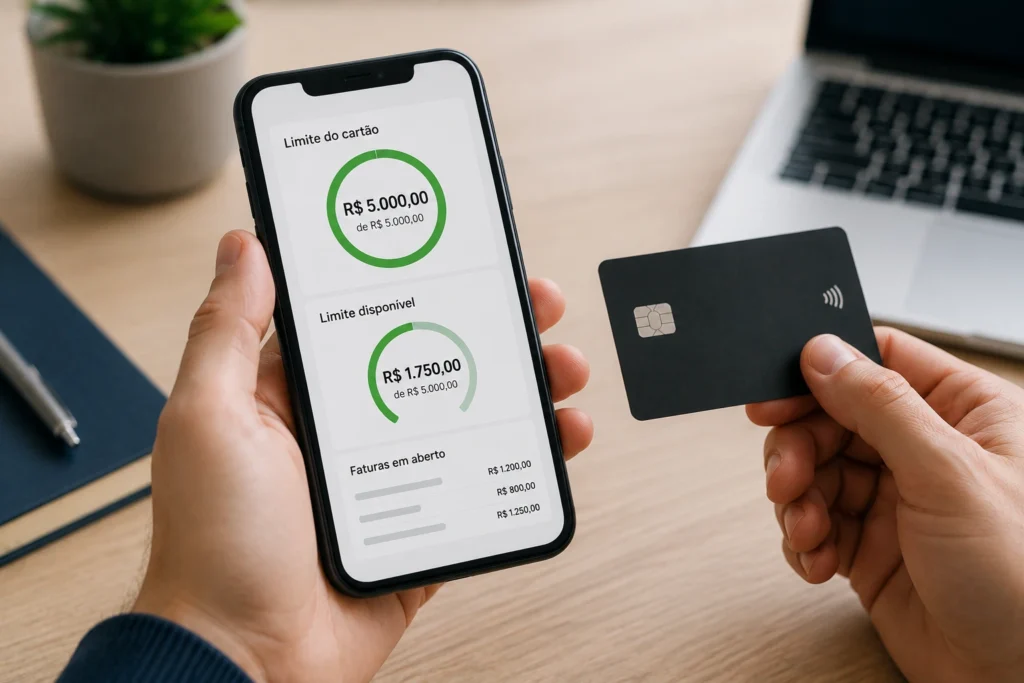
O cartão normalmente apresenta informações diferentes para o limite contratado, o limite disponível e o valor da fatura. Em uma compra parcelada, essa diferença é especialmente importante, porque a fatura pode mostrar apenas uma parcela, enquanto o limite continua refletindo as parcelas futuras.
O valor total costuma comprometer o limite
Em muitos cartões, uma compra de R$ 1.200 dividida em seis parcelas de R$ 200 compromete inicialmente um valor próximo de R$ 1.200 do limite, e não apenas os R$ 200 que aparecerão na primeira fatura. Se o cartão tivesse R$ 3.000 disponíveis antes da compra e não houvesse outras movimentações, o limite disponível poderia ficar próximo de R$ 1.800.
Essa é uma simulação simplificada. O resultado real pode variar por causa de juros, tarifas previstas em contrato, compras pendentes, ajustes, diferenças de processamento ou regras específicas do emissor. Ainda assim, o exemplo mostra a lógica mais comum: o parcelamento divide o pagamento, mas não necessariamente divide a ocupação inicial do limite.
Se apenas a primeira parcela fosse considerada, os R$ 1.000 restantes pareceriam livres para novas compras, embora já estivessem associados a uma obrigação existente. A reserva do valor total reduz esse risco e permite que o limite disponível represente melhor os compromissos assumidos pelo titular.
Limite total, limite disponível e valor da fatura
O limite total é o crédito máximo disponibilizado pela instituição, de acordo com as condições do cartão. Ele funciona como uma referência geral e não indica quanto ainda pode ser utilizado naquele momento.
O limite disponível é a parte do crédito que permanece livre para novas compras. Ele pode ser reduzido por compras à vista, parcelamentos, transações pendentes, encargos e outros lançamentos considerados pelo emissor. Em alguns cartões, também pode incluir valores reservados temporariamente por operações ainda não concluídas.
O valor da fatura corresponde aos lançamentos reunidos para cobrança em determinado ciclo. Em uma compra de R$ 1.200 em seis parcelas, a fatura pode mostrar R$ 200 referentes àquela transação, enquanto o limite disponível continua considerando as parcelas que ainda não venceram.
| Informação | O que representa | Relação com uma compra parcelada |
|---|---|---|
| Limite total | Crédito máximo concedido para o cartão | É a referência geral, mas não mostra quanto está livre |
| Limite disponível | Valor que pode ser utilizado naquele momento | Pode diminuir pelo compromisso total ou saldo pendente do parcelamento |
| Valor da fatura | Lançamentos reunidos para cobrança no ciclo | Pode mostrar apenas a parcela do mês, e não todas as parcelas futuras |
| Parcelas futuras | Valores ainda não cobrados, mas já contratados | Continuam influenciando o limite enquanto estiverem pendentes |
Assim, é possível que uma fatura tenha valor relativamente baixo e, ao mesmo tempo, o limite disponível esteja bastante reduzido. Não há necessariamente uma contradição: a fatura mostra o que será cobrado no ciclo, enquanto o limite considera compromissos que podem continuar ativos depois desse ciclo.
O que acontece com o limite depois do pagamento da parcela
À medida que as parcelas são pagas e o pagamento é reconhecido, a parte correspondente ao compromisso pendente tende a ser recomposta no limite. Essa recomposição normalmente ocorre de forma gradual, acompanhando a redução do saldo futuro do parcelamento.
Imagine uma compra de R$ 900 dividida em nove parcelas de R$ 100. Após a aprovação, o limite pode ser reduzido em valor próximo aos R$ 900. Depois que a primeira parcela é paga e processada, uma quantia próxima de R$ 100 pode voltar a ficar disponível, enquanto as oito parcelas restantes continuam associadas à compra.
Isso não significa que o limite original da compra será liberado de uma vez. O pagamento de uma parcela reduz apenas parte da obrigação, salvo quando a instituição oferece e reconhece uma antecipação das parcelas restantes. Outros lançamentos do cartão também podem alterar o valor observado no aplicativo.
O pagamento da fatura pode liberar o limite?
Em geral, o pagamento reconhecido reduz o valor comprometido e pode recompor o limite. Porém, o momento e a forma dessa liberação dependem do emissor, do meio utilizado para pagar, do horário da operação e das condições do contrato.
O pagamento integral da fatura não significa necessariamente que todas as parcelas futuras de uma compra serão eliminadas. Ele pode quitar os valores incluídos naquele ciclo, enquanto as parcelas seguintes continuam programadas. Se o titular tiver antecipado parcelas ou feito uma quitação específica aceita pela instituição, o resultado pode ser diferente.
Em pagamentos parciais, a recomposição também pode não corresponder exatamente ao valor esperado. A instituição pode aplicar o valor conforme a ordem prevista no contrato, considerando fatura, encargos e outras obrigações. Por isso, é importante verificar o detalhamento do cartão antes de concluir que houve erro no limite.
Por que o limite pode demorar para ser atualizado
O pagamento e a atualização do limite são processos relacionados, mas não necessariamente simultâneos. O sistema precisa identificar o pagamento, vinculá-lo à fatura ou ao saldo correspondente e recalcular o crédito disponível.
A atualização pode levar mais tempo quando o pagamento é feito por um canal que exige confirmação, fora do horário de processamento ou em período sem compensação bancária. Mesmo que o aplicativo mostre a fatura como paga, a liberação do limite pode ocorrer em etapa posterior.
Também pode haver diferença entre os sistemas internos. Um canal de atendimento, o aplicativo e a área de lançamentos podem exibir informações em momentos diferentes. Se uma nova compra for autorizada enquanto o pagamento está sendo processado, parte do crédito recomposto poderá ser utilizada antes da consulta seguinte.
Para conferir a situação, observe o comprovante, o status do pagamento, os lançamentos recentes e a área de parcelas futuras. Se a divergência continuar depois de o pagamento estar confirmado, o atendimento da instituição deve informar quais valores ainda estão comprometendo o limite.
Exemplo prático de uma compra parcelada e do limite disponível
Considere um cartão com limite total de R$ 3.000 e sem outras compras pendentes. O titular realiza uma compra de R$ 1.000 em dez parcelas iguais de R$ 100, sem considerar juros ou outros encargos.
Logo após a aprovação, o limite disponível pode cair para aproximadamente R$ 2.000, embora a primeira fatura mostre apenas R$ 100. A diferença de R$ 900 corresponde, nesse exemplo, às parcelas futuras que ainda não foram cobradas, mas permanecem associadas ao parcelamento.
| Momento | Parcelas pendentes | Saldo aproximado do parcelamento | Limite disponível estimado |
|---|---|---|---|
| Compra aprovada | 10 | R$ 1.000 | R$ 2.000 |
| Após o pagamento da 1ª parcela | 9 | R$ 900 | R$ 2.100 |
| Após o pagamento da 2ª parcela | 8 | R$ 800 | R$ 2.200 |
| Após o pagamento da 3ª parcela | 7 | R$ 700 | R$ 2.300 |
Os valores são apenas ilustrativos e consideram que todos os pagamentos foram reconhecidos, sem novas compras, encargos ou ajustes. Na prática, o aplicativo pode apresentar números diferentes, principalmente quando há lançamentos pendentes ou regras específicas para a recomposição do limite.
Como uma nova compra interfere na disponibilidade
Se, no exemplo anterior, o titular fizer uma nova compra de R$ 600 à vista antes de pagar a primeira parcela, o limite disponível poderá cair de aproximadamente R$ 2.000 para R$ 1.400. A fatura poderá reunir os R$ 100 da primeira parcela com os R$ 600 da nova compra, mas o limite continuará considerando as nove parcelas futuras da compra original.
Depois que a primeira parcela de R$ 100 for paga e reconhecida, o limite disponível poderá subir para cerca de R$ 1.500, desde que não haja outras movimentações. Esse valor não será de R$ 2.100 porque os R$ 600 da nova compra continuam comprometendo o cartão.
Esse exemplo mostra por que a soma dos lançamentos já presentes na fatura não é suficiente para descobrir o limite livre. É preciso considerar também compras recentes, parcelamentos ativos e operações ainda em processamento.
Por que o limite pode parecer diferente do esperado
A diferença entre o limite calculado pelo titular e o valor exibido no aplicativo pode ser causada por diversas situações normais do processamento do cartão. Antes de concluir que existe um problema, compare o limite total, o limite disponível, os lançamentos pendentes e as parcelas futuras.
Compras recentes e lançamentos pendentes
Uma compra pode reduzir o limite assim que for autorizada, mesmo antes de aparecer definitivamente na fatura. Isso é comum quando a transação foi feita depois do fechamento do ciclo ou quando o estabelecimento ainda está concluindo o envio dos dados.
Por exemplo, se o aplicativo mostrava R$ 1.500 disponíveis e uma compra recente de R$ 200 foi autorizada, o limite pode passar a indicar aproximadamente R$ 1.300. A fatura aberta, entretanto, talvez ainda não contenha essa compra, pois ela será incluída em um ciclo posterior.
Alguns aplicativos exibem essas operações em áreas separadas, como “lançamentos pendentes”, “compras em processamento” ou “autorizações”. Mesmo quando não aparecem na fatura, elas podem ser consideradas no cálculo do crédito disponível.
Estornos e cancelamentos
O cancelamento de uma compra parcelada pode não liberar o limite no mesmo instante. O estabelecimento precisa enviar a confirmação, e a instituição deve associar o estorno à transação original. Durante esse intervalo, parte ou todo o valor pode continuar aparecendo como comprometido.
Em um estorno parcial, apenas a parte efetivamente devolvida altera o compromisso. Se uma compra de R$ 800 tiver um estorno de R$ 200, não é correto presumir que os R$ 800 deixarão de ocupar o limite imediatamente. O restante pode continuar ativo conforme o contrato e o processamento da operação.
Quando o cancelamento já foi confirmado, verifique se o lançamento aparece como estornado, pendente ou ainda ativo. Se o limite não refletir o ajuste depois do prazo informado pela instituição, o atendimento poderá explicar se o estorno foi aplicado ao limite ou se ainda está em conciliação.
Diferenças entre canais de atendimento
O aplicativo, o site e o atendimento podem apresentar informações em momentos diferentes. Uma tela pode mostrar o limite total, enquanto outra exibe somente o limite disponível. Também pode haver diferença temporária de atualização entre os sistemas.
Para fazer uma comparação correta, use a mesma data e verifique se os valores se referem à mesma categoria. Compare limite total com limite total e limite disponível com limite disponível. Consulte ainda as compras pendentes, os parcelamentos ativos e os pagamentos em processamento.
Antecipação de parcelas e recomposição do limite
Algumas instituições permitem antecipar parcelas de uma compra. Quando essa opção está disponível e o pagamento é reconhecido, o limite pode ser recomposto em valor relacionado às parcelas antecipadas. A forma de solicitação e o momento da liberação dependem das regras do cartão.
Considere quatro parcelas restantes de R$ 150. Se duas forem antecipadas e a instituição registrar o pagamento, o limite poderá ser recomposto em valor próximo a R$ 300. As duas parcelas que não foram antecipadas continuarão vinculadas ao cartão.
A antecipação não deve ser confundida com o pagamento normal da fatura. Pagar a parcela do ciclo atual geralmente reduz apenas a parte correspondente àquele período. Para eliminar parcelas futuras, é necessário verificar se o emissor oferece a antecipação e quais condições se aplicam.
Antes de confirmar qualquer procedimento, leia as informações apresentadas no aplicativo ou no contrato. A instituição pode informar o valor da antecipação, a data de cobrança e o impacto esperado no limite.
Perguntas frequentes sobre compra parcelada e limite
É possível parcelar uma compra sem comprometer o limite total?
No funcionamento mais comum dos cartões, a compra parcelada compromete o limite correspondente ao valor total ou ao saldo futuro da operação. Portanto, uma compra de R$ 1.500 em dez parcelas pode reduzir o limite em valor próximo a R$ 1.500 logo após a aprovação.
Há produtos com regras diferentes, mas essa possibilidade não deve ser presumida. Consulte as condições do cartão para saber como o emissor calcula o limite comprometido.
O limite volta quando uma parcela é paga?
Em geral, o pagamento reconhecido reduz o compromisso pendente e pode liberar uma parte do limite. Em uma compra de R$ 600 dividida em seis parcelas de R$ 100, o pagamento de uma parcela tende a recompor valor próximo a R$ 100, enquanto as outras cinco continuam vinculadas ao cartão.
Novas compras, encargos, pagamentos parciais e ajustes podem alterar o valor final exibido.
O limite é reduzido mesmo antes de a compra aparecer na fatura?
Sim, isso pode acontecer. A autorização da compra e o lançamento na fatura são etapas diferentes. O emissor pode considerar a transação no limite assim que ela for aprovada, mesmo que a fatura ainda não tenha sido fechada ou atualizada.
Uma compra parcelada ocupa o limite até a última parcela?
Normalmente, o parcelamento continua influenciando o limite enquanto houver parcelas pendentes. A cada pagamento reconhecido, uma parte tende a ser recomposta. Quando a última parcela é quitada, deixa de existir saldo futuro daquela compra, embora outros lançamentos ainda possam reduzir o limite disponível.
Por que o limite não aumentou imediatamente depois do pagamento?
O emissor pode precisar processar e identificar o pagamento antes de recalcular o limite. O prazo depende do canal utilizado, do horário e das regras da instituição. Também é possível que novas compras tenham usado parte do crédito liberado.
O que fazer se o limite parecer incorreto?
Primeiro, confira o limite total e o disponível separadamente. Depois, revise os lançamentos pendentes, as parcelas futuras, os pagamentos, os estornos e as compras realizadas recentemente. Se a diferença permanecer depois do processamento, entre em contato com a instituição e solicite o detalhamento dos valores que estão comprometendo o crédito.
Como interpretar corretamente o limite do cartão
O ponto principal é que a fatura e o limite respondem a perguntas diferentes. A fatura mostra quanto será cobrado em determinado ciclo. O limite disponível mostra quanto crédito permanece livre depois das compras, parcelamentos e demais compromissos considerados pelo emissor.
Por isso, uma compra parcelada pode reduzir o limite imediatamente, ainda que apenas uma parcela apareça na fatura. Enquanto houver valores futuros vinculados à operação, parte do crédito pode continuar reservada. O limite tende a ser recomposto gradualmente conforme os pagamentos são reconhecidos ou conforme ocorre uma antecipação aceita pela instituição.
Ao consultar o cartão, observe sempre o limite disponível, os lançamentos pendentes e o saldo das parcelas futuras. Essa leitura conjunta oferece uma visão mais precisa do crédito que pode ser utilizado. Em caso de diferença persistente, o contrato e os canais oficiais da instituição são as fontes adequadas para confirmar a regra aplicada ao seu cartão.